猜你想问
这份研报的核心内容是什么?
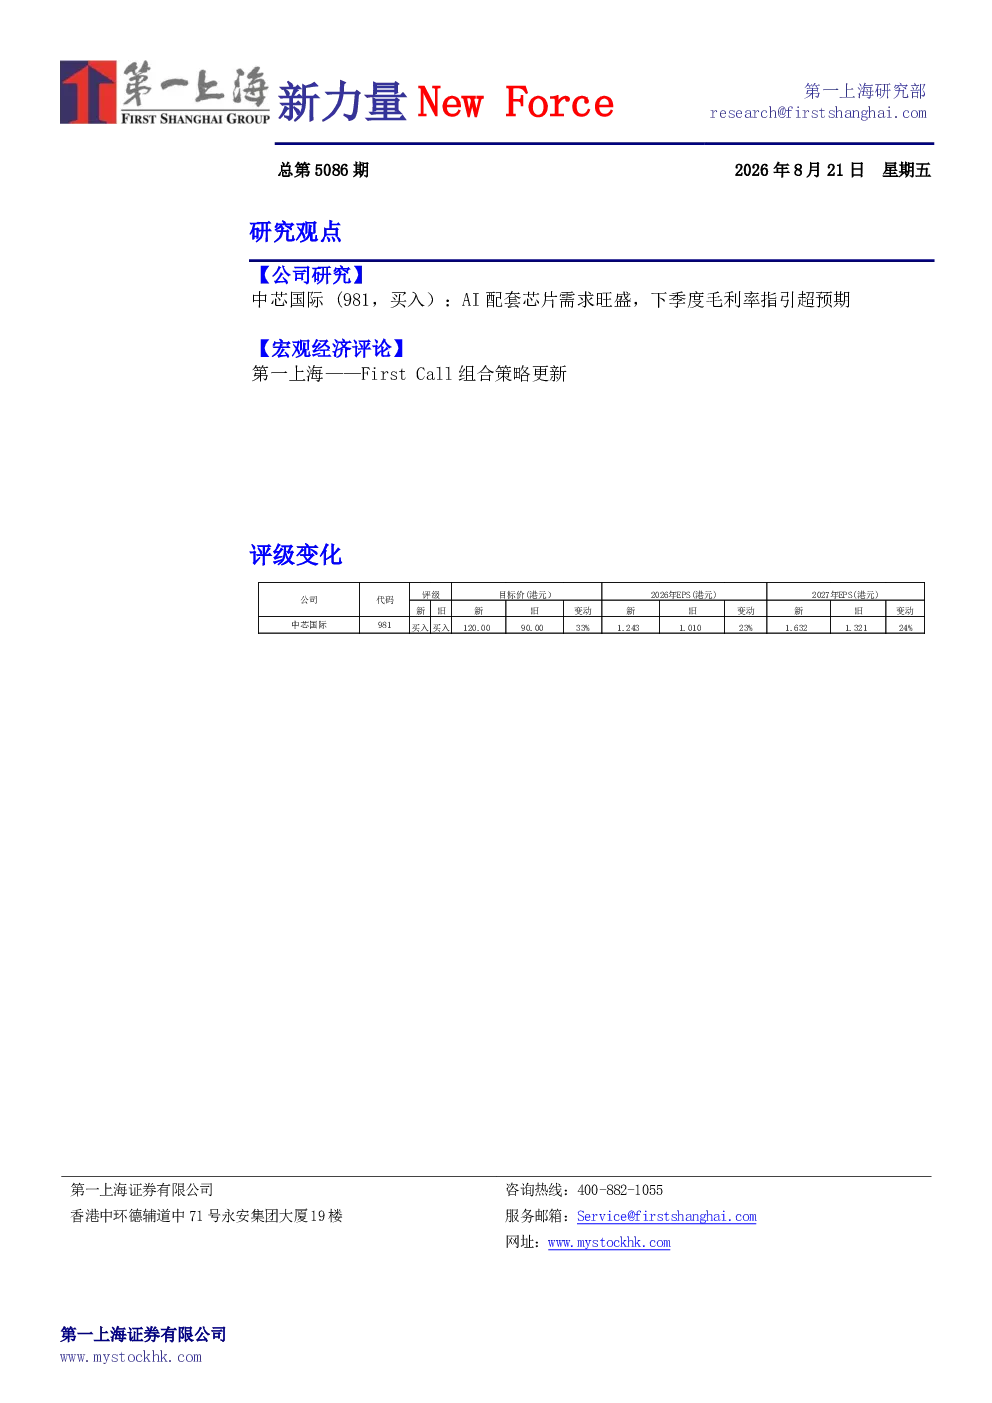
该研报指出中芯国际受益于AI配套芯片需求旺盛和成熟制程产品价格上涨,毛利率持续改善,非控股权益高增。公司指引三季度收入环比增长2%-4%,毛利率介于26%-28%,超预期。26Q2单季度收入30.1亿美元,同比增长36.1%,产能环比增长1.8万片至109.7万片等效8寸晶圆,产能利用率为93.7%。
AI芯片行业发展趋势如何?
AI芯片行业正经历高速增长,中芯国际作为国内芯片制造龙头企业,受益于AI算力需求提升,其配套芯片业务迎来发展机遇。同时,成熟制程产品价格上涨也为其带来盈利改善空间。行业整体预计将持续受益于数据中心、智能汽车等领域的需求扩张。
研报重点分析了哪些方面?
研报重点分析了中芯国际的财务表现、产能扩张及产品定价策略。报告显示26Q2单季度毛利率25.3%,环比增长5.2pct;归母净利润7.3亿美元,同比增长399.9%。8英寸晶圆付运量环比增长14.4%至286.9万片,平均晶圆ASP环比增长4.7%至981美元/片。下半年有望继续提价10%-15%。
当前半导体市场现状如何?
当前半导体市场呈现结构性分化,AI芯片和成熟制程产品需求旺盛,推动相关企业盈利能力提升。中芯国际26Q2数据显示,产能利用率达93.7%,收入和利润均实现高速增长。12英寸晶圆产能爬坡提速,市场对未来供需关系改善持乐观态度。
研报提示了哪些风险因素?
研报提示的风险因素包括产能扩张不及预期、下游需求恢复不及预期、行业竞争加剧等。产能扩张面临技术瓶颈和资本开支压力,下游需求恢复存在不确定性,行业竞争加剧可能导致价格战,影响企业盈利水平。
你可能感兴趣
新力量NewForce总第3992期
第一上海证券2026-04-02
新力量NewForce总第4988期
公用事业第一上海证券2026-03-26
新力量NewForce总第4971期
第一上海证券2026-03-02
新力量NewForce总第5002期
第一上海证券2026-04-20
新力量NewForce总第4972期
第一上海证券2026-03-03
新力量NewForce总第4977期
第一上海证券2026-03-10
新力量NewForce总第4981期
公用事业第一上海证券2026-01-26
新力量NewForce总第499期
公用事业第一上海证券2025-11-25
新力量NewForce总第4936期
基础化工第一上海证券2026-01-05
新力量NewForce总第496期
第一上海证券2025-11-19