猜你想问
这份研报的核心内容是什么?
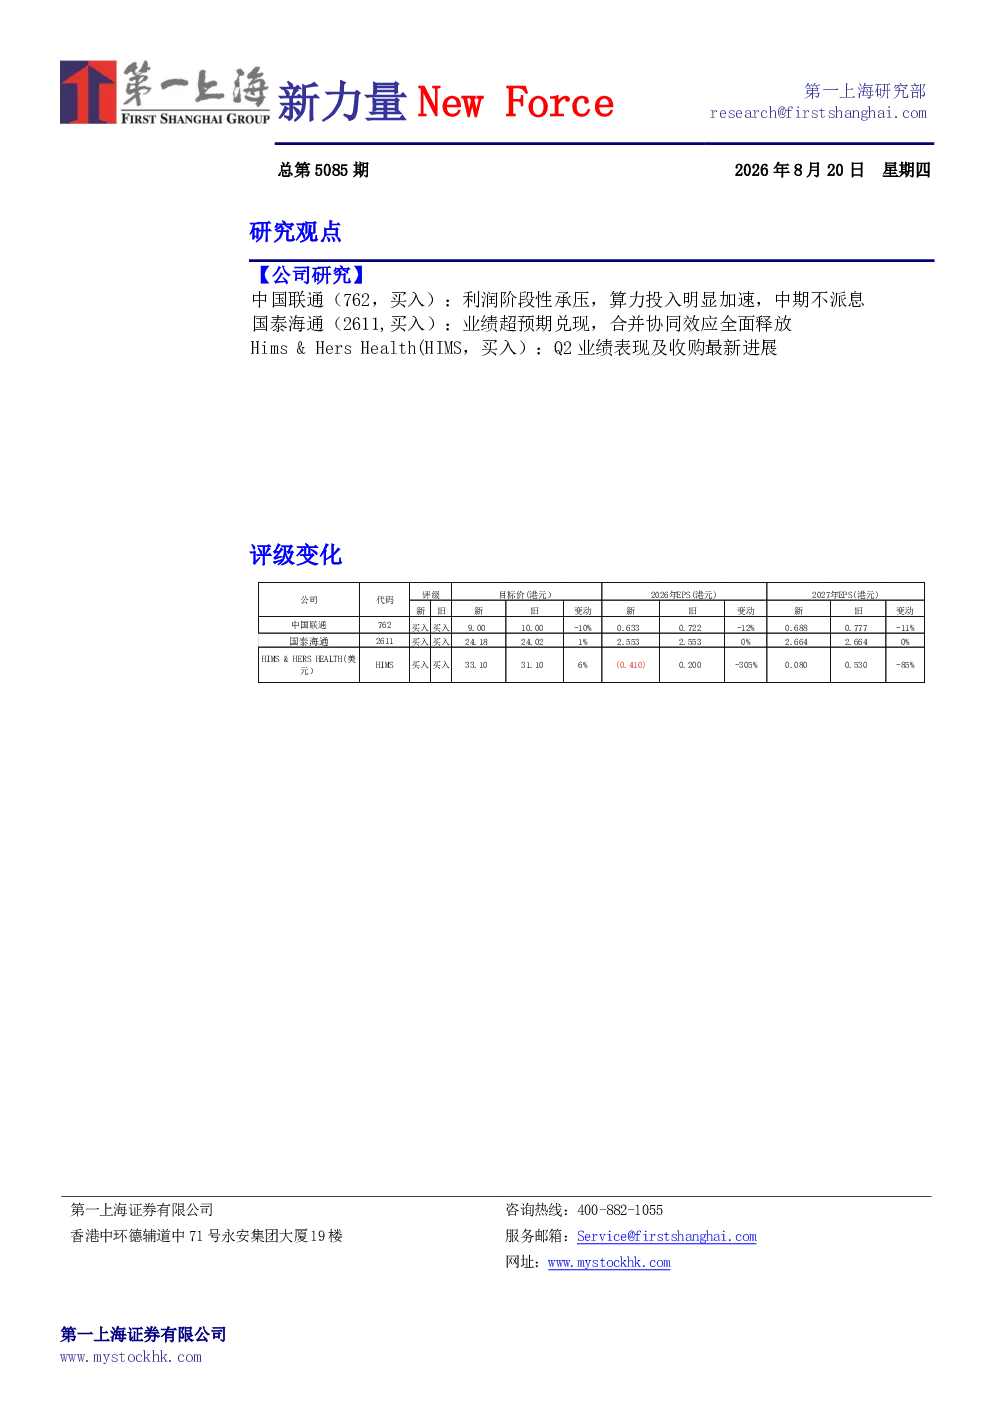
这份研报分析了中国联通的业绩表现,指出其服务收入增长稳健但利润受增值税和人工成本影响大幅下滑。2026上半年公司实现营业收入2013.6亿元(YoY+0.6%),服务收入1779.6亿元(YoY-0.2%),通信产业销售收入234.1亿元(YoY+7.2%)。公司权益持有者应占盈利94.7亿元(YoY-34.6%),营业利润74.0亿元(YoY-46.8%),营业利润率由7.0%降至3.7%。净利润下滑三成主要是受人工成本投放节奏前置和增值税调整影响,其中雇员薪酬及福利开支同比+19.3%,占收入比由14.3%提升至17.0%。公司EBITDA 474.2亿元(YoY-12.6%),董事会宣布不派发中期股息,优先将现金流分配至资本开支。
报告分析的行业发展趋势如何?
报告指出,中国联通收入结构向优向新,持续打造增长新动能。公司连接用户累计达到13.1亿连接数,其中5G网络用户累计达到2.5亿用户,物联网终端链接累计达到7.7亿连接数,连接价值回稳趋好。融合渗透率超过78%,融合套餐ARPU保持百元以上。公司算力收入419亿元(YoY+13%),其中智算中心收入+11%、智能计算收入+9%。2026H1资本开支240.8亿元,算力投资占比提升至37%,投资额同比提升超过80%。智算总规模超过45 EFLOPS、标准机架超过115万架、资源利用率超过74%。公司正在用更高的算力资本配置换取未来收入结构升级,短期看投入强度,长期更需验证资源利用率与收入增长的匹配。
报告的重点分析方向是什么?
报告重点分析了公司算力投入的加速趋势及其对未来收入结构升级的影响。公司算力收入增长显著,资本开支中算力投资占比大幅提升,显示出公司对算力转型的战略重视。智算中心、智能计算收入均实现增长,智算总规模、标准机架数量和资源利用率均有提升。报告认为,公司通过更高的算力资本配置,旨在为未来收入增长奠定基础,但短期投入强度较大,长期效果仍需观察资源利用率与收入增长的匹配情况。同时,报告也关注到公司现金流质量明显好于利润表,财务结构继续稳健,为算力投资提供了支撑。
报告对市场现状的判断是什么?
报告指出,中国联通在利润阶段性承压的情况下,现金流质量明显好于利润表,财务结构继续稳健。公司经营现金净流入329.4亿元(YoY+13.6%),自由现金流88.6亿元(YoY+0.9%)。资产负债率44.4%,较2025年底下降0.2个百分点,债务资本率降至7.7%,净债务资本率为0.7%。这表明公司在利润下滑阶段仍保持了较强的经营韧性和现金回收能力。报告认为,虽然短期盈利承压,但算力转型仍是中期主线,长期收入利润增长势头不变。
研报提到了哪些风险提示?
报告提示了几个潜在风险:ARPU值承压可能影响公司收入增长;宏观经济压力加大可能影响市场需求和公司经营;资本开支下降不及预期可能导致算力投资效果不及预期。此外,增值税改革对公司利润收入的短期明显拖累,以及派息分红可预测性受到扰动,也是需要关注的因素。这些风险因素可能对公司未来的业绩表现和财务状况产生影响。