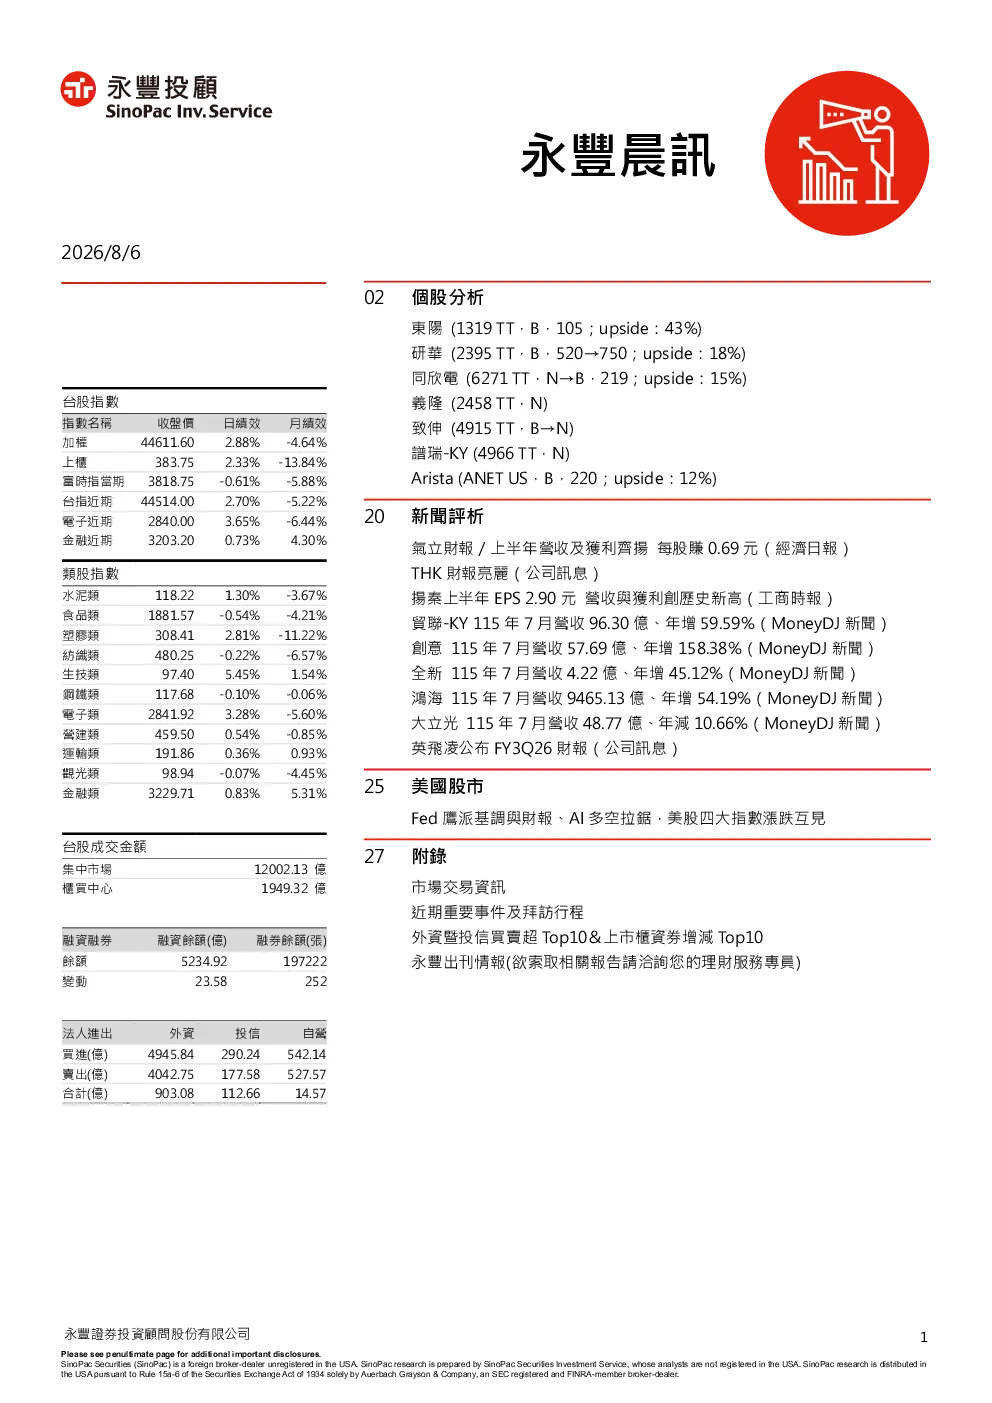
02 個股分析
- 東陽(1319 TT): 最差情況已過,預計2H26出貨將逐步重返正常增長軌道,2027年AM營收年增5~8%,OEM年增1~3%。維持買進建議,目標價105元。
- 研華(2395 TT): 邊緣運算完整佈局,打造長期競爭力。預計2H26毛利率仍將受原物料價格上漲影響,但規模經濟效應顯現,獲利成長顯著。維持買進建議,目標價750元。
- 同欣電(6271 TT): 2Q26毛利率優於預期,長線題材豐富。車用CIS升級趨勢穩健,光通及功率半導體等產品具潛在成長空間。調整至買進建議,目標價219元。
- 義隆(2458 TT): 2H26營收與毛利率有壓力。終端應用以筆電為重,受終端需求不確定性較大。維持中立建議。
- 致伸(4915 TT): 短期逆風。原物料上漲與匯率波動導致成本上升,短期內不易轉嫁給客戶,將影響毛利率表現。調降至中立,目標價未提及。
- 譜瑞-KY(4966 TT): 毛利率低檔。受累筆電需求疲軟、毛利率低檔。維持中立,目標價未提及。
- Arista(ANET US): 供應瓶頸舒緩,大幅上修2026財年營收。供應改善讓積壓需求有效轉換成營收,2026年營收展望由年增27.7%大幅上修至40%。建議逢低布局,目標價$220。
20 新聞評析
- 氣立財報/上半年營收及獲利齊揚每股賺0.69元: 氣動與電控自動化元件廠氣立(4555)上半年營運表現大幅成長,每股盈餘0.69元。建議買進,目標價58元。
- THK財報亮麗: THK 2Q26營收與獲利皆優於公司與市場預期,營業利益率提升至17.88%。維持上銀買進建議,目標價431元。
- 揚秦上半年EPS 2.90元營收與獲利創歷史新高: 揚秦國際企業(2755)上半年營收與獲利均創上櫃以來歷史新高,上半年EPS為2.90元。維持買進,目標價未提及。
- 貿聯-KY 115年7月營收96.30億、年增59.59%: 貿聯-KY 7月份自結合併原幣營收3億美元,台幣營收96億元,達成率約38%,優於預期。重申「買進」評等,目標價3,380元。
- 創意115年7月營收57.69億、年增158.38%: 創意公布07/2026營收57.69億元,落於研究部預估3Q26營收38%,優於預期。維持買進建議,目標價5570元。
- 全新115年7月營收4.22億、年增45.12%: 全新7月營收4.22億元,3Q26營收達成率37.5%,主要受惠於InP基板供應逐步緩解,光電子營收成長強勁。維持買進投資建議。
- 鴻海115年7月營收9465.13億、年增54.19%: 鴻海7月營收9,465億,月增15%,年增54%,3Q26營收有望季增10%以上至2.8兆元。維持買進建議,目標價350元。
- 大立光115年7月營收48.77億、年減10.66%: 大立光7月營收48.77億元,累計1-7月營收340.86億元,7月營收占3Q26營收預估達成率約22.5%,低於預期。維持買進投資建議,目標價5985元。
- 英飛凌公布FY3Q26財報: 第三季營收41.7億歐元,調整後毛利率季增180bps至42.8%,調整後營業利益率季增200bps至19.1%。維持買進,目標價€69。
27 附錄
- 市場交易資訊、近期重要事件及拜訪行程、外資暨投信買賣超Top10&上市櫃資券增減Top10、永豐出刊情報。
總結
本研報分析多家台灣上市公司,包括東陽、研華、同欣電、義隆、致伸、譜瑞、Arista等,並對氣立、THK、揚秦、貿聯、創意、全新、鴻海、大立光、英飛凌等公司的新聞進行評析。核心觀點在於,多數公司受惠於邊緣運算、AI等新興應用需求增長,但部分公司如義隆、譜瑞等受筆電市場疲軟影響。研究部對東陽、研華、同欣電、氣立、THK、揚秦、貿聯、創意、全新、鴻海、大立光、英飛凌等多家公司維持買進或上修目標價建議,對義隆、致伸、譜瑞、Arista等多家公司維持中立或逢低布局建議。關鍵數據顯示,東陽2Q26營收衰退3.9%,自結營業利益年減13.7%;研華2Q26營收261.26億元,毛利率37.7%;同欣電2Q26營收31.53億元,毛利率31.09%;義隆2Q26營收32.05億元,毛利率47.4%;致伸2Q26營收180.5億元,毛利率14.8%;譜瑞2Q26營收42.5億元,毛利率40.2%;Arista 2Q26營收30.3億美元,Non-GAAP毛利率63.4%。研究結論顯示,邊緣運算、AI等新興應用需求增長為多數公司帶來新的成長動能,但部分公司仍面臨市場需求不確定性等挑戰。