猜你想问
这份报告主要分析了哪些金融衍生品市场?
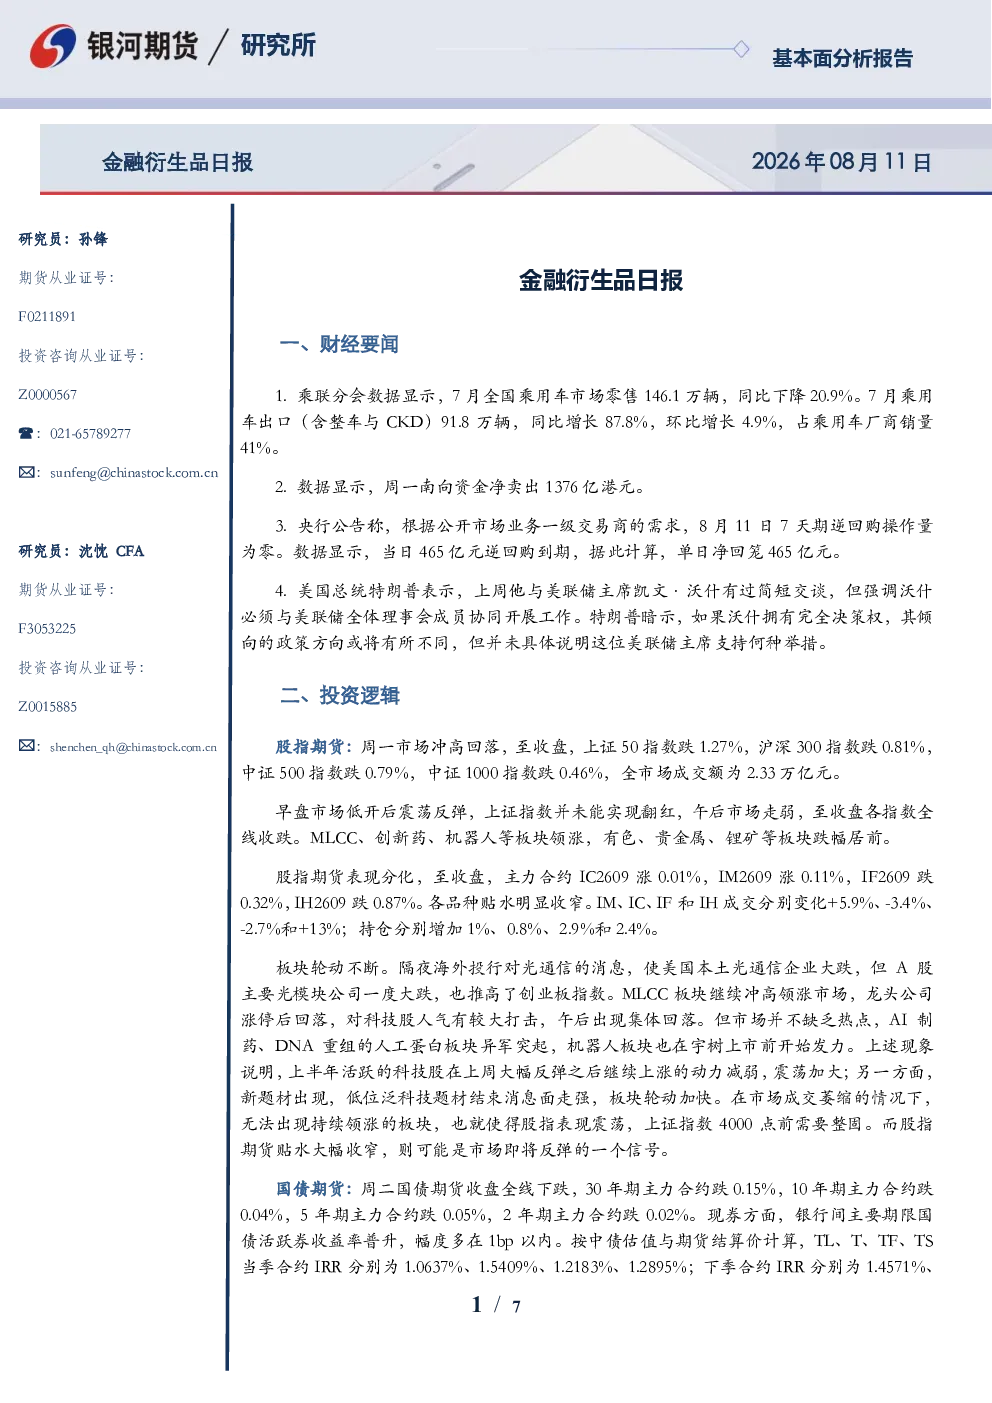
本报告重点分析了股指期货和国债期货市场。股指期货方面,分析了上证50、沪深300、中证500和中证1000等主要合约的表现,以及MLCC、创新药、机器人等领涨板块和有色、贵金属、锂矿等跌幅居前板块。国债期货方面,分析了30年期和10年期主力合约的走势,以及央行逆回购操作对债市情绪的影响。报告指出各股指期货品种贴水收窄,可能是反弹信号,而国债期货在政策利率调降前对中短端仍有约束。
当前汽车行业的发展趋势如何?
根据报告,7月全国乘用车市场零售同比下降20.9%,但乘用车出口同比增长87.8%。这表明国内汽车市场需求疲软,而海外市场表现强劲。报告未提及具体汽车板块的金融衍生品分析,但指出MLCC、创新药、机器人等板块在股指期货中领涨,可能与汽车行业的技术创新和出口需求有关。投资者可关注相关产业链的金融衍生品表现。
报告对股指期货和国债期货的重点分析方向是什么?
报告对股指期货的重点分析方向包括市场冲高回落的表现、各主要合约的涨跌幅分化、板块轮动加快、市场成交萎缩以及股指期货贴水收窄可能预示反弹的信号。对国债期货的重点分析方向包括全线下跌的走势、央行逆回购操作对债市情绪的扰动、资金面小幅趋松但政策利率调降前对中短端的约束,以及建议暂观望和做平曲线头寸的套利策略。
当前市场整体呈现怎样的状态?
根据报告,当前市场整体呈现震荡状态。股指期货方面,市场冲高回落,各品种贴水收窄,板块轮动加快,成交萎缩,显示市场观望情绪较浓。国债期货方面,期债盘面偏弱震荡,资金面小幅趋松但政策利率调降前对中短端仍有约束。上证指数在4000点前需整固,整体市场缺乏明确方向性,投资者需谨慎操作。
报告中提示了哪些风险因素需要注意?
报告提示了内、外政策变化超预期,地缘政治因素,以及通胀超预期等风险因素。这些因素可能对股指期货和国债期货市场产生重大影响。例如,政策变化可能改变市场预期和资金流向,地缘政治紧张可能引发避险情绪,通胀超预期可能推动利率上升。投资者在参与金融衍生品交易时需密切关注这些风险因素,做好风险管理。