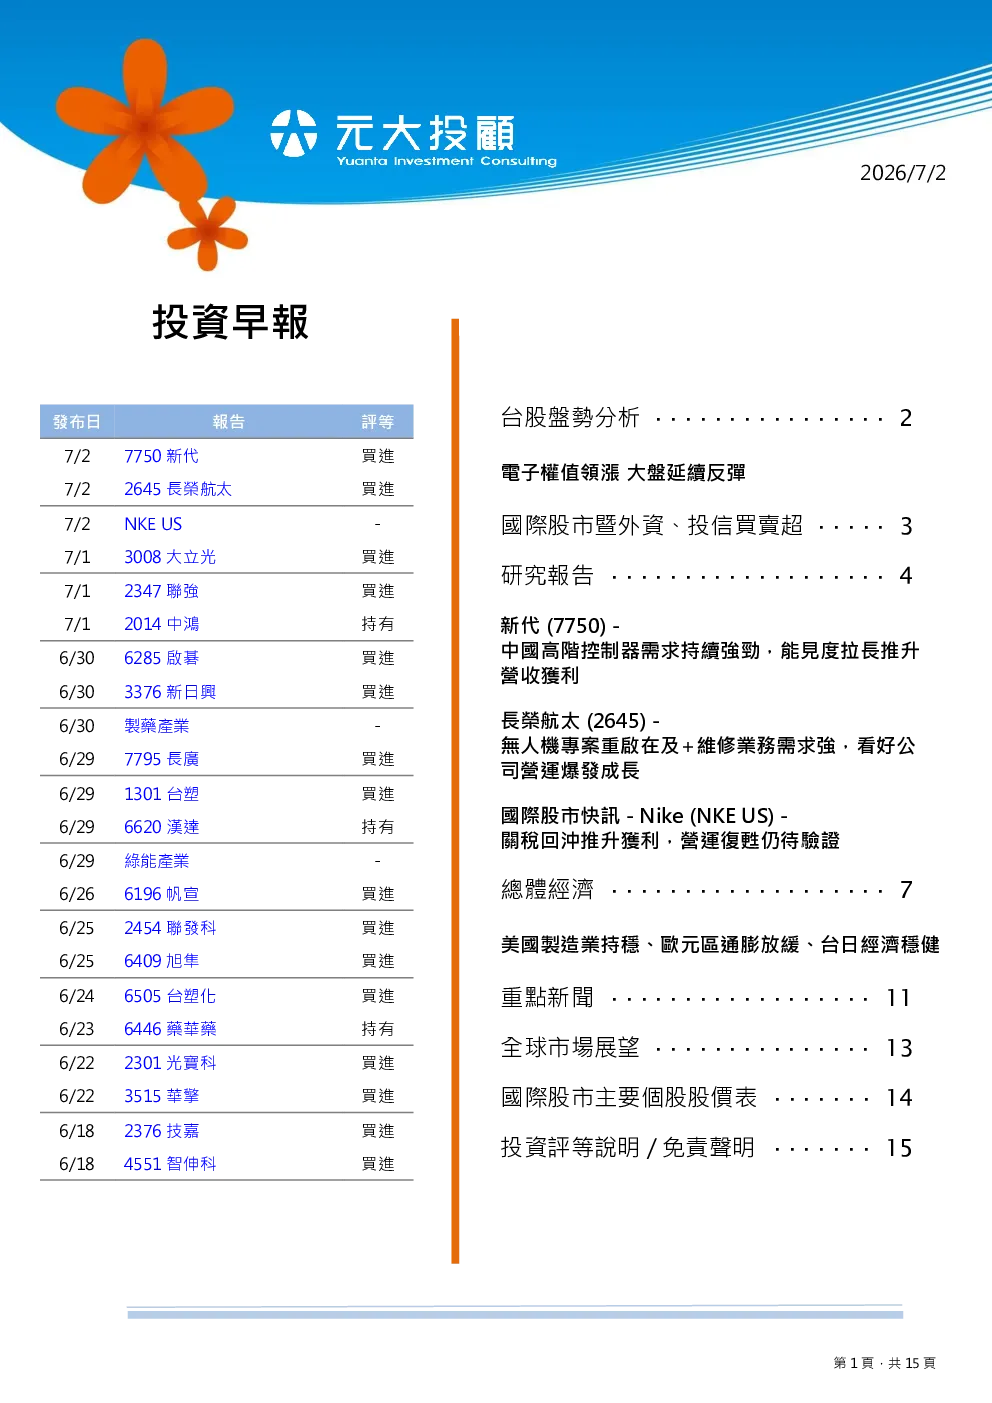
台股盤勢分析
台股盤面由電子權值股帶頭走強,搭配軍工股動能上攻,終場加權指數上漲。ISM顯示製造業續擴張,Fed主席Warsh稱通膨風險下降,堅持不提供前瞻指引,加上半導體獲利賣壓再起,科技股領跌壓抑美股主要指數走低。台股進入7月後指數跌深強彈,技術指標KD、MACD低檔數值收斂,騰落指標向上爬升,台積電ADR亦逆勢突圍領先美國大型科技股創下新高。但交投動能明顯放緩,台幣走貶反映外資賣超心態,融資餘額未能有效沉澱,籌碼面流向恐阻礙盤勢發展,整體而言,多空力道相互拉鋸,現階段行情先用區間來回看待。
台積電法說將於7/16舉行,除了第三季營運內容備受關注,財測是否上修更是焦點所在。神山2nm專案逐步啟動,資本支出大幅擴張,激勵資金卡位廠務工程、特用化學、測試介面、先進封裝設備等供應鏈;下半年AI伺服器新平台開始出貨、消費性電子產品旺季來臨,包括高功率電源、水冷散熱、ABF、CCL,以及被動元件、功率元件、二線晶圓代工等漲價類股,在基本面加持下,預料較有表現機會,操作主軸以選股不選市切入。
研究報告
新代(7750): 中國高階控制器需求持續強勁,能見度拉長推升營收獲利。2Q26受惠AI伺服器帶動高階工具機控制器需求增,EPS估25.5元,季增66%;3Q26EPS估季減24%至19.4元。新代2025-27年EPS CAGR估以80%成長,以2026年預估EPS 81.9元與本益比38倍推得目標價3,110元,買進評等。
長榮航太(2645): 無人機專案重啟在及+維修業務需求強,看好公司營運爆發成長。2Q26/3Q26 EPS估2.5/2.8元,QOQ-1/+8%,估主因維修品項較1Q26簡易,維修毛利率略低於預期。業外長異子公司估損平。無人機預算估至遲有望於2027年正式落地,上修2027/28年無人機業務營收預估至20/50億元(營收占比8%/16%)。受惠維修價量齊揚、長異營運回升及2027年無人機與製造業務挹注。以22倍本益比,2026-27年平均EPS得目標價250元,買進評等。
國際股市快訊-Nike (NKE US): 關稅回沖推升獲利,營運復甦仍待驗證。NIKE公告FY4Q26財報,營收達109.72億美元,高於市場共識,主因北美地區溫和成長,但大中華區、EMEA及Converse均下滑。毛利率為49.2%,大幅高於市場預期,主要受IEEPA關稅回收一次性效益挹注。稅後淨利為10.69億美元,每股盈餘0.72美元,均顯著高於市場共識。展望FY1Q27及FY27全年,管理層預期營收將較去年同期下滑低至中個位數百分比,運動休閒及Jordan Streetwear動能疲弱,大中華區短期內難以明顯回升。毛利率Q1預期持平或略降,全年自Q2起回升,主因供應鏈重組與產品組合優化。未來獲利結構將回歸常態,需留意一次性關稅利益消退後的財務表現。
總體經濟
美國製造業持穩、歐元區通膨放緩、台日經濟穩健。
美國ISM製造業PMI: 通膨壓力降溫、就業回穩,製造業維持穩健成長。6月ISM製造業PMI由54.0下降至53.3,連續第六個月維持於擴張區間,顯示美國製造業景氣仍持續擴張,但成長動能較前月略有放緩。
美國ADP就業報告: 新增就業維持高檔,就業市場持穩。6月份ADP新增就業人數為9.8萬人,略低於市場預期,顯示企業招聘動能較前月放緩,但仍為近一年來的相對高水平,反映美國勞動市場維持穩健。
歐元區6月CPI: 通膨全線放緩,油價回落大幅緩解再升息壓力。6月份歐元區CPI初值年增率由3.2%降至2.8%,低於市場預期。扣除能源、食品及菸草後的核心CPI初值年增率由2.6%降至2.4%,低於市場預期。
日本Q2短觀報告: 製造業、非製造業信心雙雙攀高,正面看待景氣。Q2短觀大型製造業信心指數自前季的17攀升至22,高於市場預估的16,且為2018年Q1以來最高。大型企業預計本財年固定投資金額年增11.5%,與前季同期持平,續高於長期均值的6.1%。
台灣6月PMI、NMI: AI支撐製造高檔,暑假旺季與股市推升服務動能。6月採購經理人調查,經季調製造業PMI微幅回跌0.7點至60.7,連續9個月擴張,維持在60以上高檔;未季調非製造業NMI則續揚1.7點至59.9,連續16個月擴張,並創2021年12月以來最快擴張速度。
股票市場
美股: 雖ISM顯示製造業續擴張、Warsh稱通膨風險下降,惟半導體獲利了結賣壓再起,美股由科技股領跌,主要指數全面收低。
双率市场
美債/美元: Warsh稱通膨風險下降後,一度壓抑升息預期並令短端美債殖利率走低,但ISM製造業續擴張使長端殖利率回升,10年期殖利率最終小幅走升;美元指數隨短端利率收高。
日圓: 當局官員談話且Q2日銀短觀報告亮眼,雙雙給予日圓支撐。
新台幣: 美元自低點反彈,且台幣盤中受外資匯出與美元買盤帶動,小跌作收。
商品市場
黃金: 黃金收高,Warsh未強化升息預期,市場對政策的不安略為緩解。
原油: 原油續跌,因美伊間接談判傳出進展、荷莫茲海峽運輸恢復,加上市場開始反映供給回升與過剩風險。
總經數據
美國製造業持穩、歐元區通膨放緩、台日經濟穩健。