当前位置:首页
/
其他报告
/
报告详情
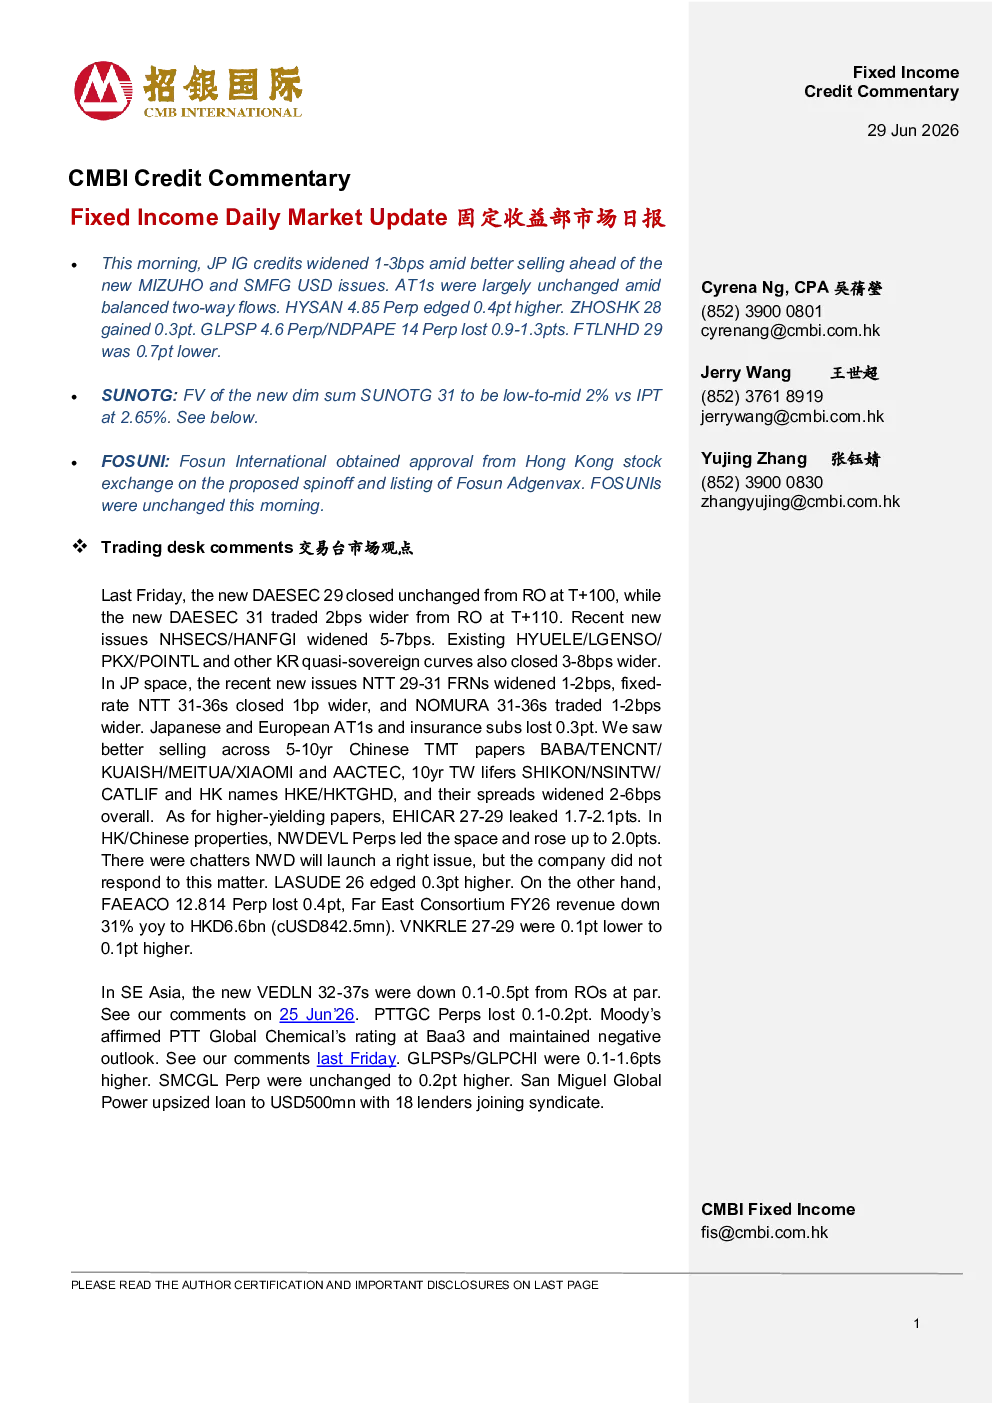
市场动态与信用评述
JP IG信贷利差 :因临近交割日,卖盘增多,利差扩大1-3个基点。新发债券 :MIZUHO和SMFG美元债券发行,AT1s基本未变,双向流动相对均衡。具体券种变动 :HYSAN 4.85 Perp上涨0.4个基点,ZHOSHK 28上涨0.3个基点,GLPSP 4.6 Perp/NDPAPE 14 Perp下跌0.9-1.3个基点,FTLNHD 29下跌0.7个基点。
交易台评论
新发债券利差收窄 :新DAESEC 29自RO收平,T+100;新DAESEC 31自RO收窄2bps,T+110。近期新发NHSECS/HANFGI收窄5-7bps。韩元准主权曲线 :现有HYUELE/LGENSO/PKX/POINTL等收窄3-8bps。日元市场 :新发NTT 29-31 FRNs收窄1-2bps,固定利率NTT 31-36s收窄1bp,NOMURA 31-36s收窄1-2bps。日欧AT1及保险子债掉期价 :下跌0.3pt。中资科技媒体债 :BABA/TENCNT/KUAISH/MEITUA/XIAOMI及AACTEC、台债SHIKON/NSINTW/CATLIF及港债HKE/HKTGHD等5-10年期票据出现较好卖盘,整体利差收窄2-6bps。高收益纸 :EHICAR 27-29掉期价下跌1.7-2.1pts。港/中房市 :NWDEVL Perps领涨,上涨2.0pts,有传言称NWDEVL将发股,但公司未对此回应。LASUDE 26上涨0.3pt。FAEACO 12.814 Perp下跌0.4pt,Far East Consortium 2026年营收同比下跌31%至66.5亿港元。VNKRLE 27-29掉期价下跌0.1pt至上涨0.1pt。
东南亚市场
新发票据承销报价 :VEDLN 32-37期票据较平价时的承销报价低0.1-0.5个基点。穆迪评级 :维持 PTT Global Chemical 的评级为 Baa3 并持有负面展望。GLPSPs/GLPCHI :均高出0.1-1.6个百分点。SMCGL Perp保持不变,或高出0.2个百分点。桑帝亚哥全球电力 :将贷款规模扩大至5亿美元,18家银行加入银团。
新点心SUNOTG 31
期货估值 :预计为低至中2%,与 IPT 相比。SUNOTG: 2.65%。发行分析 :阳光光学技术拟发行5年期无担保 dim sum 债券(Baa1/-/-),面值(FV)约为低至中档的2%,低于IPT的2.65%,参考其中国投资级(IG)同行的做法。发行条款 :可按全额或部分提前赎回,并在面值赎回日(到期前三个月)或之后按面值赎回。净收入将用于再融资现有债务。公司概况 :阳光光学是全球集成光学产品和智能光学系统解决方案的领导者,2024年成为全球最大的汽车镜头组生产商,市场份额为31.2%。2025财年营收达432亿元人民币,同比增长12.9%,调整后EBITDA同比增长31.3%至59亿元人民币。财务状况 :截至2025年12月,维持强劲的净现金头寸168亿元人民币,总债务/调整后EBITDA比率从1.4倍下降至1.1倍,调整后EBITDA/利息支出比率同期从9.0倍上升至13.5倍。
新闻与市场行情
信用债券发行 :上周五发行了141只信用债券,总额为750亿元人民币。当月至今已发行2,317只信用债券,累计募集资金2.292万亿元人民币,同比增长18.6%。公司动态 :阿美拉科恢复原油装运;新韩金融、韩国投资权衡收购乐天生命保险;华辰能源计划发起同意征集,作为其债务重组的一部分;SK海力士公司在其中一个厂区报告了一起致命事故;美图美团计划进行股票回购,并可能考虑退出部分投资以恢复市场信心;野村控股正与美国稳定币巨头Circle Internet Group合作,在日本及其他全球市场共同发展数字金融。
重要披露
本报告包含的信息可能并不适合所有投资者的目的,中银国际不提供个性化投资建议。
任何投资的价值和回报均不确定,且未予保证,并可能因其依赖于基础资产的表现或其他市场变量因素而波动。
中银国际建议投资者独立评估特定的投资和策略,并鼓励投资者咨询专业财务顾问,以便做出自己的投资决策。