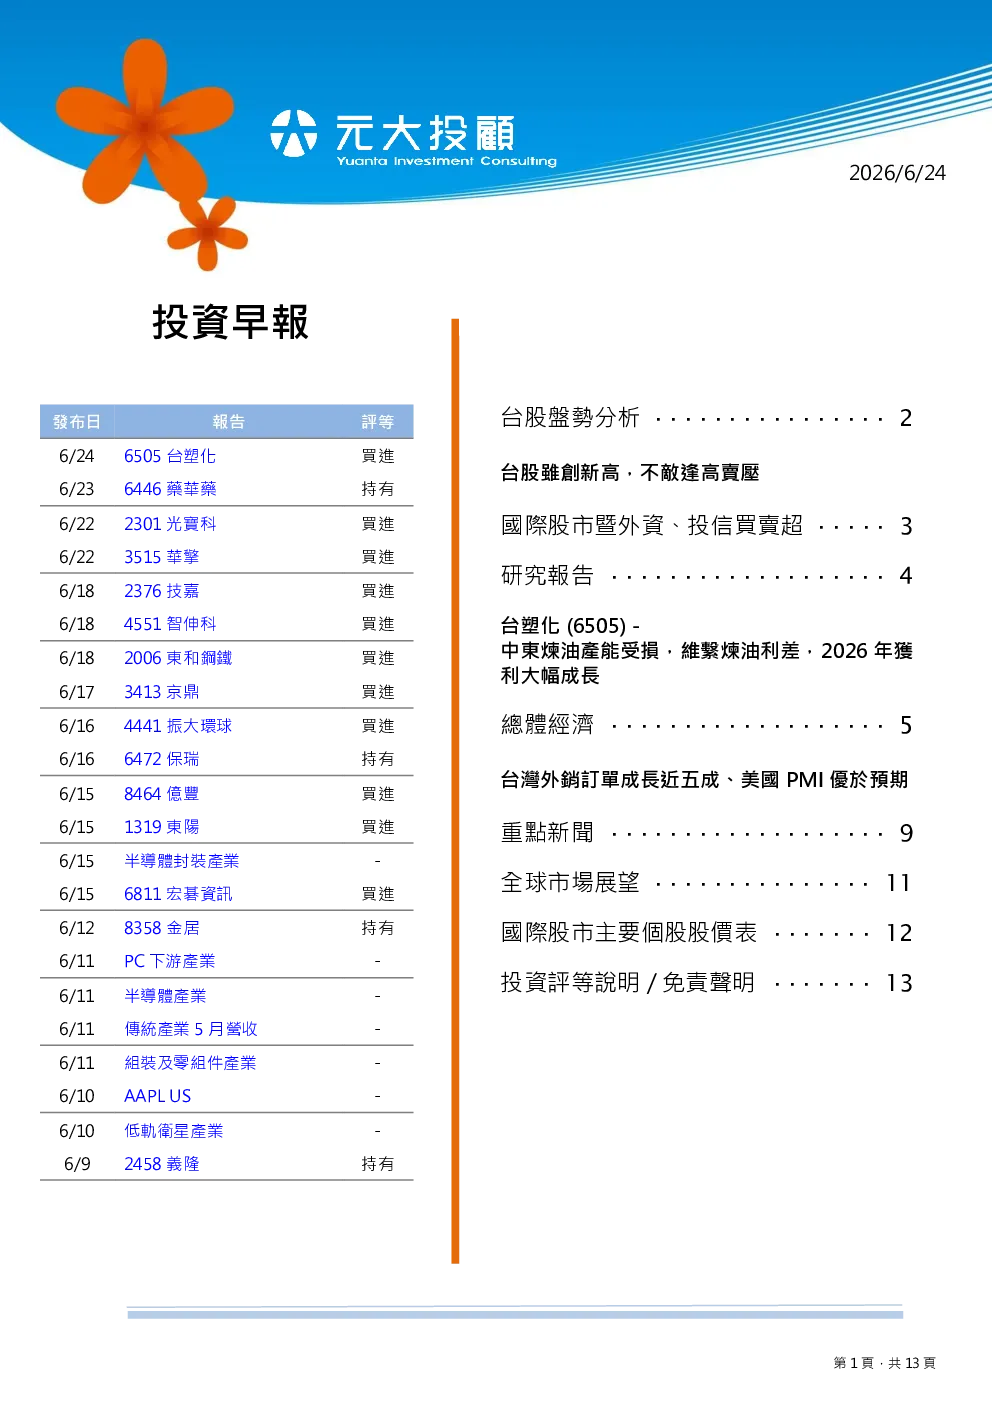
台股雖創新高,但逢高賣壓明顯,受惠漲價效應的功率元件族群及與Intel有合作題材的聯電較為強勢,終場加權指數下跌。美股在美光財報公佈前夕遭投資人大舉獲利了結,股價暴跌,拖累科技類股回檔。美伊談判進展,荷姆茲海峽可望開通,油價下跌,但台股似乎有短線利多出盡的味道。台股近年狂飆猛漲,市值躋身全球第5大股市,引發關注,台灣借貸投機熱潮達到高峰。台股受惠AI大浪潮,經濟成長率有很大機率超過1成,但基本面的堅實仍受籌碼面干擾,Fed主席華許偏鷹派的談話後,5月PCE物價指數成為股市借題修正的理由,現階段操作以短進短出為主,波段布局以低基期的趨勢題材股為優先。
台塑化(6505):中東煉油產能受損,維繫煉油利差,預計2026年獲利大幅成長。2Q26原油供應穩健,美伊和談進展不順,油價高檔,預計2Q26營收上修,營業利益上修,稅後EPS上修239%至1.70元。3Q26美伊進入和談,荷姆茲海峽解封,原油供應恢復,預計3Q26營收下修,營業利益上修,稅後EPS上修105.3%至1.14元。中東煉油產能受損,歐美老舊煉油廠退出市場,供給受控,預期煉油價差可高於美伊戰前水準,2026年營業利益年增507.9%,稅後EPS為5.91元,年增470.7%,重申買進,目標價維持70元。
台灣5月外銷訂單:AI需求續強,外銷訂單創單月次高,達894.8億美元,年增47.2%,連續16個月正成長。48.8%在海外生產,較去年同期上升2.9個百分點。展望6月,AI、高效能運算與雲端投資仍是台灣外銷接單的主要支撐。上半年約4,983億至5,003億美元,年增49.1%至49.7%。展望下半年,外銷訂單有機會維持高檔,有機會挑戰全年突破1兆美元。
台灣5月失業率:季調後微降至3.32%,內需服務業需求暢旺,就業市場長期動能穩健。5月就業人數增加2千人,失業人數減少4千人。服務業增加3千人,農業部門亦增1千人,工業部門則減2千人。與去年同期相比,就業人數仍大幅年增2.3萬人。5月失業率為3.32%,經季節調整後失業率為3.32%,較上月下降0.02個百分點。展望2026年6月,勞動市場將迎來季節性波動,預估6月失業率將受畢業潮影響而微幅回升。
美國S&P Global PMI:AI與補庫需求支撐製造業強勁成長,惟高物價仍壓抑服務業表現。6月份製造業PMI初值上升至55.7,高於市場預期。6月份服務業PMI初值上升至51.3,高於市場預期。製造業表現持續亮眼,新訂單創下逾四年來最大增幅,產出指標同步錄得最快成長速度。服務業PMI雖小幅回升,但整體擴張力道依舊疲弱,高物價、高利率以及消費者信心低迷,持續抑制終端需求與新訂單成長。
歐元區S&P Global PMI:服務業改善提供景氣支撐,通膨初顯見頂信號。5月份服務業PMI由47.7上升至48.9,高於市場預期。製造業雖微降至51.3,但仍守住榮枯線。服務業受高油價侵蝕民眾可支配收入影響,指數雖連4月處於萎縮區間,但本月改善至48.9,跌勢放緩為綜合指數回升提供支撐。區域內兩大經濟體表現分化,法國PMI回升至47.6,主因服務業迎來優於預期的強勁反彈;德國則因服務業活動驟降而意外下探至48.0。通膨壓力初顯見頂,後續連續緊縮的路徑將受到極大制約;預期ECB將轉向謹慎觀望。