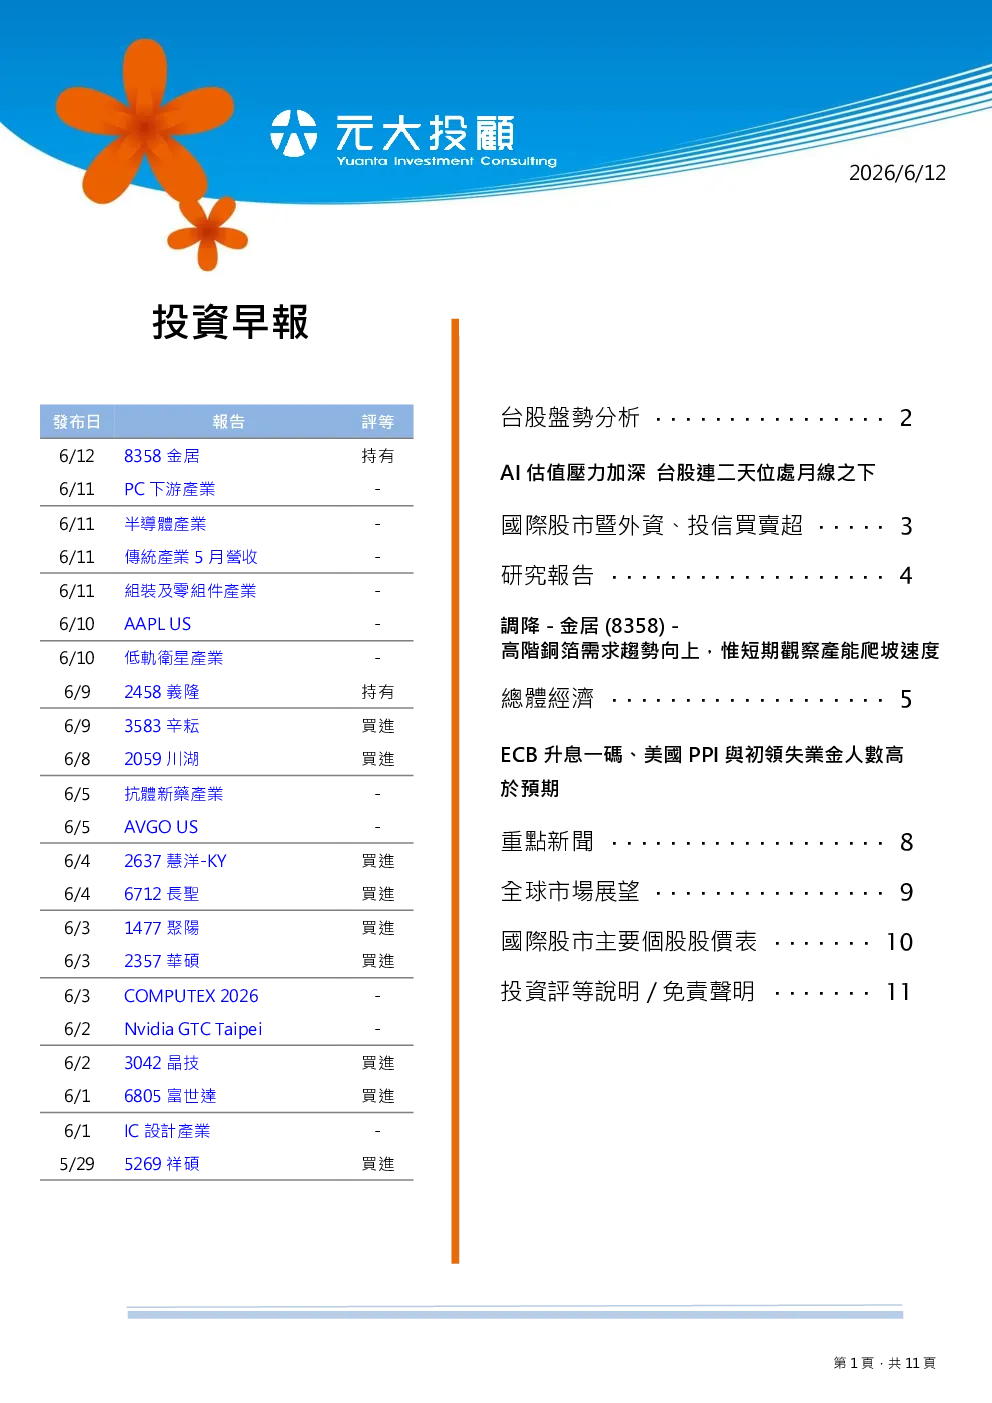
台股盤勢分析
- AI估值壓力加深:美伊衝突升溫及美國通膨數據創三年高點,導致升息預期上升,10期美債利率重返4.5%以上,AI估值壓力上升,拖累台股早盤震盪創6月以來新低。台股連續兩日失守月線,盤面上衛星相關PCB及石英元件逆勢抗跌,但法人持續站在賣方,台股正式進入整理格局。建議轉為短打為主,佈局長線基本面較佳的產業個股。
- 選股建議:考量震盪局面,佈局長線基本面較佳的產業個股,包含半導體廠務/水資源、先進製程與封裝設備相關;AI伺服器規格升級相關;衛星相關個股,待均線支撐附近分批佈局。
金居(8358 TT)高階銅箔需求趨勢向上,惟短期觀察產能爬坡速度
- 結論建議:2Q/3Q26營收上修至季增13.6%/9.8%,毛利率下修至29.8%/32.6%。短期調降至持有評等。
- 重點分析:2Q/3Q26營收獲利仍逐季成長,HVLP3/4年產能將由2025年佔產能的5-10%,陸續提升至20-25%並逐季成長。日系同業銅箔出貨優於預期,金居亦積極擴產高階銅箔。短期觀察加工費再調漲及HVLP3/4滲透提升優於預期機會。
ECB升息一碼、美國PPI與初領失業金人數高於預期
- ECB利率決策會議:存款利率從2.0%上調至2.25%,並上調2026、2027年通膨率預測,下修2026、2027年經濟成長率預測。
- 評論:升息屬「必要之穩健決策」,而非「預防性升息」,中東戰事引發能源衝擊,通膨壓力已顯著擴散。經濟面臨短期逆風,但尚無重大衰退威脅,勞動市場具備韌性。未來政策路徑:新增輕微情境凸顯不確定性,預估7月將維持利率不變。
美國5月PPI:商品通膨加速上漲,惟服務通膨放緩
- 數據總覽:5月份終端需求PPI月增1.1%,年增率為6.5%;扣除食品及能源後的核心PPI月增0.4%,年增率持平於前月修正值的4.9%。
- 評論:5月份PPI再度高於市場預期,顯示生產端通膨壓力持續升溫。服務價格雖放緩,但結構上仍反映供應鏈成本持續向下游傳導。預期聯準會維持按兵不動。
美國請領失業補助金人數:初領升至2月以來高點
- 數據總覽:截至6月6日當週,首領失業補助金人數為22.9萬人,較前週增加0.4萬人;截至5月30日當週,連續申請失業補助金人數為179.5萬人,較前週修正值增加2.4萬人。
- 評論:初領失業金人數略高於市場預期,並創今年2月以來高點,但近期數據仍受季節性因素干擾。美國勞動市場整體仍維持穩健,對聯準會而言,短期政策焦點仍會放在通膨是否持續降溫。
股票市場、商品市場、總經數據
- 美股:美股在早盤消化偏熱PPI與川普對伊威脅後一度震盪,隨著川普取消對伊打擊、釋出和談訊號,油價與殖利率回落,科技與循環股領漲大盤,主要指數全面收高。
- 商品市場:黃金現貨價格大漲3.4%,期貨仍反應早盤通膨、油價與升息疑慮而收低;原油大跌,因川普取消對伊打擊並稱協議近完成。
- 總經數據:ECB升息一碼、美國PPI與初領失業金人數高於預期。
投資建議
- 買進:根據本中心對該檔個股投資期間絕對或相對報酬率之預測,我們對該股持正面觀點。
- 持有:本中心認為根據目前股價,該檔個股基本面吸引力高於(或低於)同業。
- 賣出:根據本中心對該檔個股投資期間絕對或相對報酬率之預測,我們對該股持負面觀點。