观点与策略
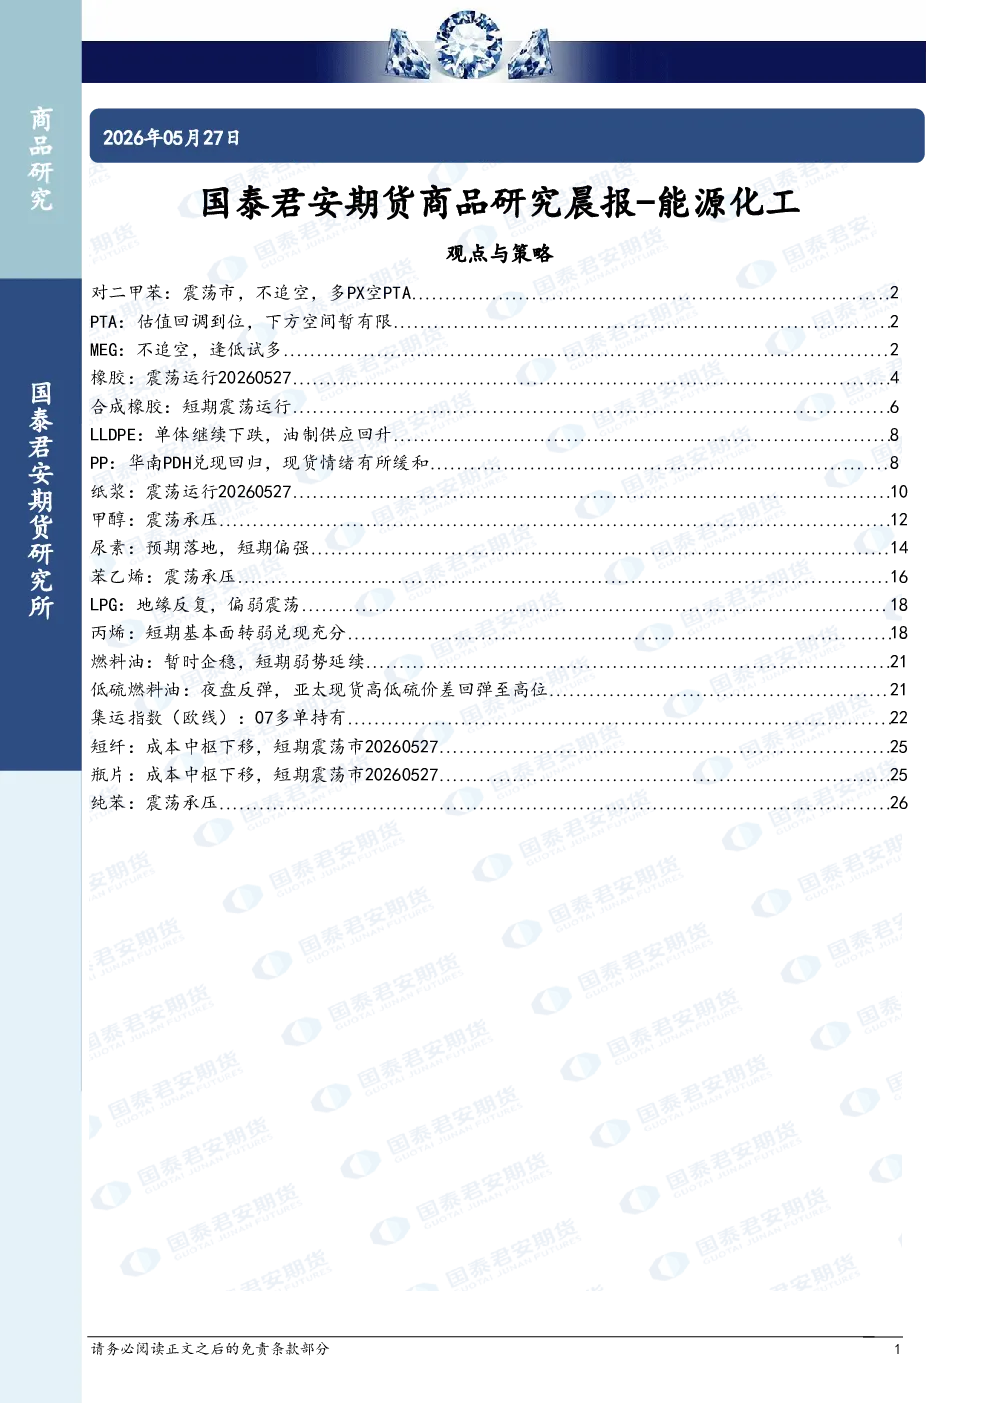
- 对二甲苯(PX):震荡市,不追空,逢低试多。目前估值处于低位,进一步下行空间有限。建议多PP空PX止盈离场,关注原料低价之下终端补库力度。
- PTA:估值回调到位,下方空间暂有限。不追空,逢低试多。PTA大幅走低后,聚酯工厂低位点价,估值整体处于低位。建议多PF空PTA,多PTA空PR持有。
- MEG:不追空,逢低试多。需求负反馈,但乙二醇单边估值降至低位,国产供应继续下滑,港口库存降至中低水平,5-6月份仍处于去库格局。
- 橡胶:震荡运行。青岛地区天胶保税和一般贸易合计库存量环比减少,下游维持刚需备货,海外产区开割初期,工厂抢收原料情绪仍在。
- 合成橡胶:短期震荡运行。丁二烯基本面逐步企稳,顺丁基本面中性。产业链来看,丁二烯供需双减后5月供需小幅双增,顺丁橡胶环节库存中性。
- LLDPE:单体继续下跌,油制供应回升。东北亚乙烯下跌,近期油制原料跌幅大于聚烯烃,上游利润修复。塑料日开工率下降,线性盘面继续回落。
- PP:华南PDH兑现回归,现货情绪有所缓和。C3近期再度反弹,PDH利润较前低修复,PDH检修暂高。关注裂解及PDH装置边际变化。
- 纸浆:震荡运行。供需基本面未出现明显变化,港口库存高位与下游刚需采购的格局持续,市场缺乏打破僵局的新驱动。
- 甲醇:震荡承压。美国与伊朗就霍尔木兹海峡地缘问题产生缓解预期,国际能源价格有所回落。甲醇基本面有支撑但缺乏驱动,港口库存持续去化。
- 尿素:预期落地,短期偏强。尿素价格连续下跌,需求减弱,下游买涨不买跌,导致尿素工厂出货放缓,库存上涨。尿素出口量预计在6月至7月有所增加。
- 苯乙烯:震荡承压。石脑油过剩导致化工整体估值下移,短期偏空为主。纯苯库存处于加速去库格局,下游工厂的纯苯原料处于中性偏低水平。
- LPG:地缘反复,偏弱震荡。丙烷期货价格上涨,国内PDH装置检修计划。
- 丙烯:短期基本面转弱兑现充分。国际能源价格受地缘缓解预期影响有所回落,合成橡胶短期仍跟随油品产业链为主。
- 燃料油:暂时企稳,短期弱势延续。亚太现货高低硫价差回弹至高位。
- 低硫燃料油:夜盘反弹,亚太现货高低硫价差回弹至高位。
- 集运指数(欧线):07多单持有。欧线市场呈现全面爆舱的现况,油价回落不改变欧线及其他航线爆舱的现实。
- 短纤:成本中枢下移,短期震荡市。短纤期货弱势震荡,现货工厂报价维稳,成交优惠商谈。
- 瓶片:成本中枢下移,短期震荡市。上游聚酯原料期货震荡收跌,聚酯瓶片工厂报价涨跌互现,局部持稳。
- 纯苯:震荡承压。江苏纯苯港口样本商业库存总量环比下降,山东纯苯市场延续宽幅下跌。
趋势强度
- 对二甲苯(PX):1
- PTA:1
- MEG:1
- 橡胶:0
- 合成橡胶:0
- LLDPE:0
- PP:1
- 纸浆:0
- 甲醇:-1
- 尿素:1
- 苯乙烯:-1
- LPG:-1
- 丙烯:0
- 燃料油:0
- 低硫燃料油:0
- 集运指数(欧线):1
- 短纤:-1
- 瓶片:-1
- 纯苯:-1