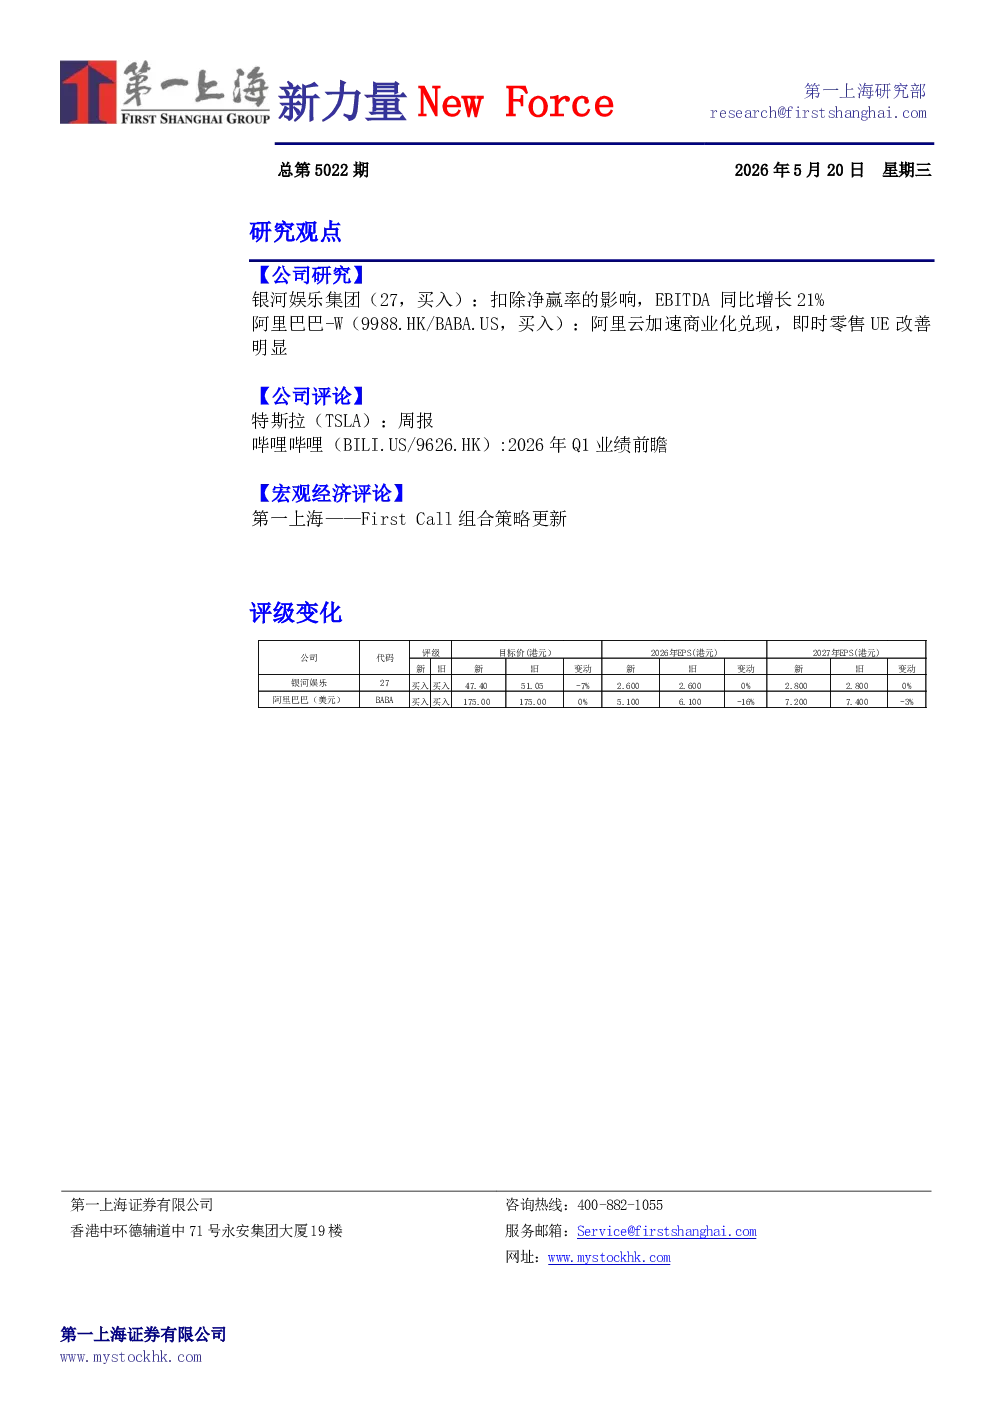
银河娱乐集团(27,买入):扣除净赢率的影响,EBITDA同比增长21%
- 业绩概况:银河净收益同比增长10.7%,环比减少10.4%至123.9亿港元;贵宾博彩收益同比增长18.4%,中场博彩收益同比增长17.1%。经调整EBITDA同比增长8.5%,环比下跌16.8%至3.6亿港元,EBITDA率为28.8。扣除净赢率影响,EBITDA同比和环比分别增长21%及持平。
- 市场占有率:期内的市场占有率估计在19.3%。
- 财务状况:资产负债状况维持非常稳健,净现金增加到365亿港元,能满足新项目的资本开支及股东回报需求。
- 「澳门银河™」及星际酒店业绩:期内「澳门银河™」和星际酒店的净收益分别同比增长13.1%及8.1%;经调整EBITDA分别为33亿和3.8亿港元。
- 「澳门银河™」第三和第四期更新:「澳门银河™」的第十个酒店品牌—嘉佩乐酒店及度假村已于2026年2月正式开放;集团也将高端博彩区『嘉天峰』的私人包厢数量由六个增加至十个;「澳门银河™」第四期项目预计2027年完工。
- 其他要点:世界杯可能对行业有负面影响,但集团会举办活动和演唱会抵消;星际酒店博彩区翻新已完成,酒店客房装修预计2027年第一季度完成。
- 维持买入评级:目标价47.40港元,相等于2026年EV/EBITDA的12倍。
- 风险因素:经济增长比预期差、政策风险、来自其他经营者的竞争。
阿里巴巴-W(9988.HK/BABA.US,买入):阿里云加速商业化兑现,即时零售UE改善明显
- 业绩概况:FY2026Q3营收2848亿元(yoy+2%),剔除高鑫零售/银泰后同口径同比增长9%。分业务看,阿里巴巴中国电商集团收入1593.47亿元(yoy+6%),阿里国际数字商业集团收入392.01亿元(yoy+4%),云智能集团收入432.84亿元(yoy+36%)。利润端受战略投入影响明显,营业利润106亿元(yoy-74%),净利润156亿元(yoy-66%),经调整EBITDA341亿元(yoy-45%)。
- 阿里云商业化:云智能集团收入416.26亿元(yoy+38%),外部商业化收入同比增长40%,经调整EBITA为37.96亿元(yoy+57%)。AI相关产品收入89.71亿元,占比达30%。百炼ARR达80亿元。
- 电商经营现金流:FY26Q4中国电商集团收入1222.20亿元(yoy+6%),经调整EBITA240.10亿元(yoy-40%)。即时零售收入199.88亿元(yoy+57%),88VIP会员超6200万。
- 维持目标价:目标价美股175美元/港股170港元,维持"买入"评级。
- 风险提示:闪购亏损加剧、电商业务增速放缓、云智能盈利不及预期等。
特斯拉(TSLA):周报
- Robotaxi:特斯拉正准备建设区域支持中心网络以支持Cybercab运营,其中一个项目已在拉斯维加斯启动。Cybercab正配备星链天线进行测试。
- FSD:瑞典交通管理局已确认特斯拉的FSD正在通过欧盟的审批程序,最早可能在2026年夏季或秋季全面推广。比利时已批准特斯拉在公共道路上对FSD进行监督测试。特斯拉申请了新专利“用于联合行为规划和预测的人工智能建模技术”。特斯拉开始推送FSD V14.3.3软件更新。
- 储能:特斯拉推出新款“远程电表”,专为解决家庭电力容量限制。
- 电动车:特斯拉提高了Model Y的售价。特斯拉在印度班加罗尔开设了体验中心。特斯拉柏林工厂将投资2.5亿美元用于扩建厂内电池工厂。
哔哩哔哩(BILI.US/9626.HK):2026年Q1业绩前瞻
- 财务一致预期:第一季度收入为74.68亿元,同比增长6.6%。Non-GAAP归母净利润预期为5.29亿元,同比增长46.4%。毛利率预期改善至37.5%,经营利润率预期达6.7%。
- 业务展望:直播及增值服务将探讨如何通过丰富中长视频及泛知识类内容生态来持续赋能该板块。广告业务预期保持约25.5%的较快增长。移动游戏业务一季度预期出现同比回落。IP衍生品及电商等其他业务预期在总营收中的占比维持在个位数。
- 管理层关注点:市场期待管理层在业绩会上就2026年全年商业化转化空间、销售管理费用控制空间、AI领域的资本开支规划以及全年的利润率修复目标提供更为明晰的路线图。
第一上海——First Call组合策略更新
- 调仓策略:美股延续上周调整,硬件/光通信子板块为本日重灾区。执行三笔防御调仓:清仓OKLO、减仓DRAM、减仓GLD。现金比例由7.90%抬升至19.75%,硬件板块权重由61.71%降至53.30%。