研究观点
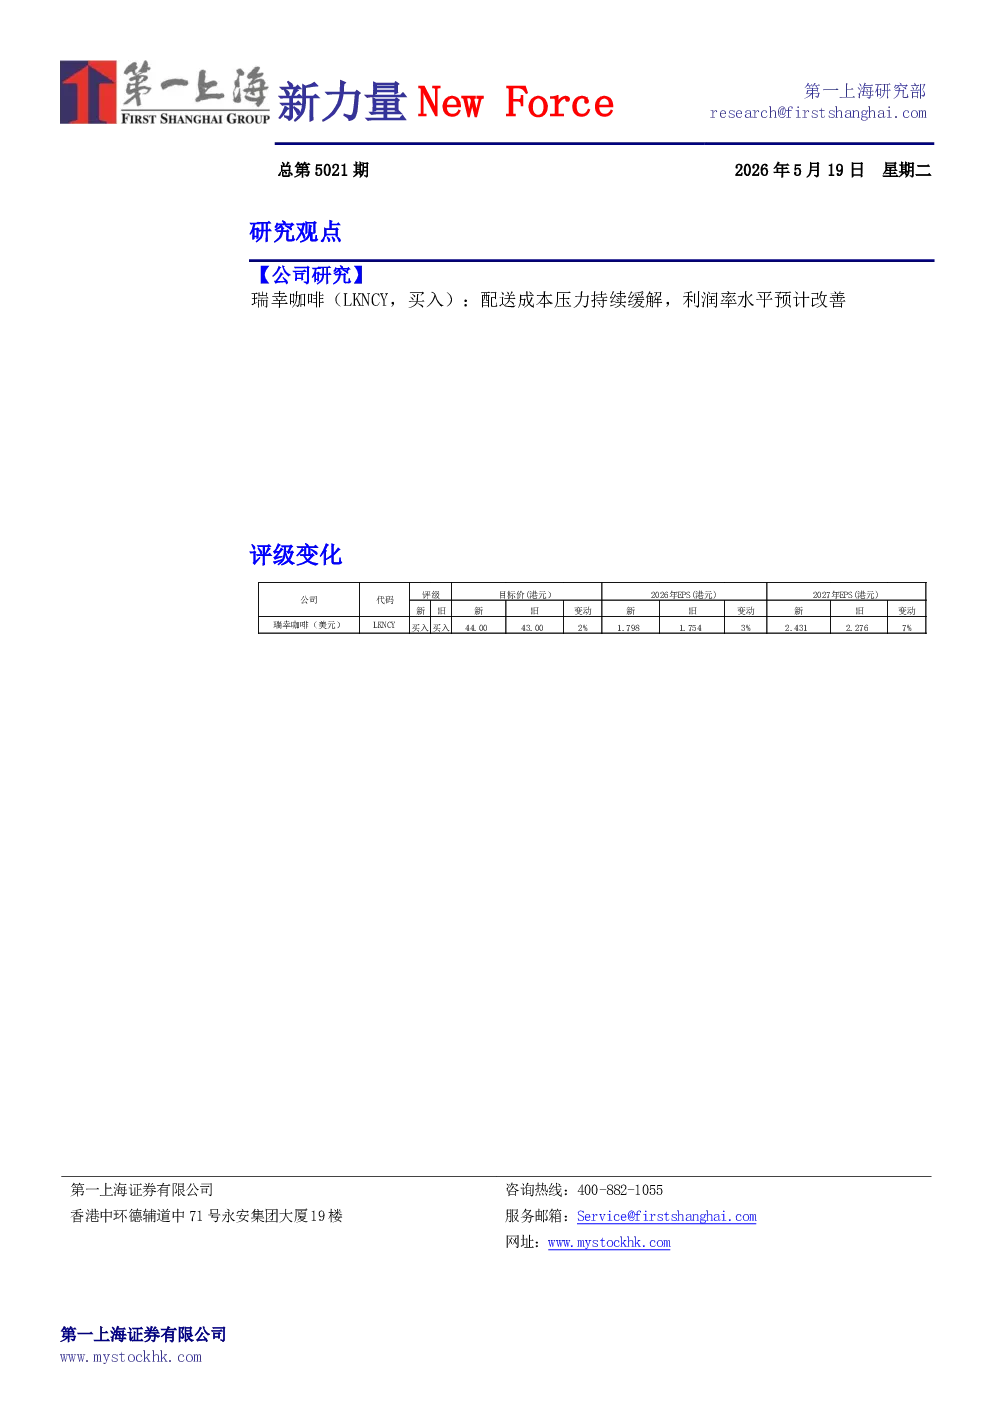
瑞幸咖啡(LKNCY,买入):配送成本压力持续缓解,利润率水平预计改善。
FY26Q1业绩概览
- 总收入119.95亿元,同比增长35.3%。
- 原材料成本48.54亿元,同比增长35.8%,与营收增速基本同步,毛利率与去年同期持平。
- GAAP营业利润7.16亿元,同比下滑2.6%,GAAP营业利润率6.0%,同比-2.3ppt。
- GAAP净利润5.06亿元,同比下降3.6%,净利率4.2%,同比-1.7ppt。
- 剔除股权激励后,Non-GAAP净利润6.86亿元,同比增长5.9%,Non-GAAP净利率5.7%,同比-0.2ppt。
门店规模与活跃用户
- 门店总数达33,596家,单季净增2,548家,其中自营店21,807家,净增约1,573家;联营店11,789家,净增约975家。
- 海外门店177家,其中新加坡82家,美国12家,马来西亚83家。
- 月均交易用户数9,309万,同比增长25.3%。
自营同店销售额增速
- FY26Q1自营同店销售额增速(SSSG)转负至-0.1%,去年同期为+9.2%。
- 管理层表示仍将以有竞争力的速度推进门店网络建设,预计FY26年SSSG可能继续承压。
配送成本与费用
- 配送费用13.08亿元,同比激增89.8%,占营收比例从去年同期的7.8%攀升至10.9%。
- 对比FY25Q4,配送费用占比环比下滑-2.1pct,显示出电商平台补贴力度逐步减小。
- 门店层面营业利润11.69亿元,门店层面营业利润率13.6%,自营门店OPM同比有所下降。
- 销售与营销费用7.32亿元,同比增长47.5%,占营收比重6.1%。
- 管理费8.61亿元,同比增长25%,占净收入约7.2%。
- 非GAAP营业利润已剔除股权激励支出,为8.98亿元,同比增长4.1%。
目标价与评级
- 目标价44.0美元,维持买入评级。
- 电商平台竞争带来的补贴短期内将逐季度减弱,配送成本逐步降低,利润率水平逐步改善。
- 采用DCF估值(WACC 12%,永续增长率3%),合理股价应为44.0美元,比当前股价高出27.6%。
风险提示
- 电商平台补贴导致的竞争环境变化,海外扩张不及预期。