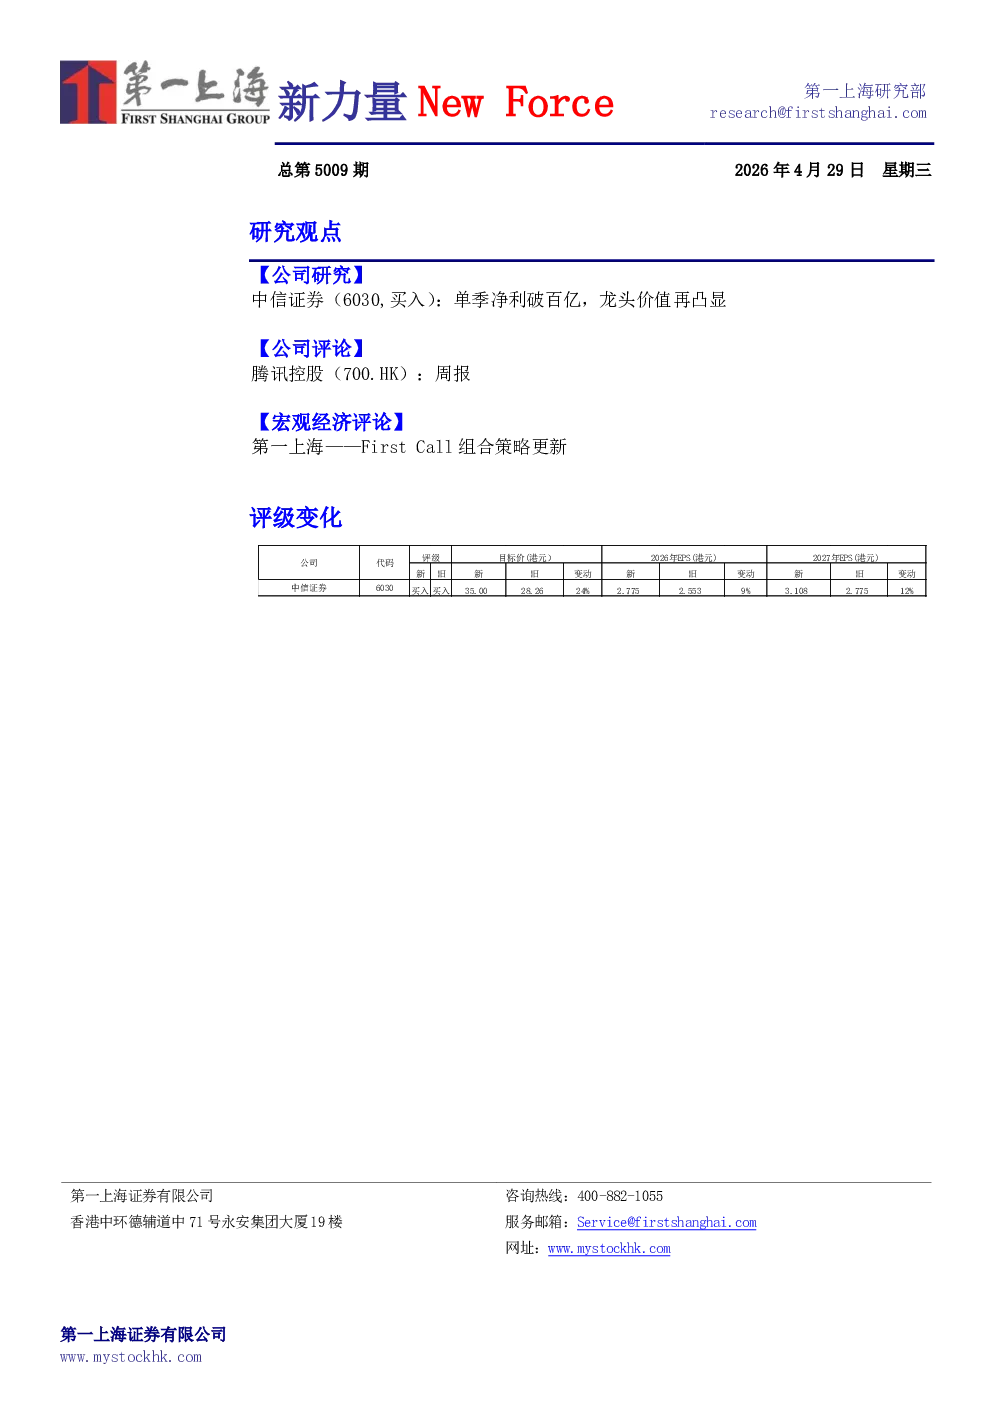
中信证券(6030,买入):单季净利破百亿,龙头价值再凸显
业绩表现超预期,盈利能力显著跃升
2026年第一季度,中信证券业绩全面超预期,实现营业收入231.6亿元,同比增长40.9%;归母净利润102.2亿元,同比增长54.6%,单季度净利润首次突破百亿大关,创下历史新高。加权平均ROE同比提升1.07个百分点至3.46%,盈利能力显著增强。净利润率提升至44.5%,主要得益于高毛利业务(如投行、资管)占比提升及良好的成本控制,经营效率持续优化。
稳健扩表支撑发展,资本实力夯实
截至2026年第一季度末,公司总资产规模达2.24万亿元,较年初扩张7.8%,延续了稳健的扩表节奏。杠杆倍数为4.85倍,较年初微降0.04倍,资本结构保持稳健。公司净资本充足,风险覆盖率、资本杠杆率等核心监管指标均远高于监管标准,抗风险能力强劲,为业务拓展提供坚实资本保障。
全业务线开花,自营与经纪表现突出
分业务看,各条线全面开花,协同效应显著:
- 经纪业务:受益于市场日均股基成交额高增及财富管理转型深化,实现收入49.2亿元,同比增长47.8%。
- 投行业务:收入12.1亿元,同比增长23.8%。境内外股权及债券承销规模均居行业第一,IPO储备项目丰富,龙头地位稳固。
- 资管业务:收入35.1亿元,同比增长36.7%。旗下华夏基金净利润同比增长12.7%至6.3亿元,主动管理能力持续增强。
- 自营业务:表现突出,实现收入115.4亿元,同比增长26.6%。FICC做市及衍生品等客需型非方向投资转型成效显著,熨平市场波动能力增强。
- 利息净收入:显著修复,同比增长6.2倍,期末公司融出规模达2,159亿元,同比+44.2%,信用业务显著回暖,两融市占率8.3%。
- 国际业务:成为重要增长极。中信证券香港及中信里昂受益于港股IPO市场回暖及跨境业务拓展,一季度合计IPO募资规模97亿港元,同比增长242%。
研究结论
考虑到公司扩表趋势延续、杠杆率提升空间打开、以及国际业务表现优异,上调2026-2028年归母净利润预测分别至378/430/480亿元,同比增长25.7%/13.9%/11.5%。鉴于公司龙头地位稳固,具备显著的规模效应与抗风险能力,且ROE有望持续提升及国际业务贡献增加,给予2026年目标价35.00港元,对应2026年1.5倍PB,维持“买入”评级。
重要风险
- 宏观经济复苏不及预期;2. 资本市场大幅波动;3. 政策监管风险;4. 经营与改革风险;5. 行业竞争加剧。
腾讯控股(700.HK):周报
腾讯发布混元3.0预览版,采用MoE架构,总参数量295B,支持256K上下文,商业化定价输入最低1.2元/百万tokens,输出最低4元/百万tokens。混元3.0与WorkBuddy等底层办公生态深度绑定,强化“模型+SaaS”商业化壁垒。
腾讯确立“腾讯混元+DeepSeek双引擎”策略,DeepSeek-V4上线并开源,单token算力消耗降至V3.2的27%,V4-Flash API输入价格下调至1元/百万tokens。DeepSeek全系列模型规模化落地,提升C端产品留存与转化,为B端企业提供更具成本优势的AI解决方案。
企业微信灰度上线“记录面聊”功能,借助声纹识别技术自动分辨发言人并实时语音转文字记录,自动提炼核心要点并生成待办事项,增强企业客户粘性,为腾讯云与企服板块提供支撑。
国新办释放支持游戏出海积极信号,腾讯手游《失控进化》宣布定档7月全平台上线,全网累计预约量突破3200万,产品管线保持健康的新老交替节奏,预计海外游戏业务将持续贡献稳定的自由现金流。