SK海力士(660.KS.买入)
- 业绩摘要:2026Q1公司营收52.6万亿韩元,同比增加198.1%;毛利率79.3%,同比增长10.5个百分点;经营利润37.6万亿韩元,同比增长405.5%;GAAP净利润40.4万亿韩元,同比增长397.6%。
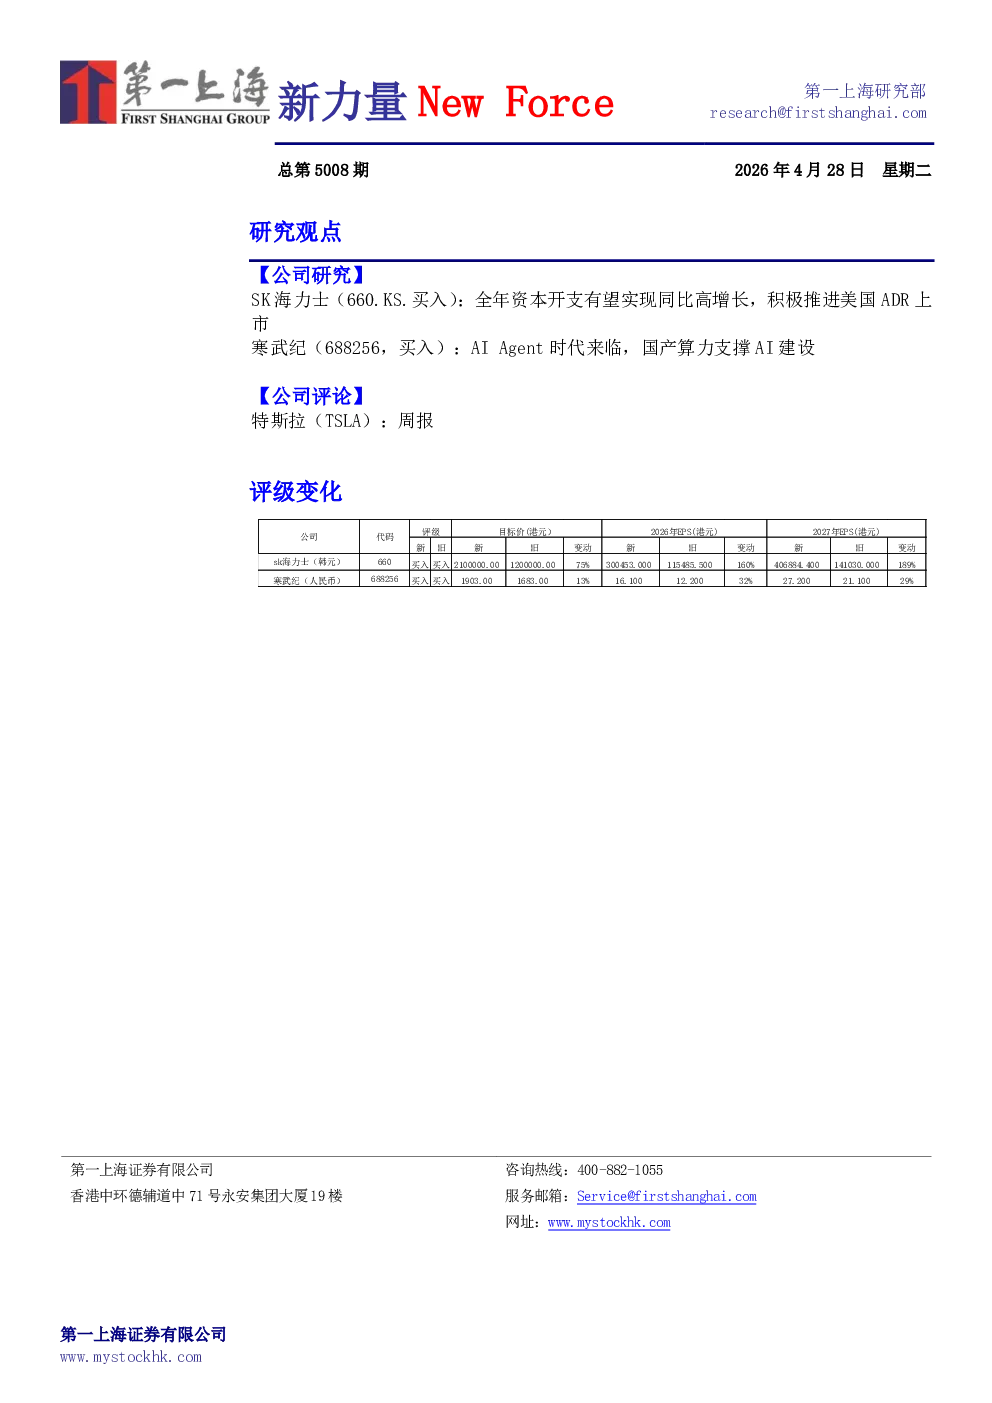
- 行业半导体存储股价:129.2万韩元目标价210.0万韩元(+62.54%)。
- 内存超级周期来临:公司HBM份额增长至57%;Q1 DRAM营收同比增长192.6%达41.1万亿韩元,其中HBM营收同比增长36.7%达8.5万亿韩元;NAND营收同比增长256.9%达11.5万亿韩元。
- 2026全年资本开支:同比显著增长,主要用于建设龙仁半导体园区、M15X厂扩产以及EUV等关键设备采购。
- ADR上市:将于2026H2在美国上市。
- 目标价及评级:目标价210万韩元,买入评级。预计2026/2027/2028财年公司营收分别为324.8/452.0/505.0万亿韩元,三年CAGR 73.2%。
- 风险因素:AI需求不及预期;HBM4产能爬坡及良率不及预期;DRAM和NAND供过于求时间早于预期。
寒武纪(688256,买入)
- 25年业绩回顾:收入65.0亿元,同比增长453.2%;毛利率55.2%,同比略下滑1.6个百分点;归母净利润为20.6亿元,扭亏为盈。
- Token消耗:26年3月我国词元日均调用量140万亿,25年底为100万亿,24年初仅为1,000亿。
- 大客户需求:日均Token消耗量在26年3月达到120万亿级别。
- 国产算力渗透:国产算力在推理端已经变得“好用”,纯国产供应链已经取得积极进展。
- 目标价及评级:目标价1,903元,维持买入评级。预计26-28年收入分别为180.5亿/289.8亿/392.9亿,同比增长178%/61%/36%;归母净利润68.0亿/114.7亿/158.1亿,同比增长230/67%/37%。
- 风险提示:供应链波动,行业竞争加剧,客户自研芯片,产品迭代延迟。
特斯拉(TSLA)
- Robotaxi:Cybercab于拉斯维加斯被目击,特斯拉分享Cybercab量产视频;Cybercab首次在内华达州现身,测试车内仍配有方向盘和安全员。
- FSD:FSD v15将完全兼容现有的AI4硬件,计划于2026年底或2027年初发布;HW3硬件将无法实现无人FSD驾驶。
- FSD在欧洲扩展:荷兰车辆管理局批准特斯拉的FSD(监督)技术,西班牙交通总局证实特斯拉正在西班牙进行测试,测试结果出色。
- 芯片:特斯拉升级AI4,AI5将不用于车辆,而是优先部署于Optimus和轨道数据中心;AI4+芯片预计将于2027年年中左右投入量产。
- 收购AI硬件公司:特斯拉以20亿美元收购一家尚未公开名称的人工智能硬件公司。
- 超充:特斯拉开始建设仅供其Robotaxi车队使用的超级充电站。
- 机器人:特斯拉确认其Fremont工厂的Optimus生产线已全面投产,试点年产能目标达100万台。
- 电动车:新款Roadster将于5月发布,基础版百公里加速1.9秒,续航里程约980公里。