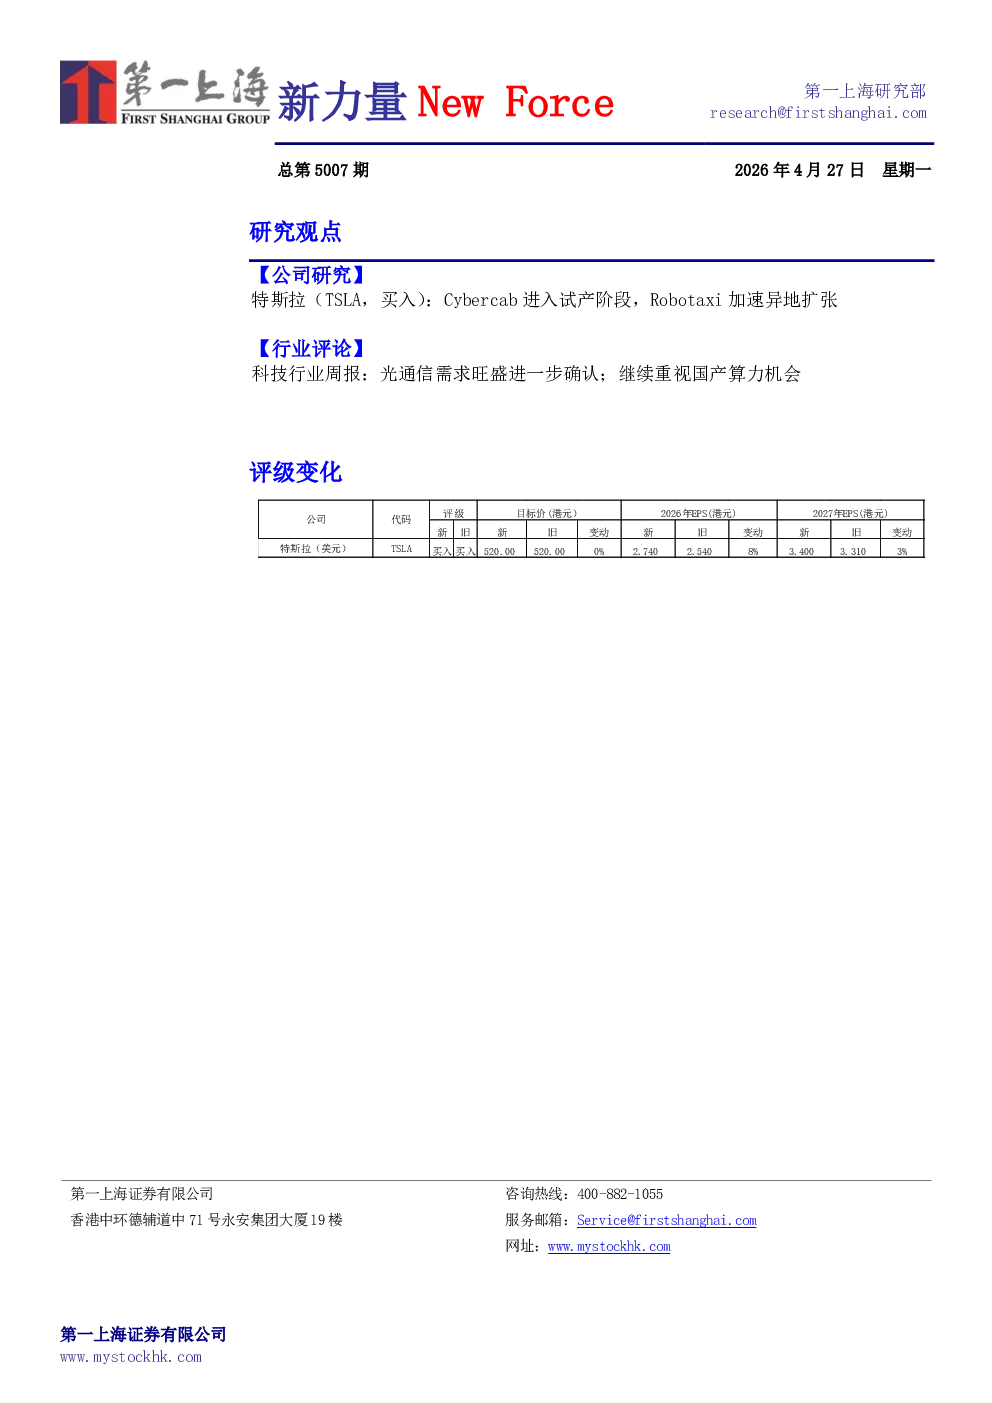
公司研究:特斯拉(TSLA,买入)
- Cybercab试产:Cybercab与Semi已在德州及内华达工厂进入试产阶段,预计2026年量产,初期产量爬坡较慢,年底或2027年有望实现指数级增长。
- Robotaxi进展:付费行驶里程环比翻倍,累计接近170万英里,奥斯汀无安全员运营区扩大,达拉斯和休斯顿启动无监管载客测试,计划2026年底前扩大至美国九个地区。
- FSD用户数:全球付费用户达128万,同比增长51%,增量来自订阅,V15版本将运行于AI5硬件,预计年底或2027年初发布。
- HW3升级:HW3因内存带宽限制无法支持无监管FSD,将为车主提供HW4折价置换及硬件升级方案。
- 监管计划:二季度赴布鲁塞尔争取欧盟FSD放行,三季度目标落地中国市场。
- AI5部署:AI5推理芯片已于4月完成流片,初期优先部署于Optimus及数据中心,计划投资30亿美元自建晶圆厂,与英特尔合作14A制程,与SpaceX合作Terafab量产。
- Optimus进展:V3设计接近完成,预计2026年中期展示,初期量产爬坡节奏不确定。
- 目标价与评级:目标价520.00美元,维持买入评级,预计2026至2028年收入为1090亿/1446亿/1810亿美元,未来三年维持盈利。
- 风险提示:Cybercab产能爬坡不达预期、FSD中欧推送不达预期、出行软件监管问题、机器人进度不达预期。
行业评论:科技行业周报
- 光通信需求:新易盛Q1业绩超预期,收入同比增长106%,毛利率创新高,验证行业景气,供不应求格局延续至2028年。
- 光通信投资机会:关注中际旭创、应用光电、长芯博创、Tower Semiconductor等。
- 海外算力产业链:推荐CPU龙头公司,AI进入Agentic AI时代,CPU性能重要性提升。
- 国内Token消耗:DeepSeek V4上线,Token日均调用量140万亿,算力需求持续暴涨。
- 国产算力机会:关注寒武纪、海光信息、芯原股份、中芯国际等。
- 国产算力供应链:关注华丰科技、伟测科技、长川科技等。
- IC载板产业链:关注深南电路、鹏鼎控股、兴森科技、宏和科技等。
- AI通胀:关注功率器件、模拟器件相关公司,如英飞凌、OnSemi、士兰微、德州仪器等。