当前位置:首页
/
其他报告
/
报告详情
固定收益部市场日报
交易台市场评论
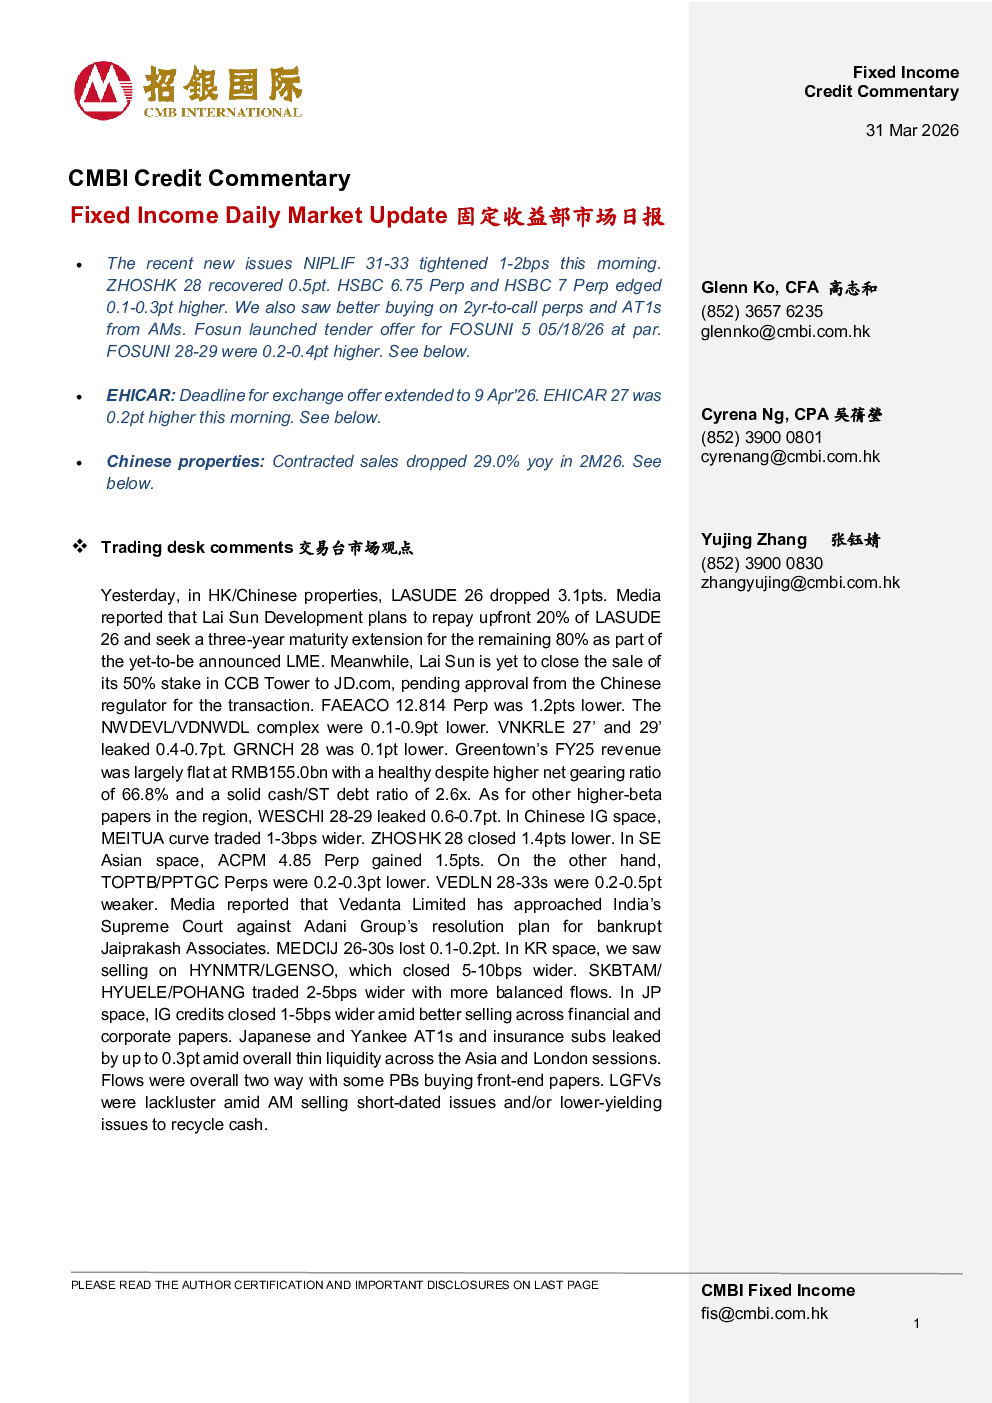
EHICAR 27今晨高0.2pt。CMBI信用评论2026年3月31日交换提案截止日期延长至2026年4月9日。
港/中资地产股中,LASUDE 26下跌3.1点,媒体报道称莱逊发展计划提前偿还20%并延长剩余80%到期日;FAEACO 12.814永续合约下跌1.2点;NWDEVL/VDNWDL复合体下跌0.1-0.9点;VNKRLE 27’和29’泄露0.4-0.7点;GRNCH 28下跌0.1点。
绿城25财年营收1550亿元人民币,净负债比率66.8%,现金/短期债务比率为2.6倍。
中国内地固定收益市场,MEITUA曲线交易范围扩大1-3个基点;ZHOSHK 28收盘价下跌1.4点。
东南亚市场,ACPM 4.85永续合约上涨1.5点;TOPTB/PPTGC永续合约下跌0.2-0.3点;VEDLN 28-33s下跌0.2-0.5点。
韩国市场,HYNMTR/LGENSO的抛售,收盘价扩大5-10个基点;SKBTAM/HYUELE/POHANG交易范围扩大2-5个基点,资金流向平衡。
日本市场,固定收益信用债券收盘价扩大1-5个基点;AT1和保险子债券下跌0.3点,资金流向双向,部分PB购买前端债券;LGFVs表现平淡,合同销售额同比下降29.0%。
固定收益信贷评论
新问题NIPLIF 31-33今晨收紧1-2个基点;ZHOSHK 28上涨0.5点;HSBC 6.75 Perp和HSBC 7 Perp小幅上涨0.1-0.3点;AMs在2年到期看涨期权和AT1s上购买活跃。
复星宣布对FOSUNI 5的投标要约,日期为05/18/26,价格为面值;FOSUNI 28-29上涨0.2-0.4点。
中国房产:2M26年合同销售额同比下降29.0%,CHJMAO同比增长16%,REDSUN/HONGSL、YLLGSP、GEMDAL同比下降79%、75%、63%。
离岸亚洲新问题(已定价)今日无;新问题(管道)包括韩国矿山恢复与矿物资源公司PT Bank Mandiri美元5年T+180、斯里兰卡5.875、LG Chem、Vedanta Ltd、Woodside Energy Group、软银集团SOFTBK 2.75 06/21/56、中国中信财务资产管理公司等。
境内首次发行,昨天共发行52支信用债,总额310亿元人民币。
宏观与市场气氛
周一市场走势不一,美国国债收益率下降,2年、5年、10年、30年收益率分别为3.82%、3.97%、4.35%、4.91%。
中诚信国际经济研究预计,2026年第二季度末LPR将下调10个基点,为低迷的房地产市场提供支持。
中东地区地缘政治紧张局势可能推高能源价格,影响中国通货膨胀压力和降息空间。
重要事件与公告
EHICAR 7 09/21/26交换要约截止日期延长至2026年4月9日,提出的金额为1.666亿美元,低于85%最低接受水平。
复星对FOSUNI 5发起平价要约,体现对自身流动性的信心。
西部水泥B+评级,展望稳定。
京东集团拟发行5/10年期高级无担保点心债券。
研究结论
EHICARs当前估值已为非困境信用过度计入了下行风险,维持买入评级。
复星信用状况正在改善,维持对FOSUNI 8.5 05/19/28的买入评级。
中国房地产市场复苏道路依然漫长,取决于家庭收入预期和房价走势。