核心观点与市场动态
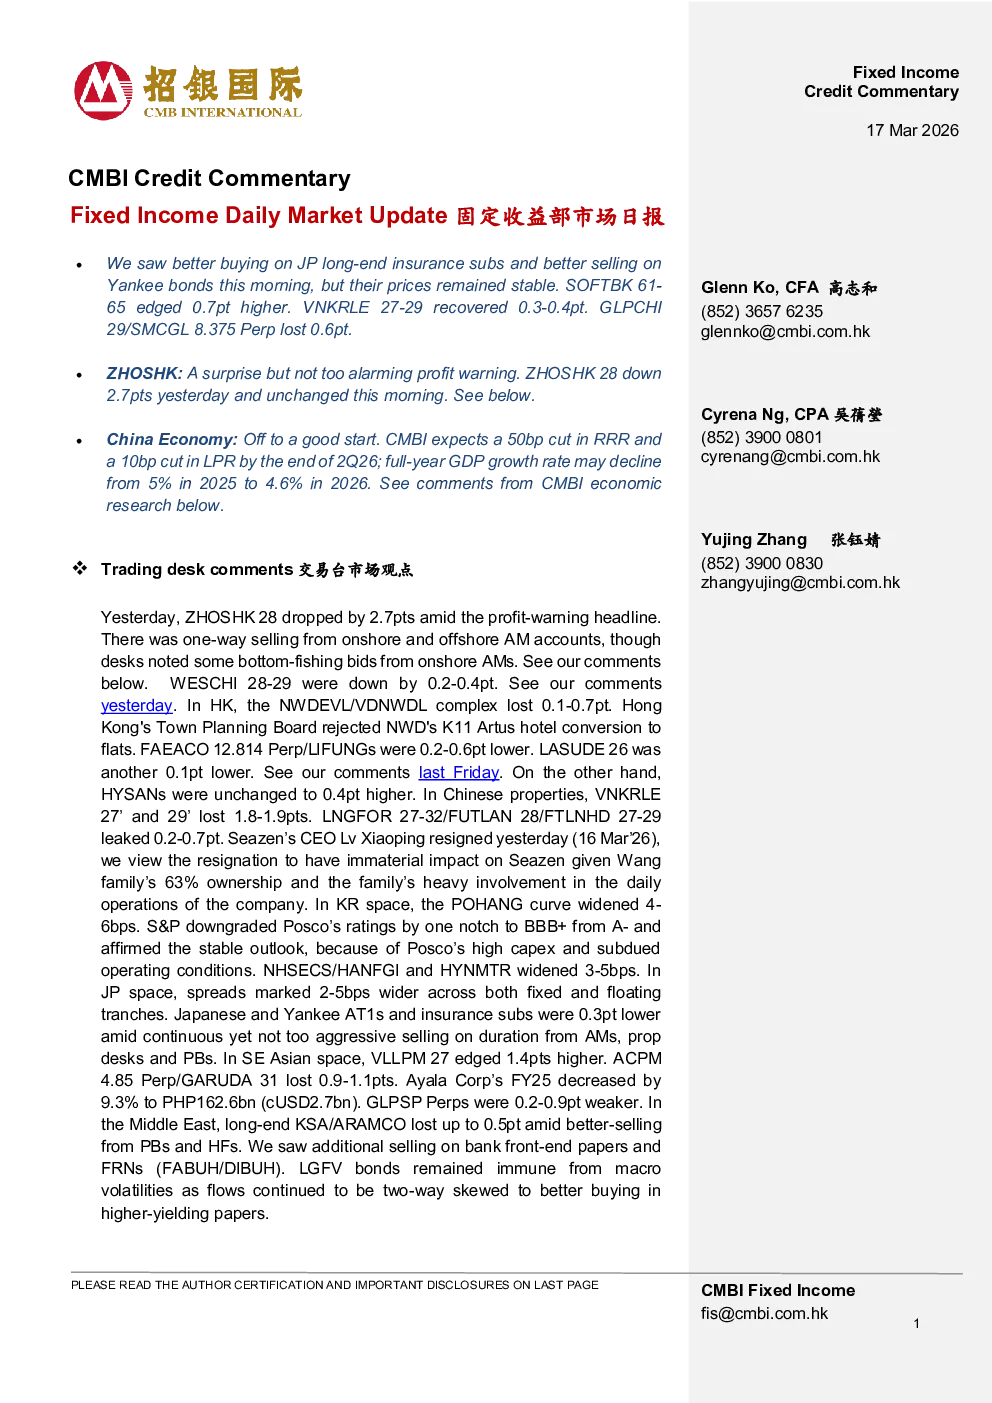
- 市场表现:今日JP长期保险子债买盘较好,Yankee债券卖盘增加但价格稳定。SOFTBK 61-65上涨0.7pt,VNKRLE 27-29回升0.3-0.4pt,GLPCHI29/SMCGL 8.375 Perp下跌0.6pt。
- 中资公司动态:中银香港(ZHOSHK)发布盈利预警,但影响有限,维持对ZHOSHK 28的“买入”评级。中银香港近期的再融资风险和杠杆率较低,预计2025年总利润和吸收率仍将保持在约100%。
- 中国经济开局:中国经济2026年初表现强劲,零售销售、固定资产投资和工业产出均有所增长,但房地产销售和价格继续下滑,汽车等耐用品消费萎缩,经济复苏可持续性存疑。
- 政策预期:预计2026年第二季度末降准50bp,降息10bp,全年GDP增速或从2025年的5%降至2026年的4.6%。房地产支持政策可能成为核心,包括进一步降息和利息支付补贴。
关键数据
- 宏观经济数据:2026年2月零售销售同比增长4.8%,固定资产投资同比增长1.8%,工业增加值同比增长6.3%。
- 房地产市场:2026年2月商品房销售面积同比下降15.9%,新建商品住宅销售面积同比下降12.8%,二手住宅销售面积同比下降15.7%。
- 企业数据:中银香港2025年归属于股东亏损不超过20亿元,但剔除非现金减值后仍预计盈利。
研究结论
- 中银香港:盈利预警影响可控,公司基本面稳健,维持“买入”评级。
- 中国经济:经济开局良好但复苏不具可持续性,政策支持空间较大,预计2026年经济增速放缓。
- 市场展望:中资公司债券市场短期内波动较大,但长期仍具投资价值,建议关注政策动向和经济复苏进程。