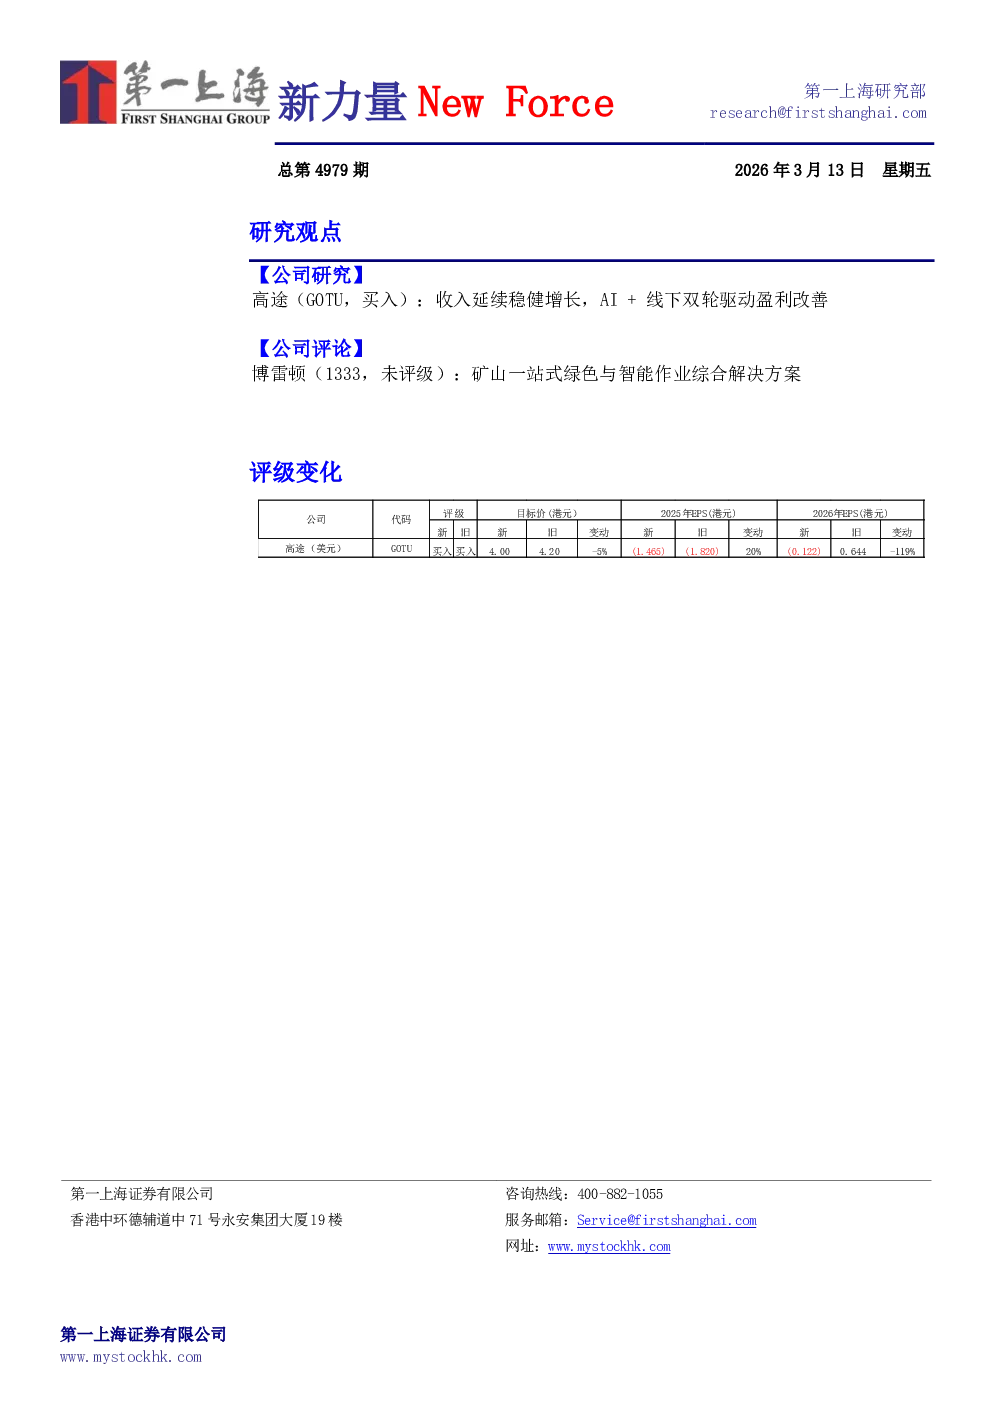
高途(GOTU,买入):收入延续稳健增长,AI +线下双轮驱动盈利改善
- FY25Q4业绩概览:收入同比+21.4%至16.85亿元,Non-GAAP经营亏损收窄19%;Non-GAAP净亏损环比改善;现金收款同比增长19.1%至21.6亿元;现金及等价物39.7亿元,无有息负债。
- 业务表现:
- 非学科培训及传统业务(K12)约占总收入80%,非学科培训收入同比+45%以上,续保率超75%;传统学习服务收入同比+15%。
- 成人及大学生业务收入占比约15%,现金收款同比增长15%;2025年在线业务实现盈利。
- FY26Q1预期:收入增速5.7%-7.0%(15.78-15.98亿元),环比下降主要因春节时间较晚影响行课节奏,预计Q2回归双位数增长。
- 核心战略:系统性优化产品组合与渠道结构,推进AI+教育深度融合,提升效率;形成“核心业务稳健增长”与“新业务起量”双轮驱动路线图。
- 增长驱动力:在读人数提升、单元经济优化、获客效率提升(AI驱动);已连续5个季度实现经营杠杆。
- 估值与评级:目标价4.0美元(较收市价+89.9%),买入评级;基于12%折现率及-1%永续增长率。
- 风险提示:政策监管变动、新业务拓展不及预期、线下网点招生表现不及预期。
博雷顿(1333,未评级):矿山一站式绿色与智能作业综合解决方案
- 投资要点:电动工程机械提供商,设计开发自动作业电动工程机械及智能运营服务,覆盖露天矿山场景。
- 解决方案:以“光储供能+电动运力+智能调度”三位一体,实现能源清洁化、装备电动化、作业无人化、运营数字化,单矿降本30%-50%、减碳90%以上,提升效率20%-40%。
- 商业化落地:
- 发布无驾驶室无人矿卡9M145E,实现“装-运-排”全流程无人化;轻资产运营模式(设备销售+线控底盘+技术服务费),2025年上半年收入占比11%。
- 基于多模态大模型实现车辆路径优化、能耗管理、故障预测,综合运营成本降低20%。
- 客户按“运力+能源+智能服务”付费,降低转型门槛,客户终身价值(LTV)提升3倍以上。
- 战略布局:通过“增资扩股+股权转让”收购非洲金矿(35%股权),布局“无人矿卡+矿产资源+零碳智慧矿山”赛道。
- 点评:无人智能矿卡赛道前景广阔,2026年起渗透率加速,头部企业有望享受估值与业绩双击;收购低成本金矿将中长期带动利润修复与营收增长。
- 风险提示:行业竞争加剧、海外扩张与政策资源落地风险、研发不及预期。