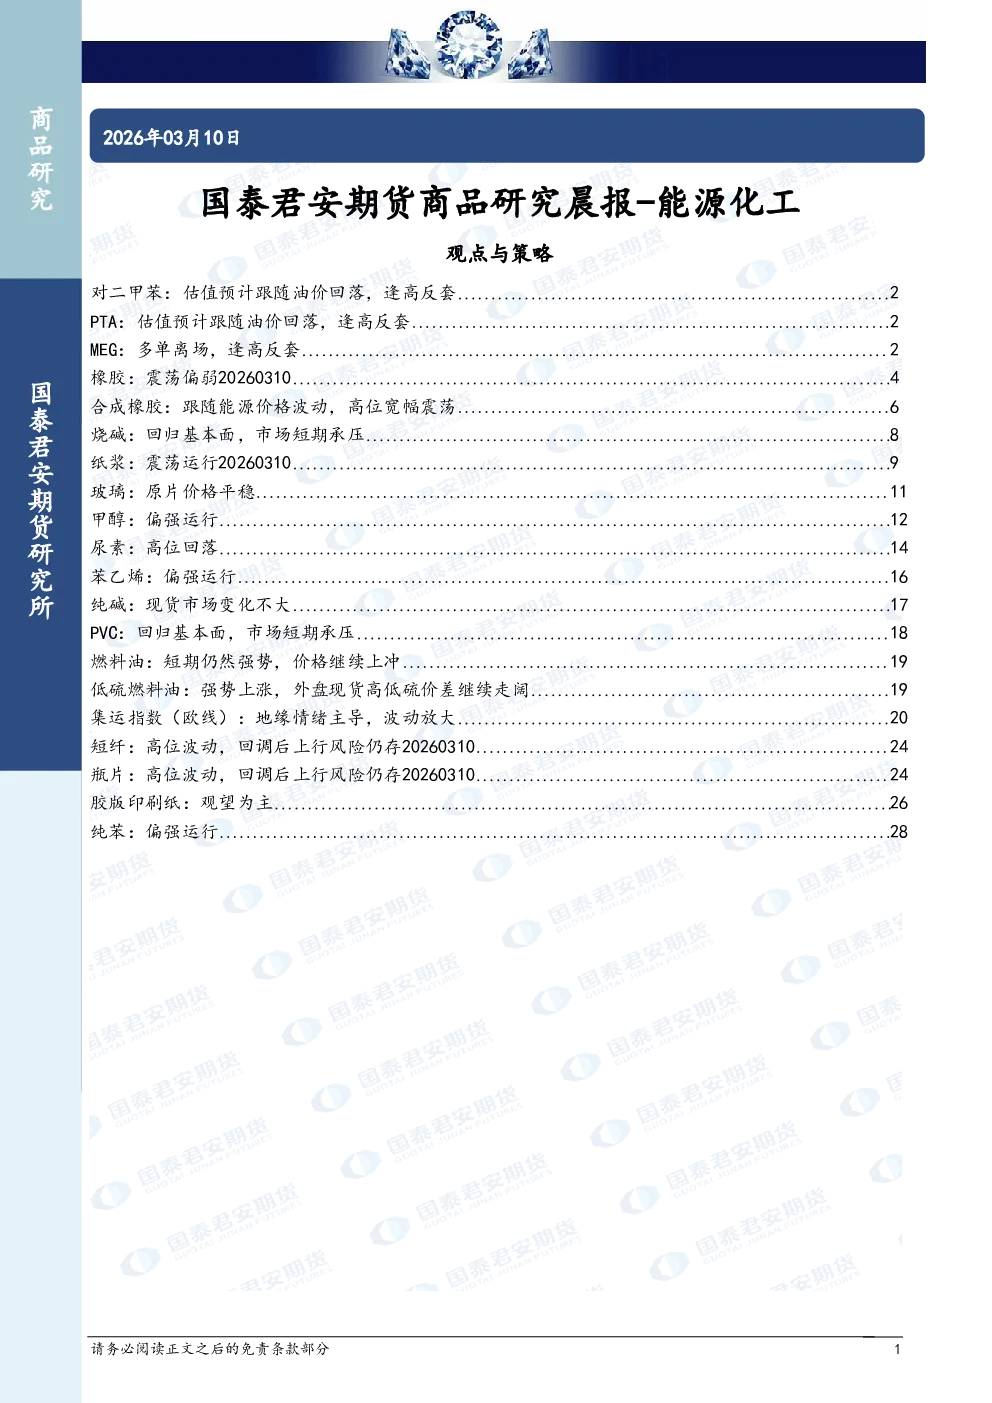
观点与策略
- 对二甲苯(PX):估值预计跟随油价回落,逢高反套。
- 精对苯二甲酸(PTA):估值预计跟随油价回落,逢高反套。
- 乙二醇(MEG):多单离场,逢高反套。
- 橡胶:震荡偏弱。
- 合成橡胶:跟随能源价格波动,高位宽幅震荡。
- 烧碱:回归基本面,市场短期承压。
- 纸浆:震荡运行。
- 玻璃:原片价格平稳。
- 甲醇:偏强运行。
- 尿素:高位回落。
- 苯乙烯:偏强运行。
- 纯碱:现货市场变化不大。
- 聚氯乙烯(PVC):回归基本面,市场短期承压。
- 燃料油:短期仍然强势,价格继续上冲。
- 低硫燃料油:强势上涨,外盘现货高低硫价差继续走阔。
- 集运指数(欧线):地缘情绪主导,波动放大。
- 短纤:高位波动,回调后上行风险仍存。
- 瓶片:高位波动,回调后上行风险仍存。
- 胶版印刷纸:观望为主。
- 纯苯:偏强运行。
基本面跟踪与行业新闻
- PX:华东一套160万吨PX装置计划外停车,重启时间未定。
- PTA:现货价格上涨至7200元/吨,主流基差在05-15。
- MEG:华东部分主港地区MEG港口库存约106.8万吨,环比增加6.6万吨。
- 橡胶:青岛地区天胶保税和一般贸易合计库存量68.04万吨,环比增加0.05万吨。
- 合成橡胶:国内顺丁橡胶样本企业库存量在4.34万吨,较上周期减少1.01万吨。
- 烧碱:山东液碱市场大部分企业报价持续走高,成交情况各厂表现不一。
- 纸浆:针叶浆价格随期货盘面先涨后跌,整体波动加剧;阔叶浆则表现相对平稳。
- 玻璃:国内浮法玻璃市场价格基本稳定,沙河区域个别大板微调。
- 甲醇:甲醇现货价格指数2459.39,+287.61,国内甲醇期现市场全线大幅上涨。
- 尿素:中国尿素企业总库存量109.81万吨,较上周期减少7.79万吨。
- 苯乙烯:纯苯、苯乙烯仍然会偏强,冲突带来的主要影响有三:裂解装置降负、国内出口继续新增、纯苯其他下游开始积极补库。
- 纯碱:国内纯碱市场走势偏强,个别企业调涨,企业装置大稳小动,下游企业观望谨慎。
- PVC:国际能源价格持续明显上涨,乙烯等上游原料价格明显上调,全球乙烯法企业存在降负荷趋势。
- 燃料油:中远提涨200至2700美元/FEU;OOCL提涨550至2800美元/FEU。
- 集运指数(欧线):集运指数(欧线)盘中受地缘消息面影响波动明显放大,整体走势呈现近月强、远月弱的特征。
- 短纤:短纤期货涨停,现货方面工厂报价多上调1000~1500附近。
- 瓶片:国际原油价格大幅上涨后波动,午后少量聚酯瓶片工厂报价至8500-9000元/吨出厂。
- 胶版印刷纸:山东市场高白双胶纸主流意向成交价格在4650-4750元/吨,广东市场主流意向成交价格为4600-4700元/吨。
- 纯苯:江苏纯苯港口样本商业库存总量:30.2万吨,较上期库存30.3万吨去库0.1万吨。
趋势强度
- 橡胶:趋势强度-1。
- 合成橡胶:趋势强度0。
- 烧碱:趋势强度-1。
- 纸浆:趋势强度0。
- 玻璃:趋势强度1。
- 甲醇:趋势强度1。
- 尿素:趋势强度-1。
- 苯乙烯:趋势强度2。
- 纯碱:趋势强度1。
- PVC:趋势强度-1。
- 燃料油:趋势强度2;低硫燃料油趋势强度2。
- 集运指数(欧线):趋势强度0。
- 短纤:趋势强度0;瓶片趋势强度0。
- 纯苯:趋势强度2。