研究观点
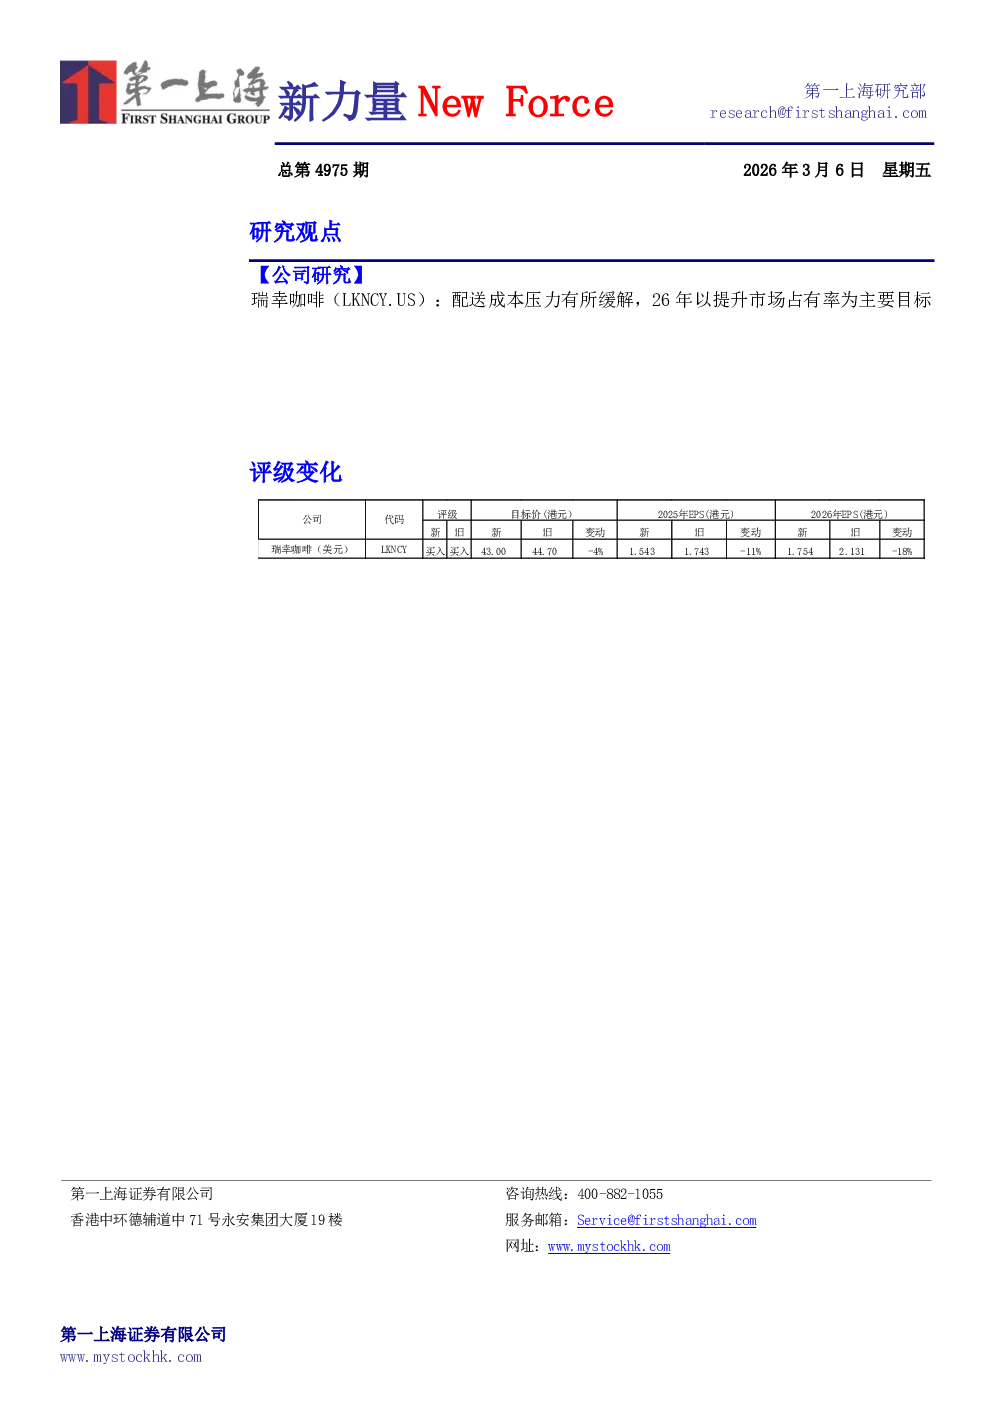
瑞幸咖啡(LKNCY.US)2025年第四季度业绩显示,总收入127.8亿元,同比增长32.9%,毛利率60.0%同比持平,GAAP经营利润17.8亿元,同比增长12.9%,但GAAP净利润5.2亿元,同比下降38.4%,净利率4.1%同比下降4.6个百分点。公司门店总数达31,048家,净新开门店1,834家,月均交易用户数9,840万,同比增长26.5%。预计2026年公司仍将保持较快开店速度以提升市场占有率,但外卖补贴收窄导致SSSG仅增长1.2%。配送成本占比环比下降6.1个百分点至12.8%,仍为主要压制利润率因素,25Q4门店OPM为15%,同比下降4.9个百分点。目标价43.0美元,维持买入评级。
关键数据
- 业绩数据:总收入127.8亿元(同比增长32.9%),GAAP经营利润17.8亿元(同比增长12.9%),GAAP净利润5.2亿元(同比下降38.4%),净利率4.1%(同比下降4.6个百分点)。
- 门店数据:门店总数31,048家(净新开1,834家),自营店20,234家(增长1,352家),联营店10,814家(增长482家),海外门店新加坡81家(增长13家)、马来西亚60家(增长25家)、美国9家(开设4家)。
- 用户数据:月均交易用户数9,840万(同比增长26.5%)。
- 成本数据:配送成本16.3亿元(同比增长94.5%),占总收入12.8%,门店OPM为15%(同比下降4.9个百分点)。
研究结论
公司电商平台竞争带来的补贴短期内仍将持续但力度减弱,收入增速受影响,但补贴下滑将逐步降低配送成本,利润率水平将改善。长期看好现磨咖啡在中国的发展及人均消费提升,海外布局进一步打开开店天花板。DCF估值(WACC 12%,永续增长率3%)合理股价43.0美元,比当前股价高出27.6%,维持买入评级。
风险提示
电商平台补贴导致的竞争环境变化,海外扩张不及预期。