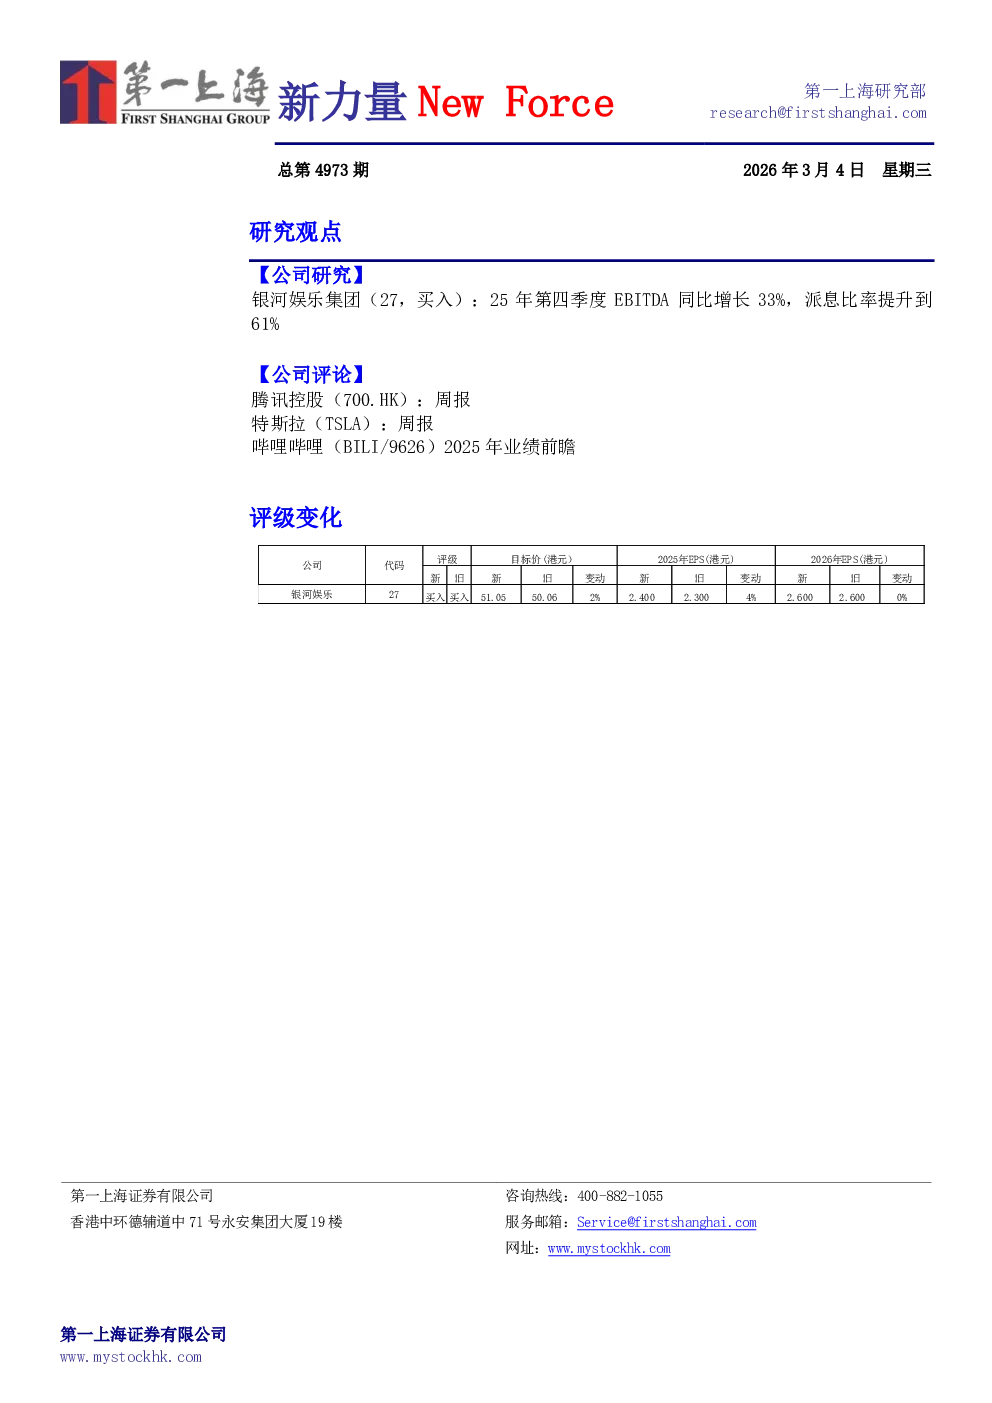
银河娱乐集团(27,买入):25年第四季度EBITDA同比增长33%,派息比率提升到61%
- 业绩概况:25年第四季度净收益同比增长22.5%,环比增长13.7%至138.3亿港元;贵宾博彩收益同比增长182.6%,中场博彩收益同比增长15.0%;经调整EBITDA同比增长32.7%,环比增长28.6%至4.3亿港元,EBITDA率为31.1%。市场占有率估计达22%,资产负债状况稳健,净现金为350亿港元。
- 「澳门银河™」及星际酒店业绩:「澳门银河™」净收益同比增长28.8%,星际酒店净收益减少1.1%;经调整EBITDA分别为40亿和3.6亿港元,EBITDA率分别为34.1%和27.9%。酒店入住率分别为99%和100%。
- 「澳门银河™」第三和四期更新:嘉佩乐酒店及度假村于26年2月正式开放,带动全年增长;第四期工程预计2027年完工,预算约100-110亿元。
- 其他要点:整体业绩良好,受益于人流行增加、高端中场和贵宾业务提升、签证政策放松及非博彩产品带动。客户来源以内地为主,春节表现值得鼓舞。派息比率已提升至61%,未来派息将取决于财务表现、投资机会及现金水平。
- 维持买入评级:目标价51.05港元,相当于2026年EV/EBITDA的13倍。集团市场份额有望继续提升,长期发展前景乐观。
- 风险因素:经济增长、政策风险、竞争风险。
腾讯控股(700.HK):周报
- 腾讯云:宣布在德国法兰克福新增1个云可用区,混元3D模型已集成至Maxon C4D,拓展海外B端市场。
- 微信:上线文件存储优化功能,优化底层用户体验,回应用户对存储空间的痛点。
- 游戏:《王者荣耀世界》定档四月,预计将带来每月数亿元人民币量级的流水增量。
- AI:元宝春节期间日活突破5000万,但出现违规词汇输出,反映大模型在复杂交互中的挑战。
- 特斯拉(TSLA):Cybercab车辆项目经理离职,公司领导层面临更迭;FSD在阿联酋启动道路测试,马斯克称荷兰可能于3月批准FSD;Model YL获准在澳销售,Model Y七座版重返欧洲市场,Semi重型卡车预计明年进入欧洲;Cybertruck AWD销售火爆,价格上调一万美元;在澳大利亚达成Powerwall分销协议;中国1月交付数据:批发69,129辆,环比下降约29%,同比上升约9%,内销量同比下降约45%,出口量同比上升约71%。
哔哩哔哩(BILI/9626)2025年业绩前瞻
- 财务预期:第四季度收入预期为81.9亿元,同比增长5.8%;全年收入预期为302.1亿元,同比增长12.6%。移动游戏四季度预期同比下降14.7%,全年预期上升13.8%;直播及增值服务四季度预期同比上升5.4%,全年预期上升8.4%;广告收入四季度预期同比增长23.4%,全年预期上升21.6%;IP衍生品及其他收入四季度预期同比下降1.7%,全年预期下降4.4%。
- 利润端:Non-GAAP归母净利润第四季度预期为8.2亿元人民币,同比增长80.3%;全年预期为25.1亿元人民币,实现由亏转盈。
- 业务展望:直播及增值服务将通过丰富内容生态持续赋能;广告业务将受益于AIGC工具普及和AI营销基建;移动游戏业务全年预期维持双位数增长,但四季度单季收入预期同比回落;IP衍生品及电商等其他业务占比维持在个位数。
- 估值与评级:市场期待管理层在业绩会中就销售管理费用控制、AI资本开支规划及利润率修复目标提供更多指引。