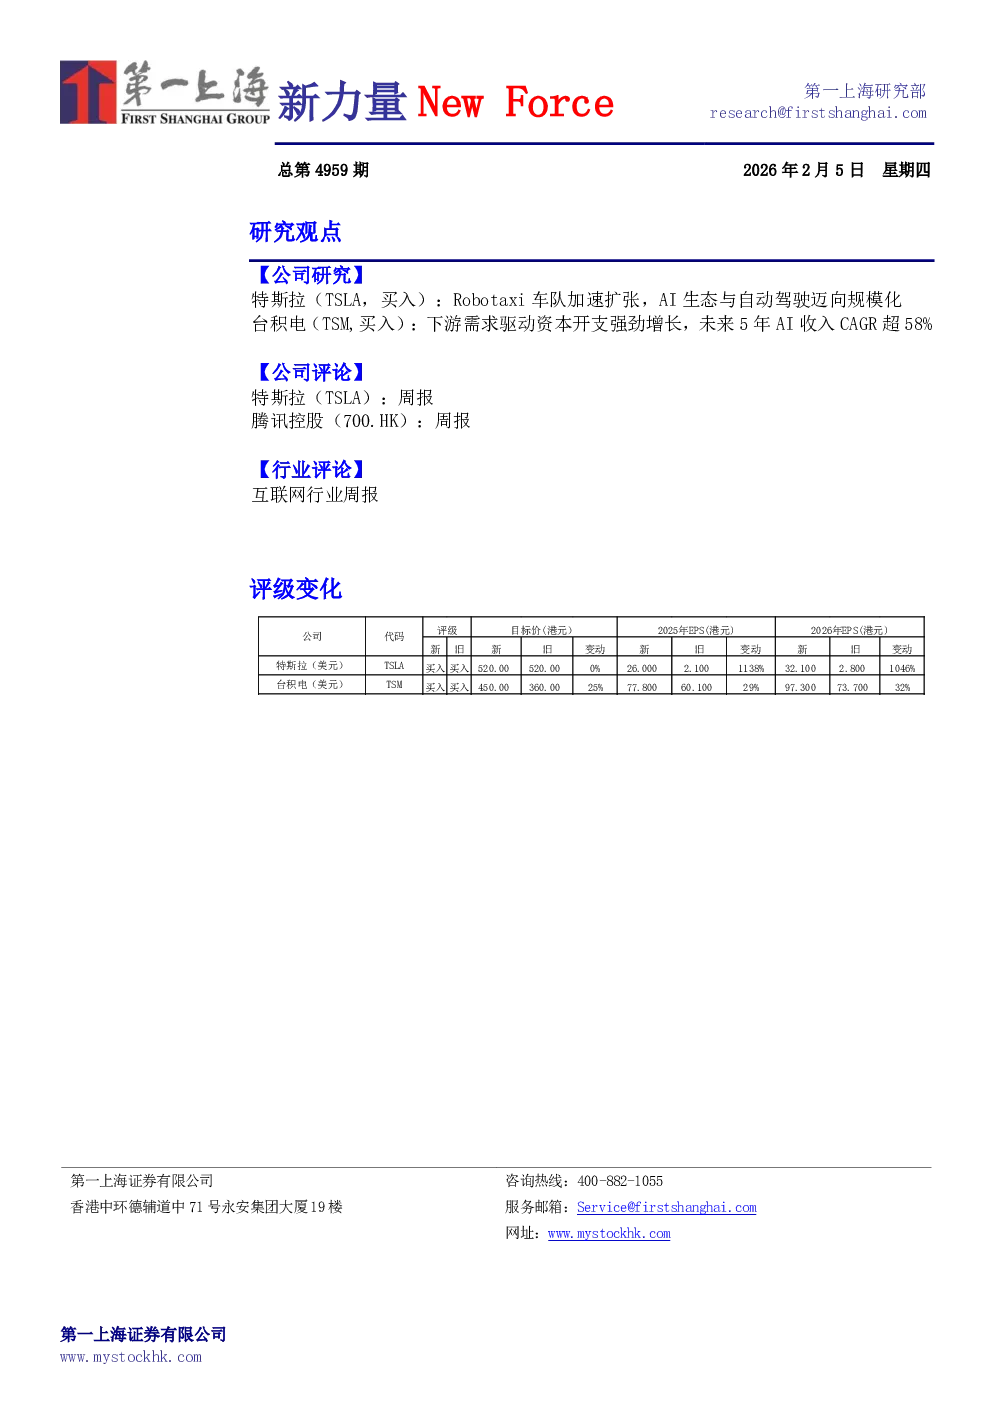
核心观点与关键数据
特斯拉(TSLA,买入):
- Robotaxi车队加速扩张:专为完全自动驾驶设计的Cybercab将于4月投产,长期将成为最高产量车型;预计2026年底Robotaxi将覆盖美国25-50%地区。
- AI生态与自动驾驶迈向规模化:FSD全球付费用户接近110万,渗透率12%;全面转向订阅销售模式;擎天柱V3即将发布,量产延期至27年;AI5推迟至27年中;投资20亿美元收购xAI。
- 财务预测:预计2026至2028年收入为1140亿/1411亿/1769亿美元,未来三年均维持盈利水平;目标价520.00美元,维持买入评级。
- 风险提示:Cybercab产能爬坡不达预期、FSD中欧推送不达预期、出行软件监管问题、机器人进度不达预期。
台积电(TSM,买入):
- 下游需求驱动资本开支强劲增长:25Q4总收入10460.9亿新台币(337亿美元),同比增长30.3%;毛利率62.3%,同比增长3.3pct;归母净利润5054.2亿新台币(163.0亿美元),同比增长35.0%。
- AI收入增长:算力增长驱动客户向先进制程迁移,未来5年AI收入CAGR超45%;未来5年AI营收CAGR超58%。
- 产能与定价:先进封装加速扩产,市场仍有15-20%的需求缺口;2026财年公司先进封装贡献营收约为8%,2026财年将高于10%。
- 目标价与评级:目标价450.00美元,维持买入评级。
- 风险因素:半导体周期风险;先进制程技术投产不及预期;先进封装产能不及预期;海外工厂投产不及预期。
公司评论
特斯拉(TSLA):
- SpaceX完成与xAI的合并:合并估值将达到1.25万亿。
- Robotaxi:确认扩张计划,将在七个新城市推出;管理层重申乘客数量设计原因。
- FSD:瑞典批准FSD测试,预计2026年初开始向欧洲客户推出FSD(监督)服务。
- 机器人:德州工厂将配备Optimus V4生产线;机器人训练将转向德州超级工厂。
- 芯片:确认不存在AI4.5,实际为标签错误问题。
- 电池:确认已解决4680电池干阴极工艺问题。
- 超充:与Pilot共同打造Semi充电网络;开设第二座500kW V4超充站。
- 电动车:将于摩洛哥开设非洲首家门店;Model S/X将于2026年第二季度停产。
腾讯控股(700.HK):
- 集团:腾讯增值税加税传闻辟谣,核心业务税率维持6%不变。
- AI:混元官网博客上线,姚顺雨团队首秀研究成果CL-bench;元宝App凭借“10亿红包”登顶App Store免费榜首。
- 游戏:手游版《QQ经典农场》将于2月6日回归。
行业评论
互联网行业周报:
- 阿里巴巴:千问砸30亿启动春节请客计划,升维春节AI大战。
- 腾讯:元宝派正式上线,打响AI社交第一枪。
- 字节跳动:年度战略定调“勇攀高峰”,锚定AI时代新机遇。