当前位置:首页
/
其他报告
/
报告详情
固定收益市场日报
市场动态
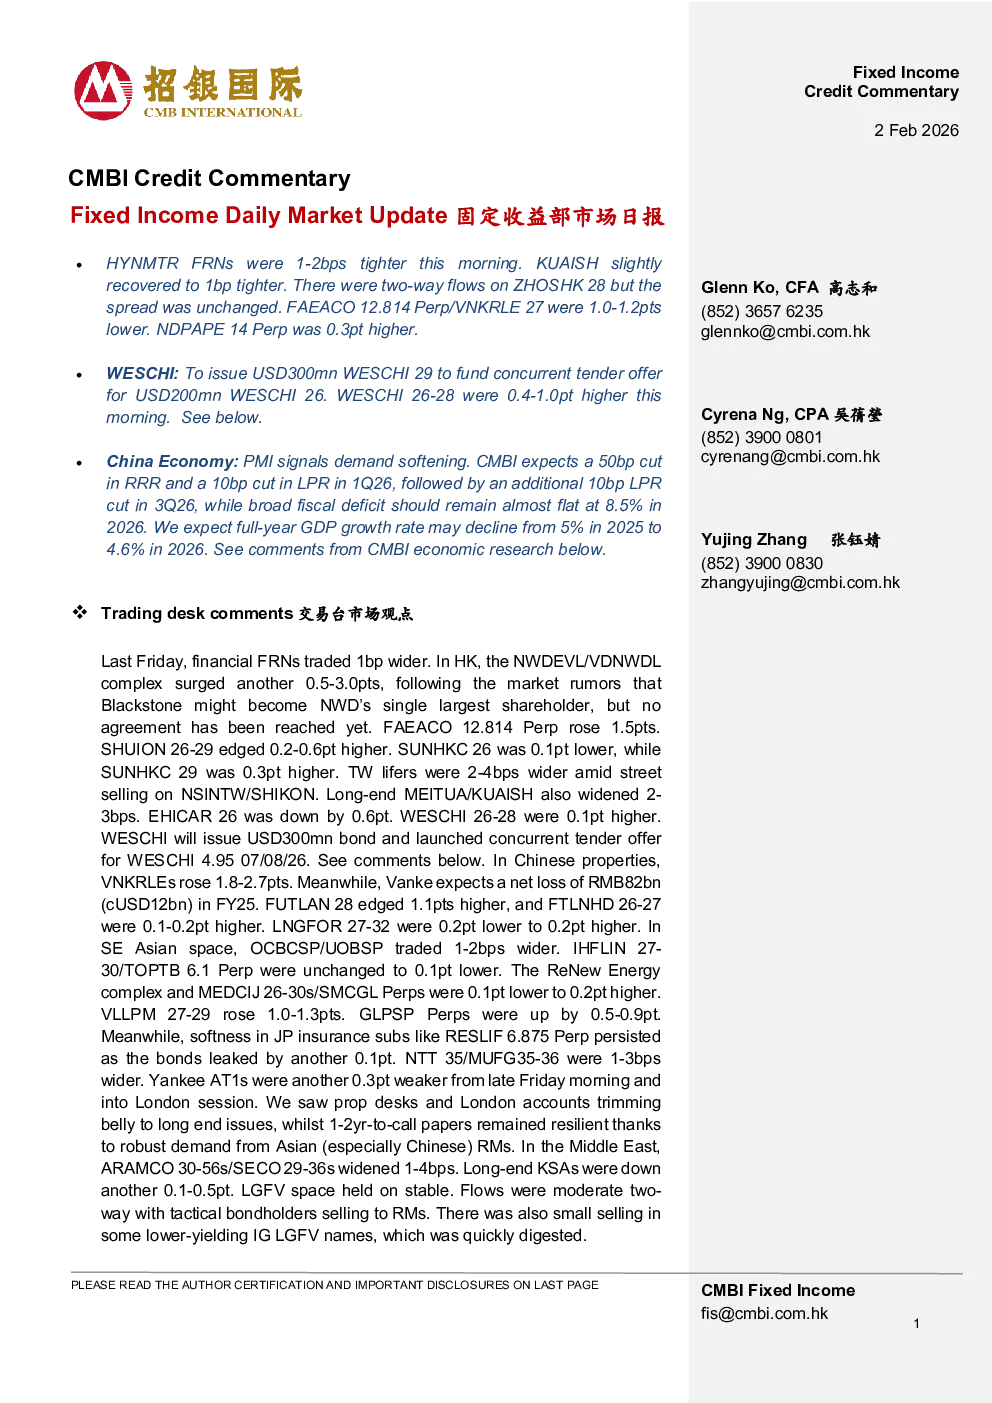
中国利率票据(HYNMTRFRNs)早盘收窄1-2个基点,KUAISH小幅收窄1个基点;ZHOSHK 28双向流动,利差未变;FAEACO 12.814 Perp/VNKRLE 27利差扩大1.0-1.2个百分点。
交易台观点:金融FRN上周周五收宽1个基点;香港市场NWDEVL/VDNWDL复合体因市场传言Blackstone可能成为NWD最大股东而收宽0.5-3.0个百分点,但尚未达成协议;FAEACO 12.814 Perp上涨1.5个百分点,SHUION 26-29上涨0.2-0.6个百分点;SUNHKC 26下跌0.1个百分点,SUNHKC 29上涨0.3个百分点;TW长期票据因NSINTW/SHIKON抛售收宽2-4个基点;长端MEITUA/KUAISH收宽2-3个基点;EHICAR 26下跌0.6个百分点;WESCHI 26-28上涨0.1个百分点;中国房地产行业VNKRLE上涨1.8-2.7个百分点,Vanke预期2025财年净亏损820亿元人民币(120亿美元);FUTLAN 28上涨1.1个百分点,FTLNHD 26-27上涨0.1-0.2个百分点;LNGFOR 27-32上涨0.2-0.2个百分点;东南亚市场OCBCSP/UOBSP收宽1-2个基点,IHFLIN 27-30/TOPTB 6.1 Perp持平或下跌0.1个百分点,ReNew Energy复合体及MEDCIJ 26-30s/SMCGL Perps上涨0.1-0.2个百分点。
宏观新闻回顾
美股上周周五下跌,特朗普提名Kevin Warsh担任美联储主席;美国12月25日PPI同比上涨0.5%(市场预期0.2%);2/5年期美债收益率上升,10/30年期美债收益率下降。
中国经济:1月制造业PMI回落至49.3%(12月为50.1%),新订单和出口订单指数均下滑;服务业PMI继续收缩,建筑业PMI回落;CMBI预计2026年第一季度降准50个基点、降息10个基点,第三季度再降息10个基点,广义财政赤字预计维持在8.5%。
分析员市场观点
WESCHI :发行3亿美元WESCHI 29债券为2亿美元WESCHI 26的并发要约提供资金,要约价格为101.238%,相当于债券赎回价;WESCHI 28当前YTM为9.8%,YTD上涨约2个百分点;CMBI维持对WESCHI 9.9 12/04/28的买入评级,认为近期再融资风险较低。中国经济 :1月PMI显示需求疲软,新订单指数收缩,出口订单指数下滑;原材料采购和出厂价格上升,通胀压力缓解;服务业和建筑业PMI均回落,显示固定资产投资压力上升;CMBI预计春节前后将推出新一轮政策刺激。
新闻与市场动态
1月26日内地信用债发行量45亿元,1月总发行量1691亿元;媒体报道中国拟发行2000亿元特别国债补充大型保险公司资本;澳门2026年1月博彩收入同比增长24%;印尼改革股市以避免被降级为前沿市场;Adani Green计划在美国SEC诉讼中寻求驳回;Azure Power Energy推迟AZUPOE 3.575 08/19/26的提前赎回;中国海外 Grand Oceans发行3年期点心债(3.2%),规模13亿元;大连万达宣布赎回5000万美元DALWAN 11,要约接受额为3.5亿美元;Muthoot Finance计划通过GTMN计划融资6亿美元。