市场观点
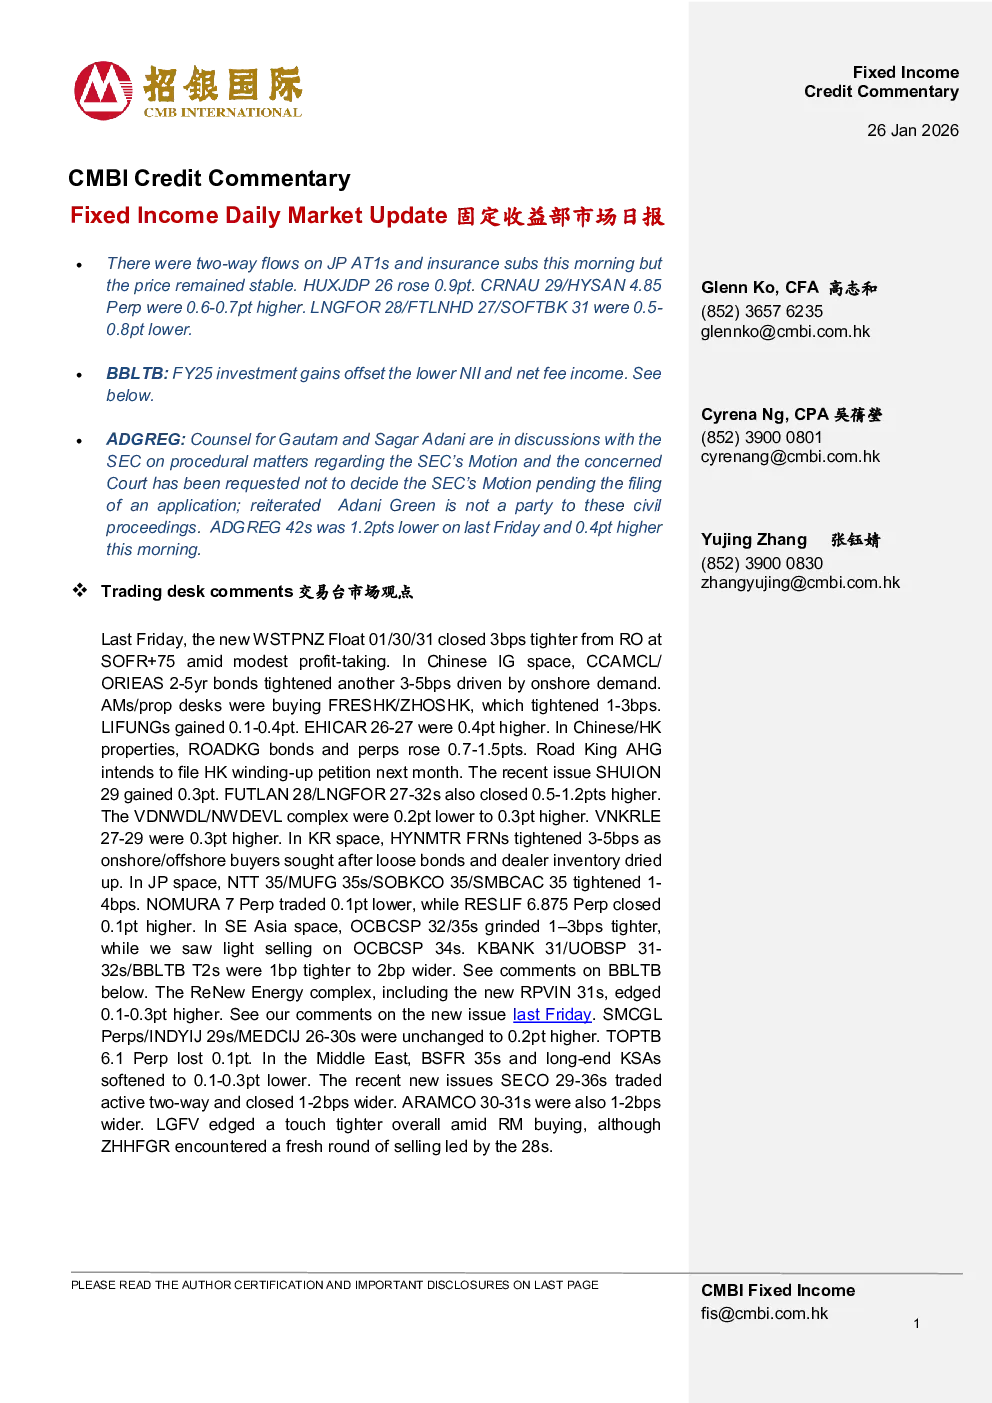
- 交易台观点:上周五,新发行的WSTPNZ Float 01/30/31债券在RO基础上收窄3bps至SOFR+75,呈现温和获利了结。中国IG市场CCAMCL/ORIEAS 2-5年期债券受内地需求推动收窄3-5bps,AM/自营台买入FRESHK/ZHOSHK债券收窄1-3bps,LIFUNG债券上涨0.1-0.4pt,EHICAR 26-27上涨0.4pt。中国/香港地产ROADKG债券及永续债上涨0.7-1.5pt,Road King AHG计划下月提交香港清盘呈请,SHUION 29上涨0.3pt,FUTLAN 28/LNGFOR 27-32上涨0.5-1.2pt,VDNWDL/NWDEVL复合体波动0.2-0.3pt,VNKRLE 27-29上涨0.3pt。韩国市场HYNMTR FRN受内地/离岸买家追捧收窄3-5bps,NTT 35/MUFG 35s/SOBKCO 35/SMBCAC 35收窄1-4bps,NOMURA 7 Perp下跌0.1pt,RESLIF 6.875 Perp上涨0.1pt。东南亚市场OCBCSP 32/35s收窄1-3bps,OCBCSP 34s出现轻微抛售,KBANK 31/UOBSP 31-32s/BBLTB T2s收窄1-2bps。
- 分析员观点:维持对BBLTB 3.466 09/23/36(9月31日首次评级)和BBLTB 6.056 03/25/40(3月35日首次评级)的买入评级。BBLTB FY25业绩受压,税前利润下降1%至560亿泰铢,净利息收入下降8%至1236亿泰铢,NIM降至2.8%,主要受低利率环境和贷款下降3%影响。净手续费收入下降2%至272亿泰铢。总收入上升2%至1785亿泰铢,主要得益于金融工具公允价值计量损益和投资收益。成本收入比略升至48.4%。资产质量略有恶化,NPL率上升至3.0%。尽管9月23日赎回7.5亿美元BBLTB 5 Perp(首次赎回日),但未动用离岸债券市场,资本充足率稳健。预计泰国银行资产质量2026年可能承压,尤其受中小企业和零售贷款拖累,但BBLTB贷款组合和地域收入多元化可提供支撑。
宏观新闻回顾
- 美股上周五表现分化,标普500指数微涨0.03%,道琼斯工业指数下跌0.58%,纳斯达克指数上涨0.28%。美国1月26日S&P Global服务业PMI降至52.5,低于市场预期的52.9,制造业PMI为51.9,符合预期。美债收益率上周五走低,2/5/10/30年期收益率分别为3.60%/3.84%/4.24%/4.82%。
新发债定价
- 上周五内地信用债发行110只,规模950亿元。截至目前,本月已发行1485只信用债,总规模1279亿元。
- ADANEM计划通过Adani Electricity Mumbai发行5亿美元债券。
- GRNKEN从国家银行融资48亿印度卢比(约5.24亿美元)。
- ROADKG以1.003亿元人民币出售RK新天地商业项目物业权益。
- SUNHKC完成5 09/07/26要约收购,剩余198.04亿美元。
- 中国万科撤回仓库物流园区REIT上市申请,UOB延长认购期。
- 余兴地产预期FY25归属于股东的净利润同比下降90-95%。
重要披露
- 本报告仅供参考,不构成投资建议,投资者应独立判断风险。
- CMBIGM与部分发行人有投资银行业务关系,可能存在利益冲突。
- 本报告不适用于英国、美国及新加坡部分投资者。