上周回顾
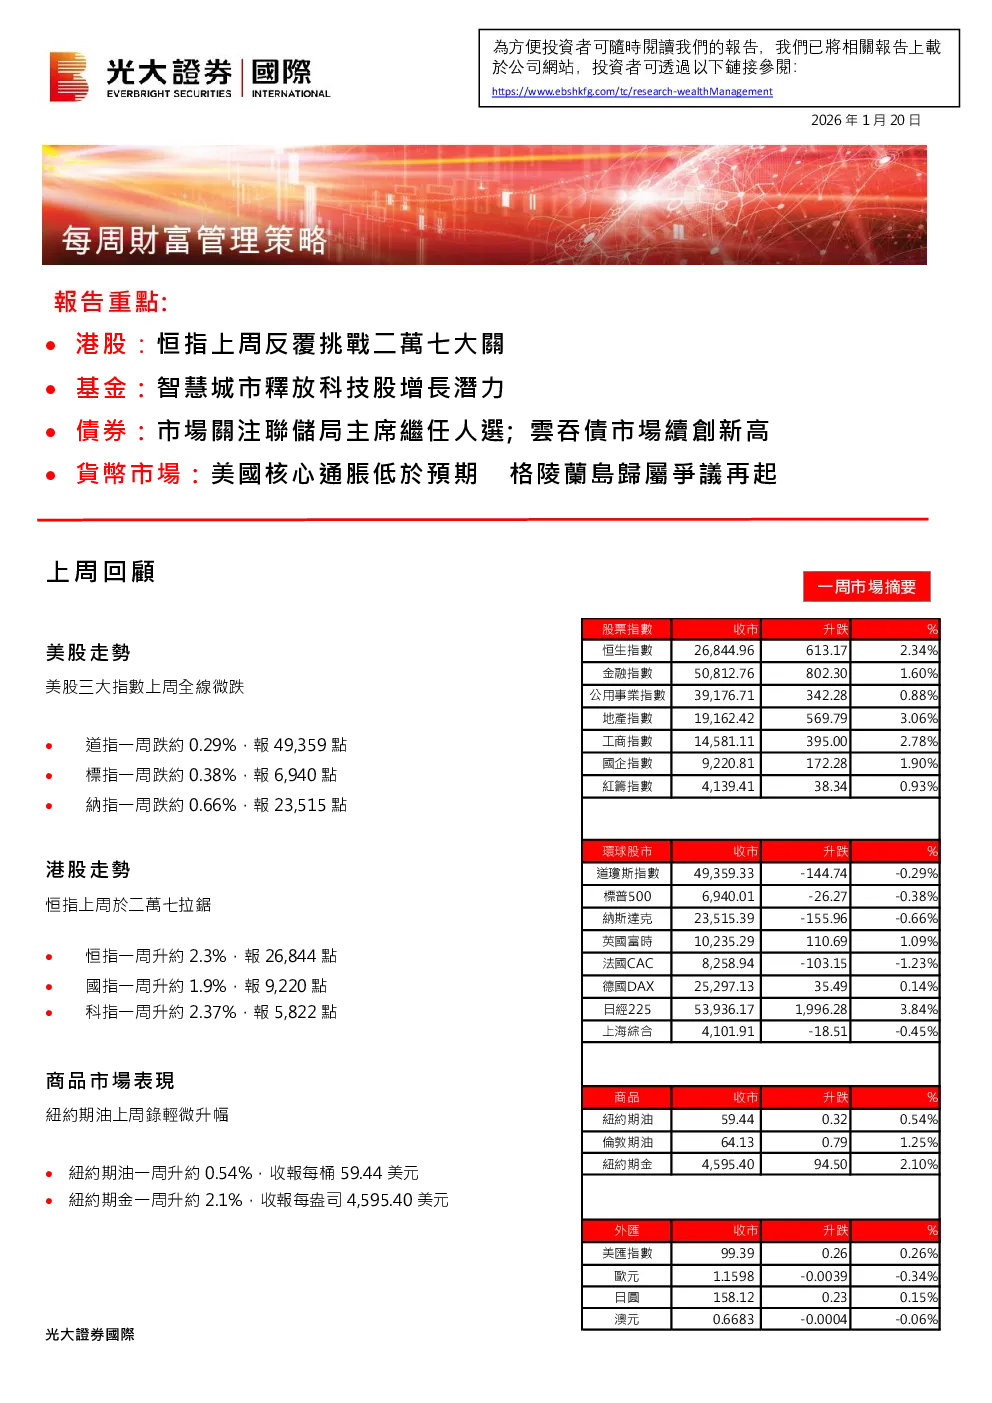
- 美股走势:三大指数微跌,道指跌约0.29%,标指跌约0.38%,纳指跌约0.66%。
- 港股走势:恒指于二万七拉锯,升约2.3%,报26,844点。恒指成功向上突破10月以来形成的下降通道顶部,但升至二万七关口后回软,受中东局势及欧美关税战影响。
- 商品市场表现:纽约期油微幅升幅,纽约期金升约2.1%。
- 美国经济数据:11月外国持有的美国国债持有量创纪录,11月零售销售按月增加0.6%,PPI按月上升0.2%。
- 中国经济数据:2025年GDP增长5%,第四季度增长4.5%。
- 中国股市政策:沪深北交易所将融资买入证券时的融资保证金比例从80%提高至100%。
港股
- 重点板块:楼市好转,本地龙头地产品牌前景利好。港股上周初承接外围强势,恒指多次挑战二万七关口,但随后上演拉锯战,大市升势受限。
- 技术分析:恒指向上突破下降通道顶部,但升至二万七关口后回软,短期上望目标约27,300点,下方关注26,200点及20天线水平,若继续向下则关注50天及100天均线(约26,000点)。
- 概念股:新鸿基地产。
基金
- 市场表现:2025年国内生产总值增长5%,美国预算赤字缩减至1.67万亿美元,1月首次申领失业救济人数减少。
- 策略:智慧城市释放科技股增长潜力,亚洲和美国科技股在全球半导体供应链中具备盈利增长潜力,智慧城市建设利用信息通信技术和物联网改善城市运行效率和居民生活质量。
债券
- 市场动态:港元计价的“云吞债”市场活跃,2025年发行量创历史新高,亚投行、亚洲开发银行等机构发行云吞债,吸引本地投资者。云吞债从私募为主逐步转向公众大规模发行,市场认可性及投资者基础显著扩大。
- 市场关注:联储主席继任人选、经济展望、地缘政治局势及特朗普对欧洲八国加征关税,美债收益率全面走高。
- 本周精选债券:无具体信息。
货币市场
- 美国:12月核心CPI略低于预期,美汇指数回落,美联储1月降息概率达87.2%。
- 欧洲:美国与欧盟关于格陵兰岛归属争议再起,欧元兑美元一度失守1.16水平。