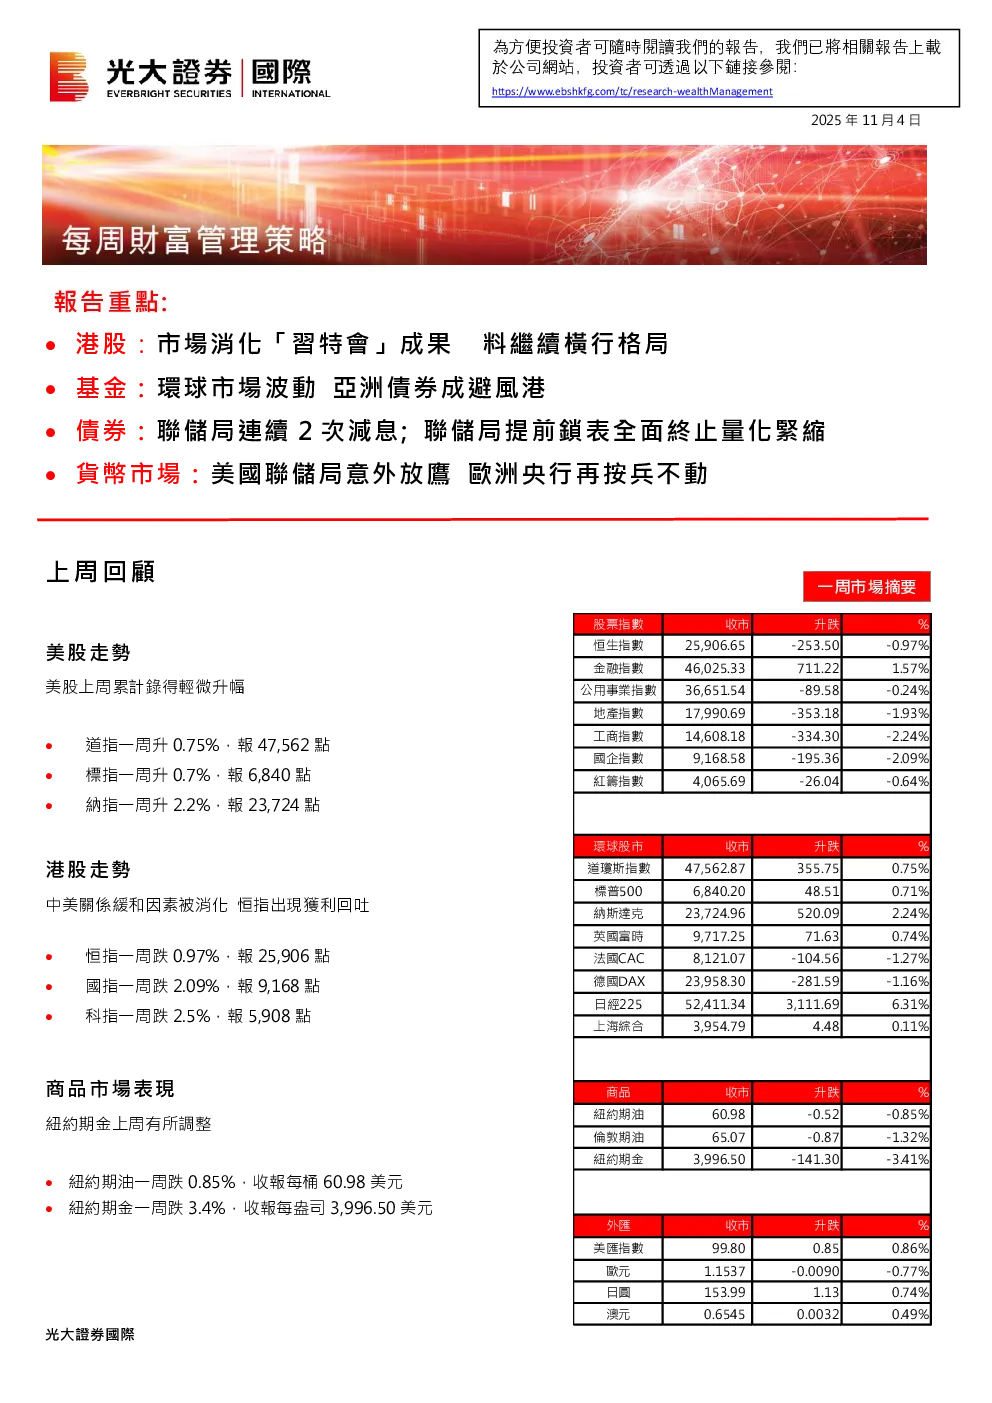
市场回顾
- 美股:上周累计录得轻微升幅,道指升0.75%,标指升0.7%,纳指升2.2%。
- 港股:中美关系缓和因素被消化,恒指周跌0.97%,国指周跌2.09%,科指周跌2.5%。
- 商品市场:纽约期油周跌0.85%,期金周跌3.4%。
宏观经济数据
- 美国:美联储降息0.25厘,符合预期,年内已累计下调利率0.5厘。10月待售待成交住宅保持不变,未达预期。10月制造业PMI为49,连续7个月收缩。
- 中国:10月制造业PMI为49,连续7个月收缩,低于预期。10月非制造业商务活动指数升至50.1,符合预期。
港股分析
- 重点板块:内地强调扩大内需和提振消费,有望推动智能化家电股向好。
- 技术分析:中美贸易关系变化因素已基本消化,短期内恒指料继续在25,000点至27,000点区间横行。
- 概念股:美的集团(300.HK)。
基金分析
- 新兴市场:10月制造业PMI降至49,低于预期。中国一线、二线及三四线城市10月二手住宅价格按月分别下跌0.81%、0.91%、0.80%。
- 成熟市场:美联储降息0.25厘,符合预期。10月芝加哥PMI为43.8,低于预期。
- 策略:环球市场波动下,亚洲债券尤其是高等级政府债券成为避风港。
债券分析
- 美联储:10月29日,美联储降息25基点,宣布12月1日起正式终止量化紧缩,资产负债表冻结。鲍威尔会后表示,12月是否再降息未有定论。
- 市场反应:10年期美债收益率单周急升12基点后回吐8基点,2年-10年利差扩大至50基点,曲线陡峭化交易重启;VIX回落至18;美元指数先抑后扬,12月降息概率由90%降至67%。
- 结论:美联储以终止QT换取流动性缓冲,但未承诺12月再降息,货币政策正式由“防通胀”转向“防衰退+防钱荒”双防线。
货币市场分析
- 美国:美联储降息0.25%,符合预期。美汇指数上周小幅反弹,连升三个交易日,周五收报99.804。
- 欧洲:欧洲央行维持三大利率不变。央行按兵不动未能提振欧元走势,欧元上周一度创8月以来新低,周五收报1.1537。