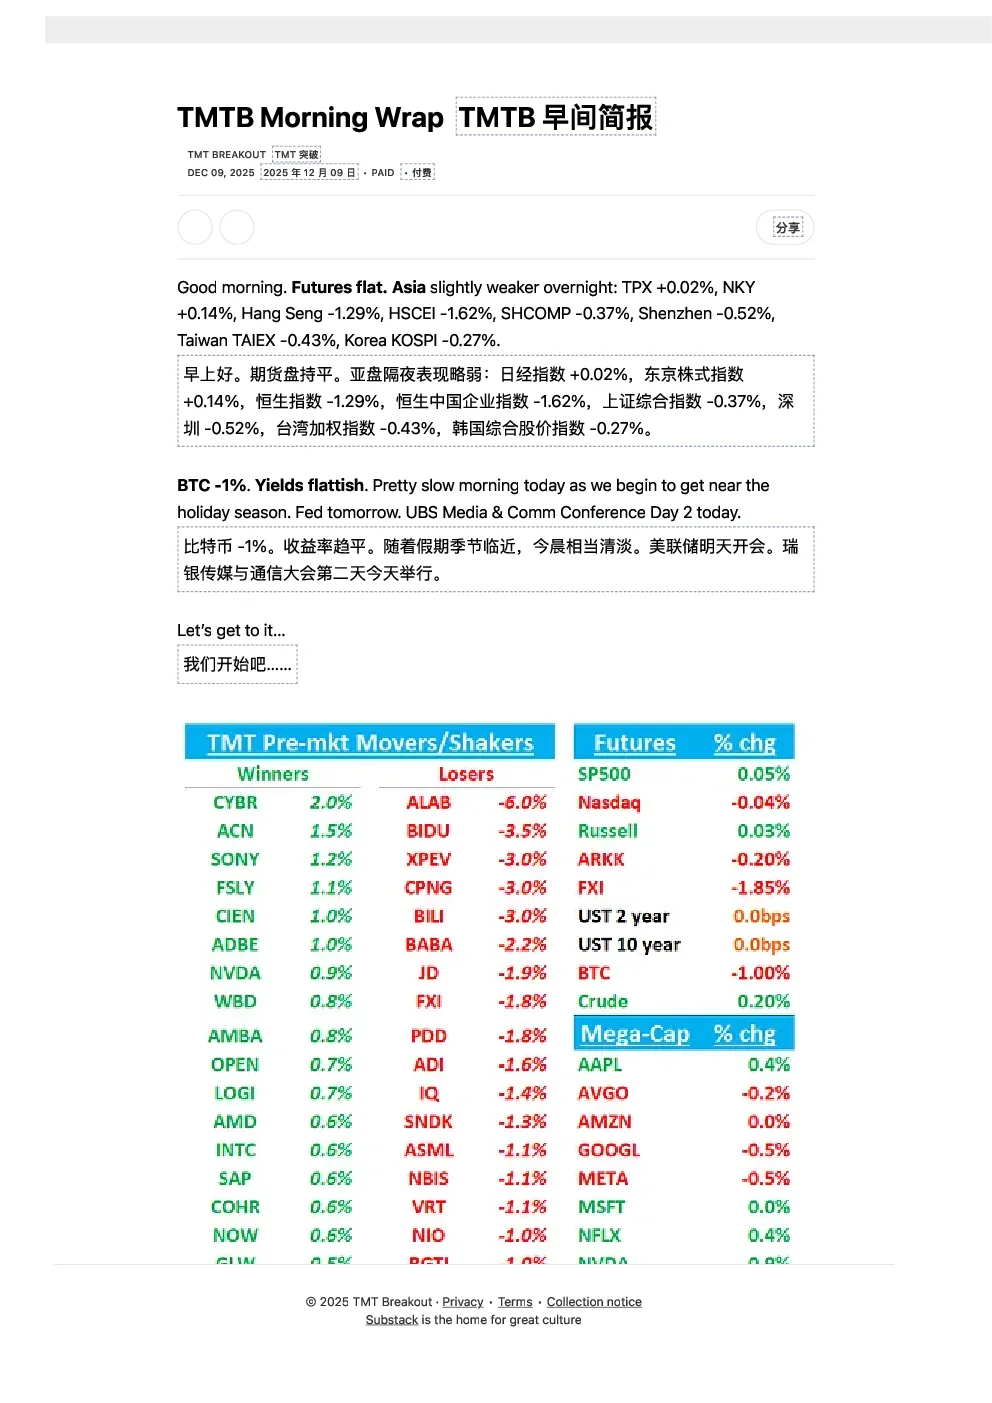
亚洲市场表现
- 亚盘隔夜表现略弱:日经指数+0.02%,东京株式指数+0.14%,恒生指数-1.29%,恒生中国企业指数-1.62%,上证综合指数-0.37%,深圳-0.52%,台湾加权指数-0.43%,韩国综合股价指数-0.27%。
比特币与市场动态
- 比特币下跌1%,收益率趋平。
- 假期季节临近,市场交易清淡。
- 美联储即将召开会议。
- 瑞银传媒与通信大会第二天举行。
英伟达与出口限制
- 英伟达H200芯片在中国市场受限,尽管特朗普已批准出口。
- 卖方认为,每增加100亿美元的机会约为2500万美元,对每股收益贡献约25美分。
- 中国监管机构讨论允许有限访问H200的方式,买家需通过审批流程。
- 美国政府也在为AMD/INTC敲定类似安排。
OpenAI与谷歌竞争
- OpenAI CEO Sam Altman呼吁“代码红”以应对谷歌的威胁,暂停副项目如Sora视频生成器,专注于改进ChatGPT。
- Altman认为加大使用基于用户一键反馈的信号作为训练数据来源,已缓解该方法最糟糕的方面,并提升参与度。
苹果与iPhone17需求
- 花旗上调对12月季度的预估,高于市场普遍预期,因iPhone17需求强于预期。
- 来自iPhone12/13用户的升级活动持续显示12月和3月季度iPhone17出货量有上升趋势。
- 供应链紧张,美国市场的交付周期小幅改善。
- 服务业务仍由AppStore、广告和云支持,苹果庞大的已装机量和交易渗透率继续支撑其势头。
- 供应链合作伙伴对苹果2026年向WMCM封装的转变表示乐观。
半导体与AI芯片
- Semianalysis对Marvell的反馈好坏参半,因Trn2e和Trn3设备推迟,将2025–2027年AWS ALAB收入削减约一半。
- Rosenblatt将新思科技上调为买入,称自9月公布第三季度业绩以来股价约下跌30%,为重新入场提供了机会。
- Wolfe将Vertiv下调至与同业表现相当,认为估值在多空布局之间取得了平衡。
消费者与宏观
- 汇丰启动对美光的覆盖,给予“买入”评级和330美元目标价,称市场仍低估与DRAM上涨相关的盈利能力。
- 美光年初至今+172%的涨幅反映了其在先进存储技术上的领先地位,但近期回调提供了“建仓机会”。
- 汇丰预测FY25–27营业利润复合年增长率125%,远高于市场一致预期。
- SK海力士将库存股在美国股市挂牌,作为“提升价值牌”。
- 据投行业界,SK海力士已收到多家海外投行关于将其2.4%库藏股以ADR形式上市的各种方案。
- SK海力士股价在狂热反弹中第二次收到交易所警示。
- Wolfe给予Affirm同业表现(PeerPerform)初始评级,指出执行力强,但估值已反映增长。
- Stifel表示关于Marvell的主要XPU客户转向竞争对手ASIC供应商的说法“没有根据”,市场反应过度。
- Stifel重申对IBM的“买入”评级,并将目标价上调至325美元,称以110亿美元收购Confluent强化了IBM在实时数据流和AI基础设施方面的地位。
- Arete将京东评级从“买入”下调为“中性”。
- Arete将阿里巴巴评级从“买入”下调为“中性”。
- KGI证券将英特尔评级从“持有”上调为“买入”。
- 听证会意见混合,称季度业绩超预期但前景仍然喜忧参半。
- 听到M-sci表示11月新客户获取速度较10月有所放缓。
- Citizens以“市场跑赢大盘”启动对GalaxyDigital的覆盖,目标价60美元,基于双重区块链—人工智能增长引擎。
- Anthropic与埃森哲达成面向企业客户的AI合作协议,旨在帮助它们获得迄今许多仍难以实现的投资回报。
- Waymo致投资者的信显示其机器人出租车乘车量激增。
- Alphabet旗下的自动驾驶公司Waymo每周提供数百万次乘坐服务。
- 谷歌称首款搭载Gemini的AI眼镜将于2026年问世。