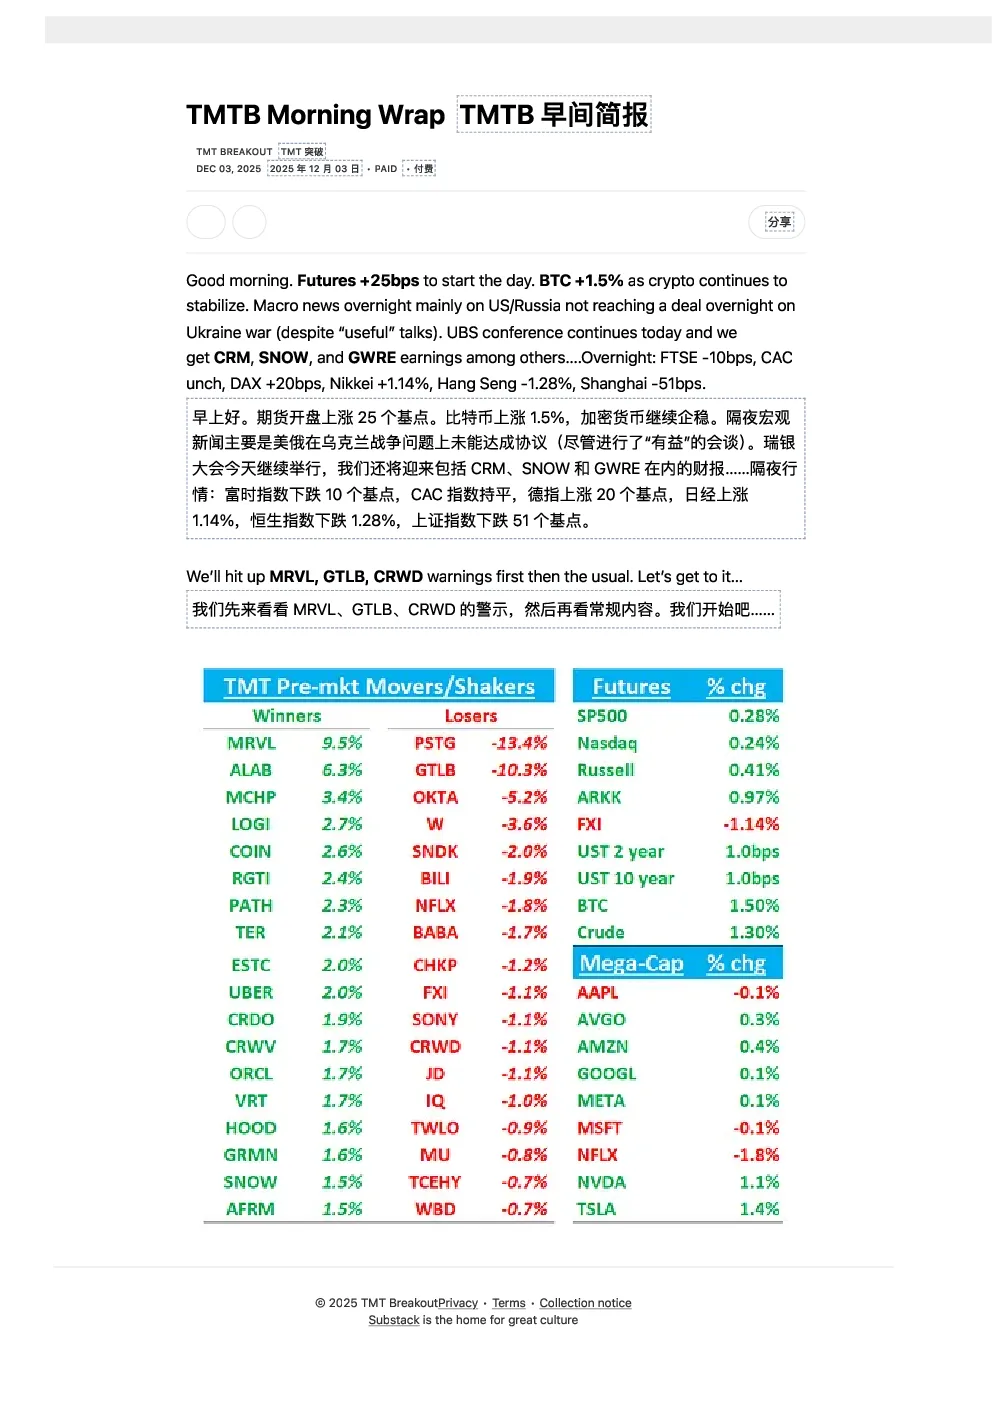
事件与市场动态
- 宏观市场:隔夜期货开盘上涨25个基点,比特币上涨1.5%,加密货币企稳。美俄在乌克兰战争问题上未能达成协议,瑞银大会继续进行,CRM、SNOW和GWRE等公司发布财报。富时指数下跌10个基点,CAC指数持平,德指上涨20个基点,日经上涨1.14%,恒生指数下跌1.28%,上证指数下跌51个基点。
- 行业新闻:Anthropic聘请IPO律师,准备进行可能是有史以来最大的IPO,与OpenAI竞争进入公开市场。OpenAI的ChatGPT部分用户遭遇中断。美银将Oracle评级上调至增持,强调其在人工智能“超级周期”中的领导地位。优步与Avride在达拉斯推出机器人出租车服务。路透社报道全球内存芯片短缺,导致人工智能和消费电子公司争夺供应,价格飙升。据报道,SanDisk和三星推迟NAND交付,导致Transcend价格飙升50–100%。Instacart起诉纽约市,反对关于工人薪酬和小费的法律。
公司财报与业绩分析
- Marvell (MRVL):本季度业绩干净利好,小幅超预期,给出温和上调的营收指引,并在多年AI数据中心的增长/利润目标上大幅提升,得益于与CelestialAI的合作。对管理层目标的质疑仍然很多。业绩数据如下:
- 2026财年第三季度(截至2025年10月)营收20.75亿美元,同比增长37%,环比增长3%;数据中心收入15.18亿美元,同比增长38%;非GAAP每股收益0.76美元;非GAAP毛利率59.7%,营业利润率36.3%,基本与预期一致。
- 2026财年第四季度指引:收入22亿美元±5%,每股收益中值0.79美元;毛利率指引为59.0%,环比下降70个基点;运营费用5.15亿美元,高于华尔街预期。
- 多年期AI数据中心前景显著上调:预计FY27数据中心收入同比增长超过25%,FY28同比增长约40%,意味着从2023日历年到FY28数据中心约为50%的复合年增长率。
- CelestialAI收购将带来增量收入,预计2028年第四季度达到每年5亿美元的年化运行速率,2029年第四季度达到10亿美元,到2030年可寻址市场规模将超过100亿美元。
- XPU附加/NIC+CXL管线看起来非常庞大且风险更低,预计到2029年仅来自NIC和CXL插座就能实现超过20亿美元的XPU附加收入。
- 通信及其他业务在第三季度同比增长34%,环比增长8%,剔除已剥离的汽车以太网业务后约同比增长50%,增长动力来自企业网络和运营商领域库存恢复正常及产品更新。
- GitLab (GTLB):营收和每股收益小幅超预期,利润率强劲超预期,但账单/净留存率疲软,中小企业和美国公共部门表现不佳,以及对27财年的谨慎指引导致股价早盘下跌。业绩数据如下:
- 2026财年第三季度营收2.444亿美元,同比增长25%;订阅收入同比增长27%;营业利润率(非GAAP)17.9%,显著优于预期。
- 第四季度营收指引2.51–2.52亿美元,同比增长19%,每股收益指引0.22–0.23美元;2026财年营收指引上调至9.46–9.47亿美元,同比增长25%;营业利润率提高到约15.6%。
- AI显然正在推动使用量增长,但变现仍然滞后。CI管道、部署和发布同比增长35–45%,每座席活动同比增长20–40%,明显领先于收入增长。
- DuoAgentPlatform仍按计划在“未来几周”推出GA,并预计会将模型从纯席位转为席位+使用量的混合框架,随着时间推移对下游活动进行变现。
- CrowdStrike (CRWD):季度业绩实现明显超预期并上调指引,创纪录的净新增经常性收入以及终端、云、身份和SIEM等领域的广泛加速。业绩数据如下:
- 2026财年第三季度收入12.34亿美元,同比增长22.2%;非GAAP每股收益0.96美元;净新增经常性年收入2.65亿美元,同比增长73%。
- 管理层上调了2026财年的收入、经常性年收入和每股收益,并将下半年新增净年收入增长目标提高到“至少同比增长50%”。
- 管理层强调,免费转付费的CCP转换“几乎没有任何”对超出预期的业绩贡献,这暗示加速主要是有机且广泛的。
- AI被视为“迄今为止我们最大的机会和需求驱动力”,员工在端点部署AI桌面、ChatGPT和AI浏览器,将CrowdStrike定位为“智能代理时代的网络安全操作系统”。
- Flex和Re-Flex正成为强大的消费闭环,Flex账户的期末经常性收入现已超过13.5亿美元,Re-Flex客户环比翻倍至超过200家。
- 新兴模块与端点全部加速,Next-GenSIEM、云和FalconShield(SaaS安全)创纪录的净新增经常性收入,FalconShield的净新增经常性收入环比增长近50%。
- Microchip (MCHP):预先宣布第三季度更新,将收入和每股收益预期收窄至此前指引的高端,理由是预订和积压订单更强劲。
- ALAB:Jefferies将对NVLink/UALink的担忧重新定性为净正面,MS表示NVLink/Trainium4的消息对增长构成渐进性的利好。
多头与空头辩论
- Marvell (MRVL):
- 多头认为Marvell是在光学、网络、自定义加速器以及现在的XPU附加设备上,最纯粹、杠杆最高的AI数据中心基础设施投资之一,AI数据中心收入增长强劲,并有明确的指引支持。
- 空头主要关注管理团队缺乏可信度,AI相关业务高度集中于少数大型超大规模云服务商,特别是在定制ASIC/XPU方面,高度不稳定。
- GitLab (GTLB):
- 多头认为GitLab是少数几个规模化、独立的DevSecOps平台之一,拥有长期发展空间,AI在结构性地提升使用率,DuoAgentPlatform为GitLab提供了货币化“AI悖论”的方式。
- 空头关注扩张指标放缓和新客户增长减速,认为这份财报强化了一个结构性更温和的增长格局,需求脆弱性,以及与竞争相关的风险。
- CrowdStrike (CRWD):
- 多头认为CrowdStrike在AI/代理时代具有独特定位,平台在整个技术栈中都产生共鸣,Flex与Re-Flex行为支持一个多年期的消费飞轮,AI是向上可选性的关键。
- 空头主要关注估值、增长再加速的持久性,以及与CCP、Flex和竞争相关的执行风险。
研究机构评级与目标价
- Marvell (MRVL):多家机构给予增持评级,目标价在180–220美元之间。
- GitLab (GTLB):多家机构给予增持评级,目标价在5–7美元之间。
- CrowdStrike (CRWD):多家机构给予增持评级,目标价在130–150美元之间。
- Microchip (MCHP):高盛将目标价上调至205美元。
- ALAB:Jefferies和MS均上调评级至买入。
- Oracle (ORCL):富国银行给予增持评级,目标价280美元。
- Uber (UBER):Arete上调评级至买入,目标价125美元。
- Pure Storage (RBLX):瑞银首次覆盖给予中性评级,目标价103美元。
- Equinix (EQIX):BMO上调评级至跑赢大盘,目标价900美元。
- Garmin (GRMN):Longbow上调评级至买入,目标价250美元。
- Roblox (CART):瑞银首次覆盖给予中性评级,目标价103美元。
- Netflix:消息人士称,Netflix与华纳兄弟探索合并预计将为消费者降低成本。
- ASML:ASML被美银纳入“欧洲一号”名单,ASM和英飞凌被移除。
- AAPL:高盛维持“买入”评级,目标价320美元。
研究结论
- AI数据中心市场增长强劲,Marvell、GitLab和CrowdStrike等公司在AI领域布局积极,业绩表现亮眼。
- 多机构看好AI相关公司的长期发展前景,但关注估值、增长持久性和竞争风险。
- 内存芯片供应危机持续,价格飙升,对人工智能和消费电子行业造成影响。