核心观点与关键数据
市场环境:
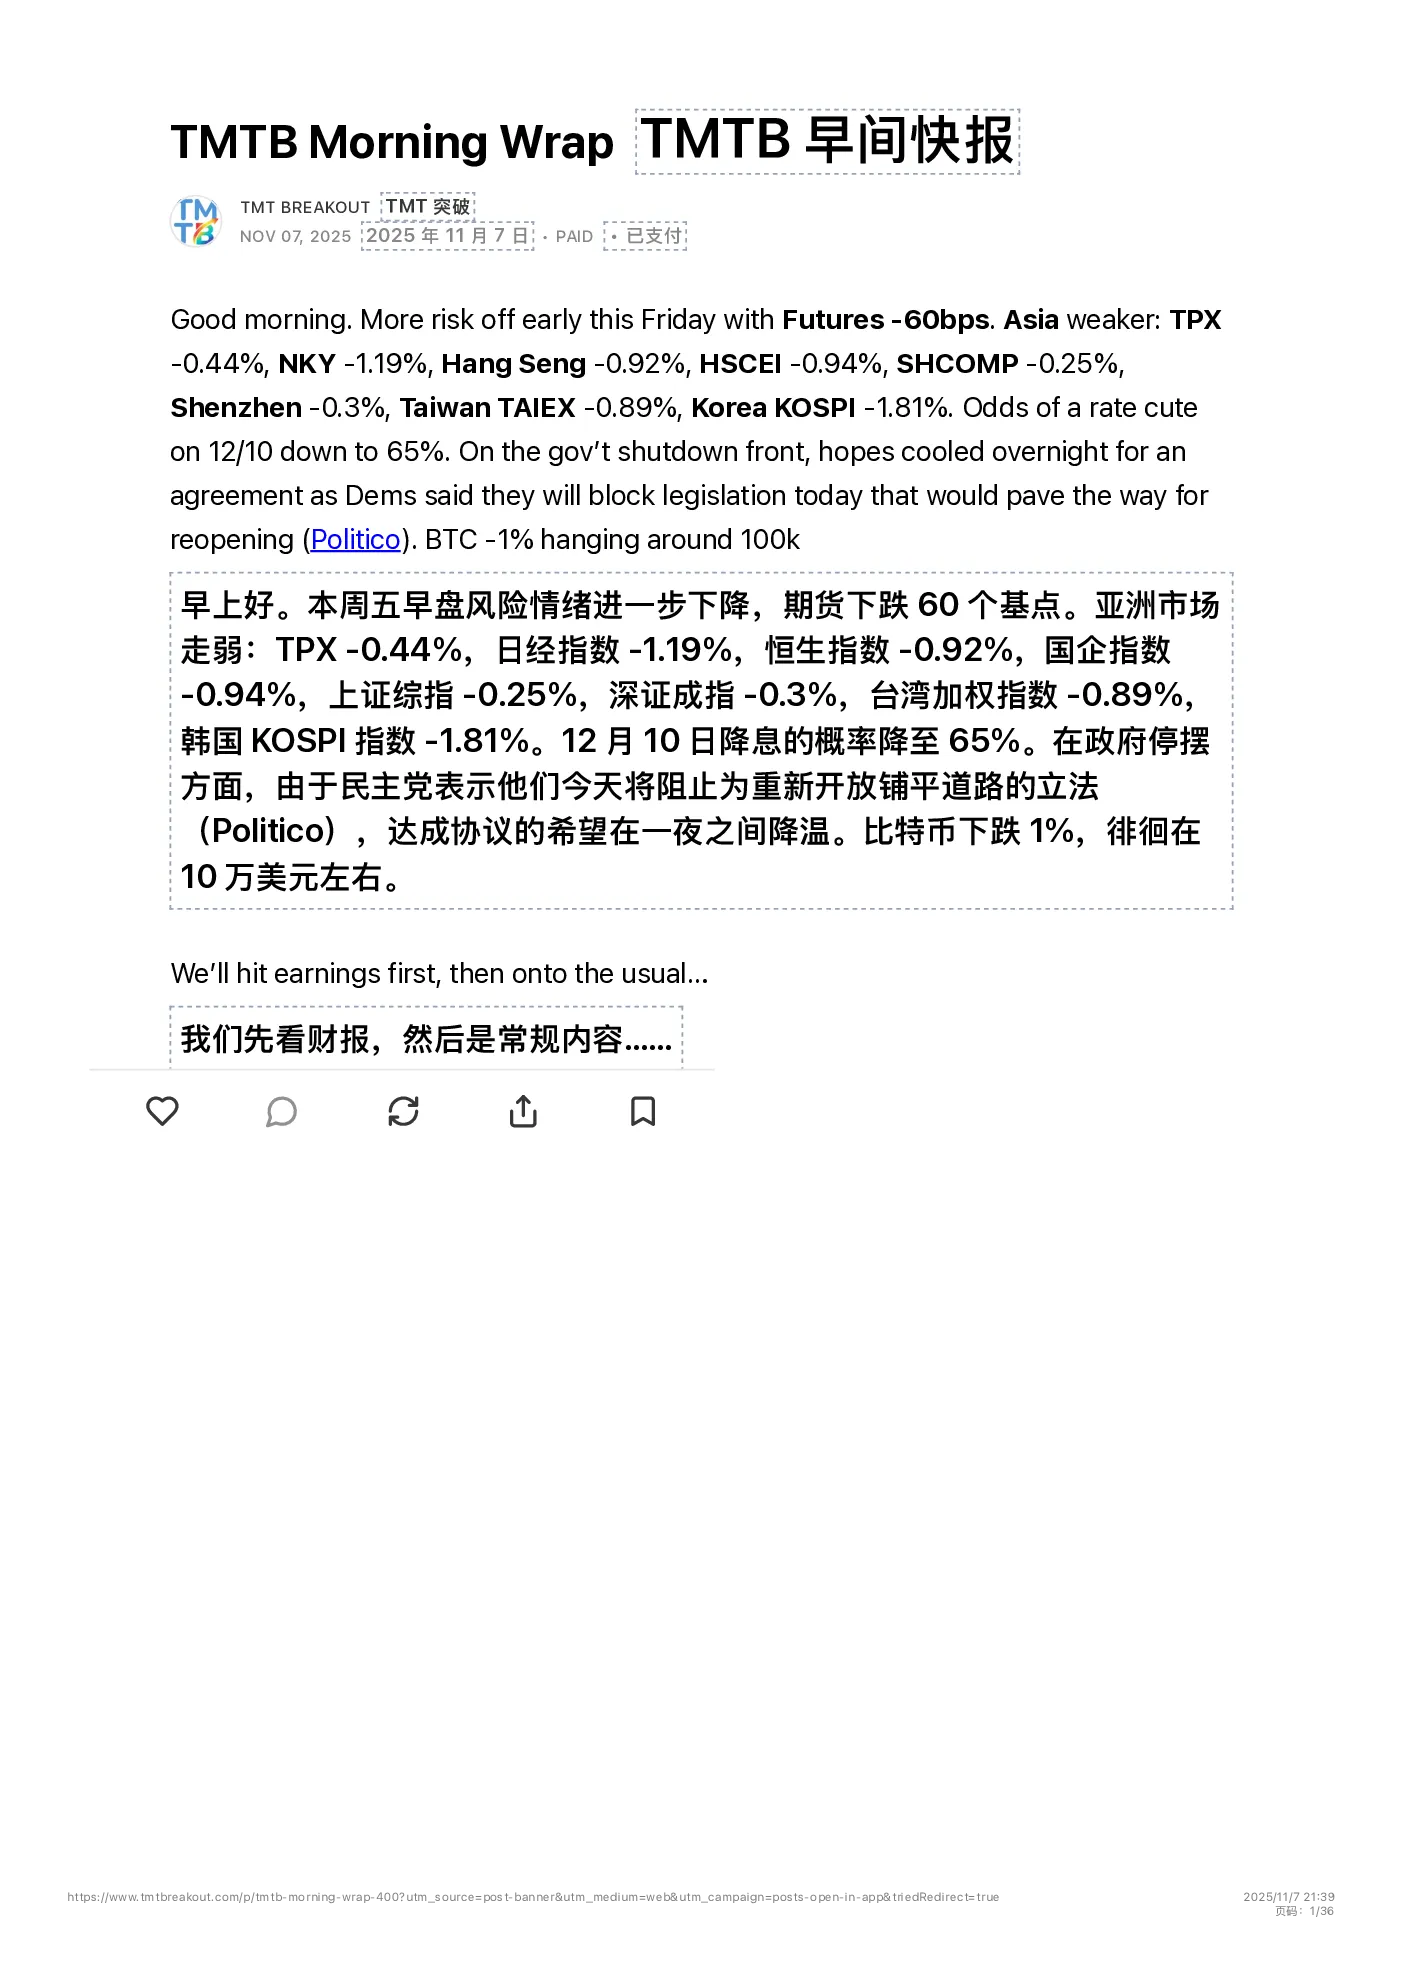
- 全球市场风险情绪上升,亚洲市场普遍下跌,美国期货下跌60个基点。
- 12月10日降息概率降至65%,政府停摆问题尚未解决,比特币价格徘徊在10万美元左右。
Expedia (EXPE):
- 第三季度业绩超出预期,营收同比增长9%,调整后EBITDA同比增长约200个基点。
- 美国住宿量同比增长11%,B2B业务同比增长26%,广告收入同比增长16%。
- 第四季度指引显示预订量和收入同比增长6-8%,全年指引上调,利润率预计增长约200个基点。
- 管理层表示美国市场表现强劲,高端和低端需求均具韧性,美国间夜数实现高个位数增长。
- AI在筛选、问答和服务中的应用,虚拟代理解决超过50%的旅客查询。
内存芯片 (SNDK):
- 第三季度业绩超出预期,得益于比特出货量超出预期和定价坚挺。
- 第四季度指引显示营收和利润率远超华尔街预期。
- 数据中心市场预计2026财年增长40%左右,Stargate (128TB QLC) 正在进行认证。
- 产品按配额供应,晶圆厂利用率达100%,无增加产能计划。
Take-Two (TTWO):
- 第三季度业绩大幅超出预期,受强劲的NBA 2K和移动业务推动。
- 2026财年指引全面上调,RCS成为主要驱动力量。
- GTA VI延迟至2026年11月19日,但市场认为时间点更符合假日季。
- 视频业务约占组合的50%,联⽹电视再次超越公司增长。
爱彼迎 (ABNB):
- 第三季度营收略超预期,每股收益因税收而未达预期。
- 展望显示连续两年加速增长,RNPL预订窗口延长,酒店和服务业务播种新增增长。
- AI客户支持降低了约15%的“需要联系”比例,明年将推出50多种语言。
The Trade Desk (TTD):
- 第三季度业绩表现出色,EBITDA超出预期两位数。
- 管理层加强了对竞争的立场,倾向于决策型联⽹电视和AI产品。
- 开放互联网份额增長故事可持续,视频/联⽹电视混合比例上升到约50%。
Microchip (MCHP):
- 本季度业绩符合预期,12月指引低于市场预期,但季节性因素影响较小。
- 利润率恢复呈上升趋势,AI/数据中心业务增长强劲。
- PCIe Gen6交换机开辟了更高增长、与AI相关的方向。
其他公司:
- AAOI有线电视业务表现强劲,数据中⼼收入略低于预期。
- AFRM第一财季业绩大幅超出预期,调整后营业利润率约为28%。
- AKAM业绩表现出色,利润率超预期,云基础设施服务加速增长。
- DBX营收/每股收益表现更好,利润率持续保持良好,年度经常性收入有所下降。
- G广告业务持续加速,合作伙伴相关收入同比增长56%。
- INOD大型科技公司/超⼤规模企业需求强劲,为2026年的持续强劲表现奠定了基础。
研究结论:
- TMT行业整体表现强劲,受AI、游戏、广告等多重因素驱动。
- 多头认为行业存在结构性盈利故事,增长引擎稳定,估值合理。
- 空头关注竞争压力、利润率敏感性、宏观风险等因素,认为估值可能面临压力。
- 内存芯片行业处于上⾏周期,数据中心需求强劲,但需关注产能扩张和竞争风险。
- 游戏和广告业务增长稳健,AI产品周期逐步显现,但需关注执行力和竞争格局。
科技/研究新闻:
- 特斯拉获得万亿美元薪酬方案批准,埃隆·马斯克表示未来几年将大幅增产。
- 欧盟将淡化其里程碑式的《人工智能法案》,以提升竞争力。
- 台湾出口增速创下2010年以来最快水平,受半导体需求推动。
- 英伟达CEO表示没有向中国运送“任何东西”的计划,但期待中国改变政策。