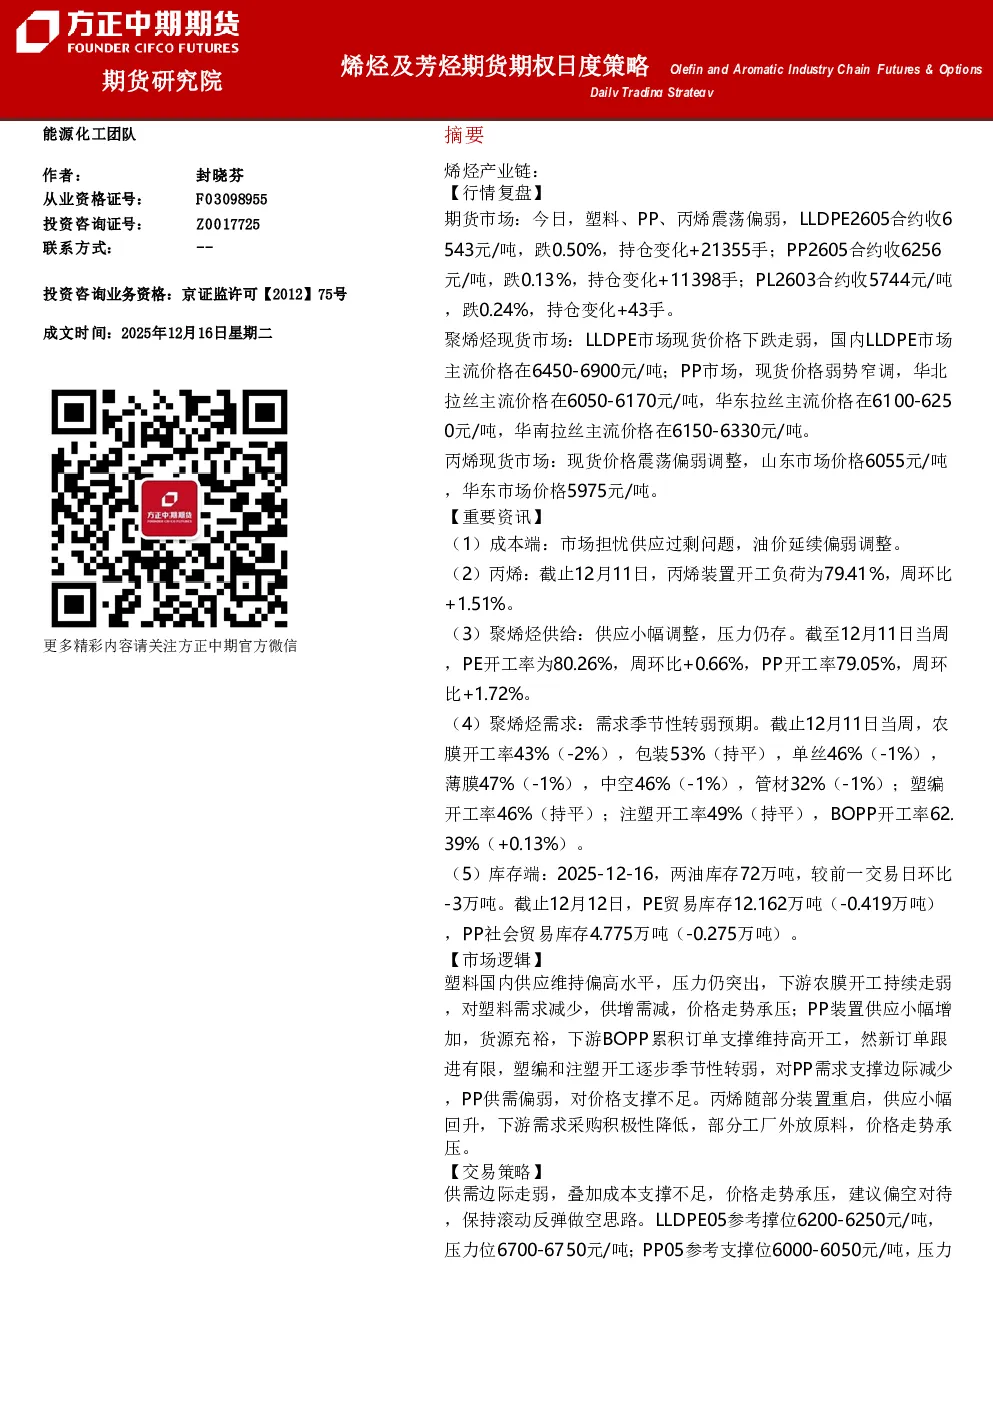
研报总结
一、烯烃产业链
行情复盘
- 期货市场:塑料、PP、丙烯震荡偏弱。LLDPE2605合约收6543元/吨,跌0.50%,持仓+21355手;PP2605合约收6256元/吨,跌0.13%,持仓+11398手;PL2603合约收5744元/吨,跌0.24%,持仓+43手。
- 现货市场:LLDPE价格下跌,主流价6450-6900元/吨;PP价格弱势窄调,华北拉丝主流价6050-6170元/吨,华东6010-6250元/吨,华南6150-6330元/吨;丙烯价格震荡偏弱,山东价6055元/吨,华东5975元/吨。
重要资讯
- 成本端:油价延续偏弱调整,市场担忧供应过剩。
- 丙烯:12月11日开工率79.41%,周环比+1.51%。
- 聚烯烃供给:供应小幅调整,压力仍存。12月11日当周,PE开工率80.26%,周环比+0.66%;PP开工率79.05%,周环比+1.72%。
- 聚烯烃需求:季节性转弱预期。12月11日当周,农膜开工率43%(-2%),包装53%(持平),单丝46%(-1%),薄膜47%(-1%),中空46%(-1%),管材32%(-1%);塑编开工率46%(持平);注塑开工率49%(持平),BOPP开工率62.39%(+0.13%)。
- 库存端:12月16日两油库存72万吨,环比-3万吨;12月12日PE贸易库存12.162万吨(-0.419万吨),PP社会贸易库存4.775万吨(-0.275万吨)。
市场逻辑
- 塑料:供应偏高水平,下游农膜开工走弱,供增需减,价格承压。
- PP:供应小幅增加,货源充裕,BOPP订单支撑开工,但新订单有限,塑编和注塑开工转弱,供需偏弱,价格支撑不足。
- 丙烯:部分装置重启,供应回升,但下游需求采购积极性降低,价格承压。
交易策略
- 建议偏空对待,保持滚动反弹做空思路。
- LLDPE05参考撑位6200-6250元/吨,压力位6700-6750元/吨;
- PP05参考支撑位6000-6050元/吨,压力位6500-6550元/吨;
- PL03合约参考支撑位5500-5550元/吨,参考压力位6050-6100元/吨。
二、纯苯及苯乙烯
行情复盘
- 期货市场:纯苯及苯乙烯震荡。BZ03合约收5440元/吨,涨0.04%,持仓+290手;EB01合约收6493元/吨,涨0.06%,持仓-23243手。
- 现货市场:纯苯华东市场价格震荡,5310元/吨;苯乙烯现货价小幅下跌,华东6615元/吨,华南6765元/吨。
重要资讯
- 成本端:油价延续偏弱调整,市场担忧供应过剩。
- 纯苯供需:12月11日开工率77.68%,周环比+0.47%;下游加权开工负荷69.38%,周环比-1.98%。
- 苯乙烯供应端:装置检修集中,供应压力缓解。辽宁宝来35万吨装置计划12月10日停车检修,预计10天左右。12月11日开工率68.02%,周环比-0.10%。
- 苯乙烯需求端:下游开工整体小幅走弱。12月11日,PS开工率55.88%,周环比-2.95%,EPS开工率51.32%,周环比-2.26%,ABS开工率69.03%,周环比+0.27%。
- 库存端:12月10日纯苯港口库存24.2万吨,周环比累库2.1万吨;12月10日苯乙烯华东港口库存13.48万吨,周环比去库3.82万吨。
市场逻辑
- 纯苯:供应短期多维稳,下游装置检修,需求支撑不足,港口库存攀升,市场心态受拖累。
- 苯乙烯:装置检修集中,港口库存持续去化,短期对价格有支撑,但部分装置后期重启,供应存回升预期,成本支撑不足,或拖累价格。
交易策略
- 建议保持滚动反弹做空思路。
- BZ2603合约参考支撑位5200-5250元/吨,参考压力位5650-5700元/吨;
- EB01合约参考下方支撑位6050-6100元/吨,参考压力位6800-6850元/吨。