观点与策略
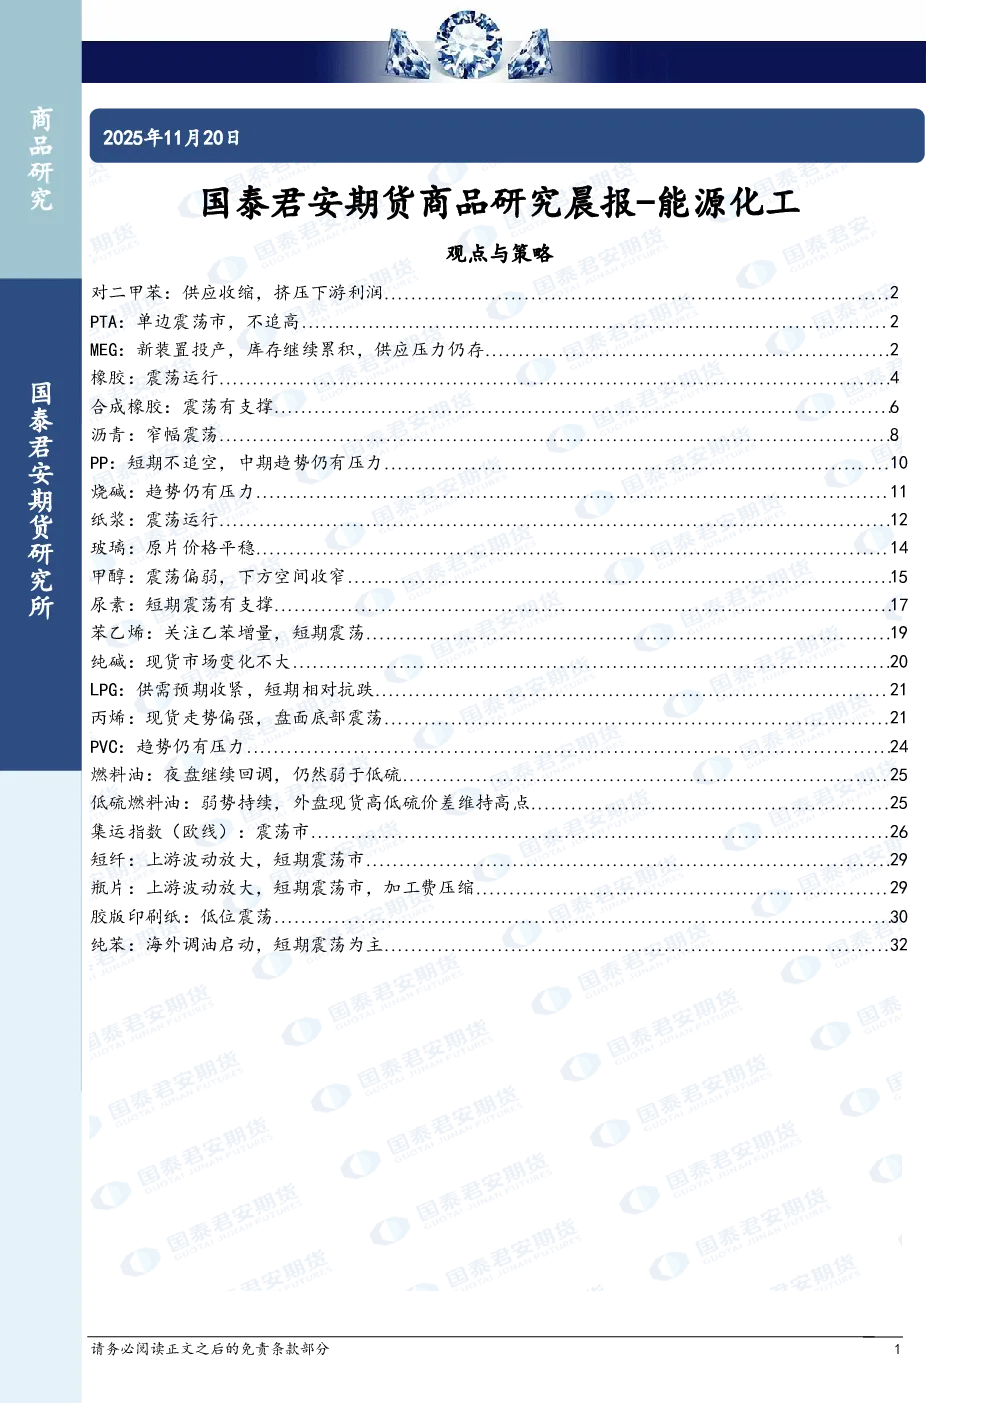
对二甲苯(PX):供应收缩,挤压下游利润。观点为单边上涨,建议5-9月差正套,多PX空PTA/PF/PR,多PX空纯苯对冲操作。关注炼厂检修规模对海外汽柴油库存及裂解价差的影响。
精对苯二甲酸(PTA):单边震荡市,不追高。观点为上方空间有限,建议成本支撑下正套为主,关注逸盛宁波装置检修及聚酯新装置投产。
乙二醇(MEG):新装置投产,库存继续累积,供应压力仍存。观点为中期趋势弱,建议逢高进行空配,月差维持反套。关注进口量及聚酯负荷变化。
橡胶:震荡运行。观点为天胶库存进入季节性累库周期,市场买盘氛围偏弱,胶价上方空间有限。
合成橡胶:震荡有支撑。观点为丁二烯及顺丁橡胶价格企稳小幅反弹,整体基本面短期偏中性,短期在估值的支撑下行情震荡有支撑。
沥青:窄幅震荡。观点为国内沥青地炼排产量环比下降,产能利用率下降,东北及山东地区出货量增加,短期市场震荡。
聚丙烯(PP):短期不追空,中期趋势仍有压力。观点为供应端偏高,短期成交情况略有好转,但需求端年内高峰期已经过去,中期市场趋势压力仍较大。
烧碱:趋势仍有压力。观点为高产量、高库存格局延续,市场持续做空氯碱利润,非铝下游支撑有限,出口承压,长期氧化铝减产问题将导致产业链负反馈。
纸浆:震荡运行。观点为国内纸浆市场整体延续平稳运行态势,价格波动有限,供需基本面未发生显著变化,供应端压力依然存在,国内主流港口纸浆库存量维持高位,需求端表现平平。
浮法玻璃:原片价格平稳。观点为国内浮法玻璃市场成交重心继续下移,降价氛围及刚需趋弱作用下,市场情绪偏悲观,整体交易氛围持续一般。
甲醇:震荡偏弱,下方空间收窄。观点为甲醇基本面驱动向下,供应方面日产环比提升,进口货源短期仍充裕,需求端MTO行业基本面压力增加,短期弱势运行。
尿素:短期震荡有支撑。观点为尿素价格震荡上行,东北储备需求明显增加,部分企业受其利影响去库明显,短期尿素基本面得到阶段性改善。
苯乙烯:关注乙苯增量,短期震荡。观点为短期芳烃调油逻辑持续演绎,短期震荡为主,纯苯处于弱化工现实、强调油预期的阶段,短期市场震荡。
纯碱:现货市场变化不大。观点为国内纯碱市场走势震荡,价格偏稳运行,下游需求表现平稳,采购多保持低价刚需,短期市场稳中震荡。
液化石油气(LPG):供需预期收紧,短期相对抗跌。观点为国内PDH装置检修计划,供应端压力有所缓解,短期市场相对抗跌。
聚氯乙烯(PVC):趋势仍有压力。观点为PVC现货市场弱势震荡,市场供应充足,且对需求预期担忧,盘面价格持续探底,PVC趋势仍有压力。
燃料油:夜盘继续回调,仍然弱于低硫。观点为夜盘继续回调,仍然弱于低硫燃料油,短期市场弱势持续。
低硫燃料油:弱势持续,外盘现货高低硫价差维持高点。观点为外盘现货高低硫价差维持高点,短期市场弱势持续。
集运指数(欧线):震荡市。观点为主力EC2602合约收于1640.1点,跌幅2.66%;次主力2512合约收于1763.3点,跌幅0.44%,即期运费方面,47周FAK表价中枢约为2270美元/FEU,48周预计FAK中枢最终位于2070~2170美元/FEU区间,马士基49周开舱2500美元/FEU,MSC12月上旬FAK上调100至2440美元/FEU,短期市场震荡。
短纤:上游波动放大,短期震荡市。观点为短纤期货震荡走高,现货江浙工厂报价维稳,福建下调50,半光1.4D主流报价在6400~6500出厂或短送,期货价格震荡走高,贸易商优惠缩小,下游观望,成交减少。
瓶片:上游波动放大,短期震荡市,加工费压缩。观点为上游原料期货临近中午小幅反弹,聚酯瓶片工厂部分先下调报价10-20元,午后上调20-40元不等,日内聚酯瓶片市场交投气氛尚可,不同品牌价格高低差距较大。
胶版印刷纸:低位震荡。观点为山东市场高白双胶纸主流意向成交价格在4600-4750元/吨,部分本白双胶纸价格在4300-4500元/吨区间,价格较上一工作日持平,纸厂生产情况总体稳定,经销商出货节奏平稳,下游订单量维持在较低水平,市场观望情绪浓厚。
纯苯:海外调油启动,短期震荡为主。观点为山东纯苯不完全统计非长协成交量3500吨左右,自提价格范围5160-5250元/吨,华东纯苯现货成交于5330-5400,均价5365,涨20,江苏纯苯港口样本商业库存总量较上期库存累库3.4万吨,环比上升30.09%,短期市场震荡。