市场观点
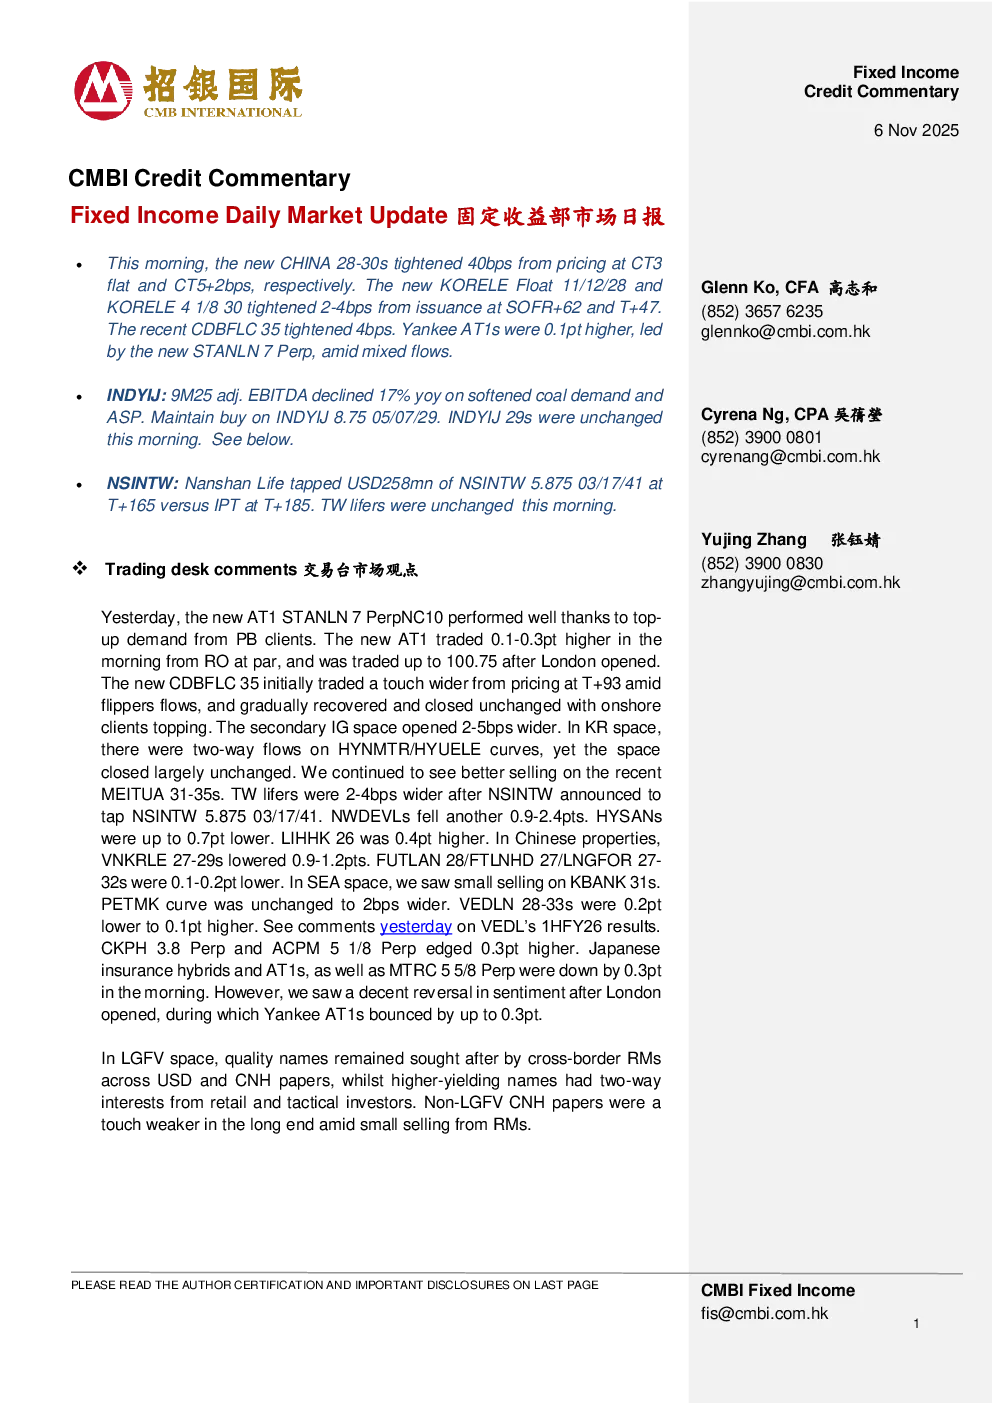
- 优质信用债在跨境RM推动下持续受到追捧,高收益债吸引零售和战术投资者。
- 非LGFV离岸人民币纸币长期端因RM少量卖盘略显疲软。
- 新AT1 STANLN 7 PerpNC10表现良好,PB客户需求带动价格上涨。
- 新CDBFLC 35在换手流中逐渐恢复,与岸上客户持平收平。
- 二级IG市场开盘时宽幅扩大2-5bps,KR市场大致收平。
- MEITUA 31-35s卖盘持续,TW无息票据因NSINTW新发行导致宽幅扩大。
- 中国房地产领域VNKRLE 27-29s下跌0.9-1.2pt,FUTLAN 28/FTLNHD 27/LNGFOR 27-32s下跌0.1-0.2pt。
- SEA市场KBANK 31s出现小额卖盘,VEDLN 28-33s涨跌互现。
宏观新闻回顾
- 标普、道琼斯、纳斯达克指数上涨,美国ADP非农就业人数超预期,供应管理协会指数高于预期。
- 美国原油库存高于预期,国债收益率上涨。
- 印尼HY技术强劲,积极利用出口需求。
INDYIJ: 9M25 adj. EBITDA分析
- 受煤炭需求疲软和ASP下降影响,同比下滑17%。
- Kideco ASP同比下跌15%,销量同比减少4.3%。
- 印迪卡资源煤交易量下降至0.5百万吨,反映出口需求疲软。
- 非核心收入增长22%,部分缓解煤炭收入下降影响。
- 煤炭现金成本下降6%,含特许权使用费现金成本同比下降13%。
- 印迪卡收入同比下降19%,营业利润和调整后EBITDA同比分别下降41%和17%。
- 增长杠杆比率恶化,自由现金流转为负数,但手头现金仍为5.49亿美元。
- 积极的责任管理和多元化融资渠道提供慰藉,获得3.75亿美元新贷款支持流动性。
离岸亚洲新发行
- 新发行市场活跃,韩国、印尼、中国等发行人活跃。
- 新中国28-30s定价收紧40bps,KORELE浮点债和CDBFLC 35均收紧。
- Yankee AT1s上涨0.1pt,受新STANLN 7 Perp引领。
重要事件和披露
- 未来资产证券Q3营收同比增长4%。
- 韩国将提供200亿韩元补贴振兴钢铁产业。
- 万科评级被标普下调至CCC,前景悲观。
- 印尼弗里波特9M25利润同比下降5.1%。
- 帕拉玛特金融从略外国投资者那里筹集资金。
- Country Garden离岸债务重组计划获债权人批准。
- 力拓与霍巴特水利公司签订供电协议。
- 软银与OpenAI成立合资企业提供AI工具。
- 宝钢控股公司发生严重工业事故,造成一人死亡,三人受伤。
- 尼桑汽车将出售横滨总部,因芯片供应短缺削减车型产量。