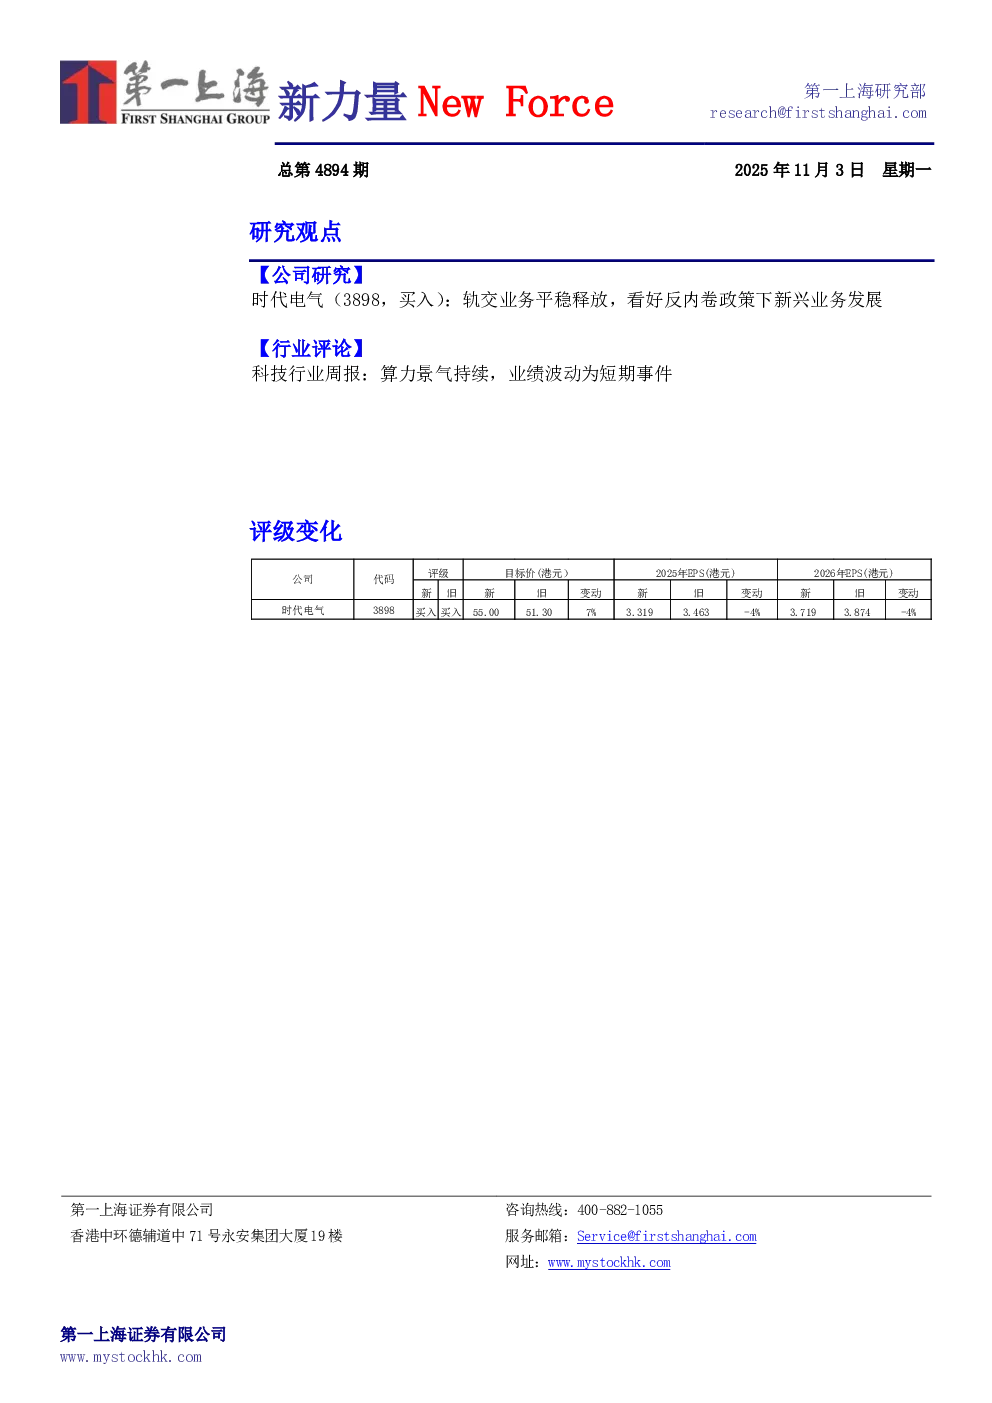
时代电气(3898,买入):轨交业务平稳释放,看好反内卷政策下新兴业务发展
公司研究
- 业绩表现:2025年前三季度,公司收入188.3亿元(同比增长14.9%),归母净利润27.2亿元(同比增长10.9%),扣非净利润26.1亿元(同比增长30.9%)。轨道交通业务收入103.1亿元(同比增长9.2%),新兴装备业务收入84.3亿元(同比增长22.3%),其中基础器件收入38.4亿元(同比增长30.4%),新能源发电收入15.9亿元(同比增长25.3%),新能源汽车电驱18.7亿元(同比增长9.3%)。综合毛利率提升3.1个百分点至32.4%。
- 轨交业务:国铁客运量屡创新高,带动2025年动车组招标超预期,订单持续交付推动业绩平稳增长。以旧换新政策推动老旧内燃机车退出,带来持续增量需求。维保业务占比提升至约22%,看好国铁和城轨的维保需求释放。公司在轨交领域拓展新领域,通信信号、其他轨道交通装备收入高速增长。
- 新兴业务:宜兴新工厂2025年中达成3万片/月满产,收入高速增长。株洲8英寸碳化硅产线推进设备搬入,预计2025年底拉通。新能源发电事业部独立运作,实现小幅盈利,未来将凭借与中车和株洲所的合作,在光伏、储能PCS上有更多业务拓展。汽车电驱合作主流车企,站稳第一梯队,新突破奇瑞、上汽等客户,2025Q3交付量显著提升。
- 评级与目标价:维持买入评级,目标价55.0港元。预计2025-2027年收入分别为278亿/309亿/346亿元(增速11.7%/11.1%/12.0%),净利润分别为41.0亿/45.8亿/50.6亿元(增速10.7%/11.8%/10.4%)。给予2026年15倍PE估值,目标价55.0港元,较现价有39%的上升空间。
行业评论
- 核心观点:看好AI应用驱动的算力需求持续高增长,海内外AI应用进入商业化拐点时刻。国产算力产能瓶颈即将突破,预计2026年国产芯片将迎来放量。海外算力端,OpenAI等海外AI大厂商业化加速,推动AI应用的广泛落地,算力硬件需求维持高景气。
- 北美CSP厂商资本开支:亚马逊、Google、Meta、微软纷纷上调资本开支计划,显示算力硬件景气持续。
- 业绩波动:光模块龙头公司三季度业绩不及预期,但视为短期事件,供应链已着手解决原材料短缺问题,客户提货节奏波动不改需求高景气。短期业绩波动不改明后年算力硬件的高景气趋势。
- 国产算力产业链:国内算力供需格局将从紧平衡逐步发展到短缺,国产算力补上短缺的算力需求将成为重要看点。2026年国产算力芯片将完成改款升级并落地,互联模式从传统8卡机切换至超节点,增强竞争力。
- 需求端:字节跳动、阿里等中国互联网企业存在算力卡的“真实需求”,支持业务运营和生成式AI应用普及,推动推理用算力需求高速增长。
- 投资建议:国产算力(寒武纪、中芯国际、华虹半导体)、国产存储(兆易创新、佰维存储)、海外CSP/ASIC产业链(PCB及材料、通信、液冷、电源)、消费硬件(立讯精密、蓝思科技、水晶光电、歌尔股份、恒玄科技)。
行业及公司动态
- 商务部将全面审查安世半导体出口情况。
- 兆易创新对存储周期较上半年更乐观,因需求端改善,海外科技巨头推进AI基建带动算力增长。
- 美国白宫计划宣布安世半导体在中国的工厂将恢复出货。
- Trendforce预测2026年全球AI服务器出货量按年增20%,占整体服务器比重提升至17%,销售额按年增长30%。
- 英伟达展示下一代Vera Rubin超级芯片,有望2026年下半年量产。
- 盛合晶微科创版IPO获得受理,计划募资48亿元。
- 高通推出面向数据中心推理应用的人工智能芯片AI200和AI250。