晨会纪要
市场数据
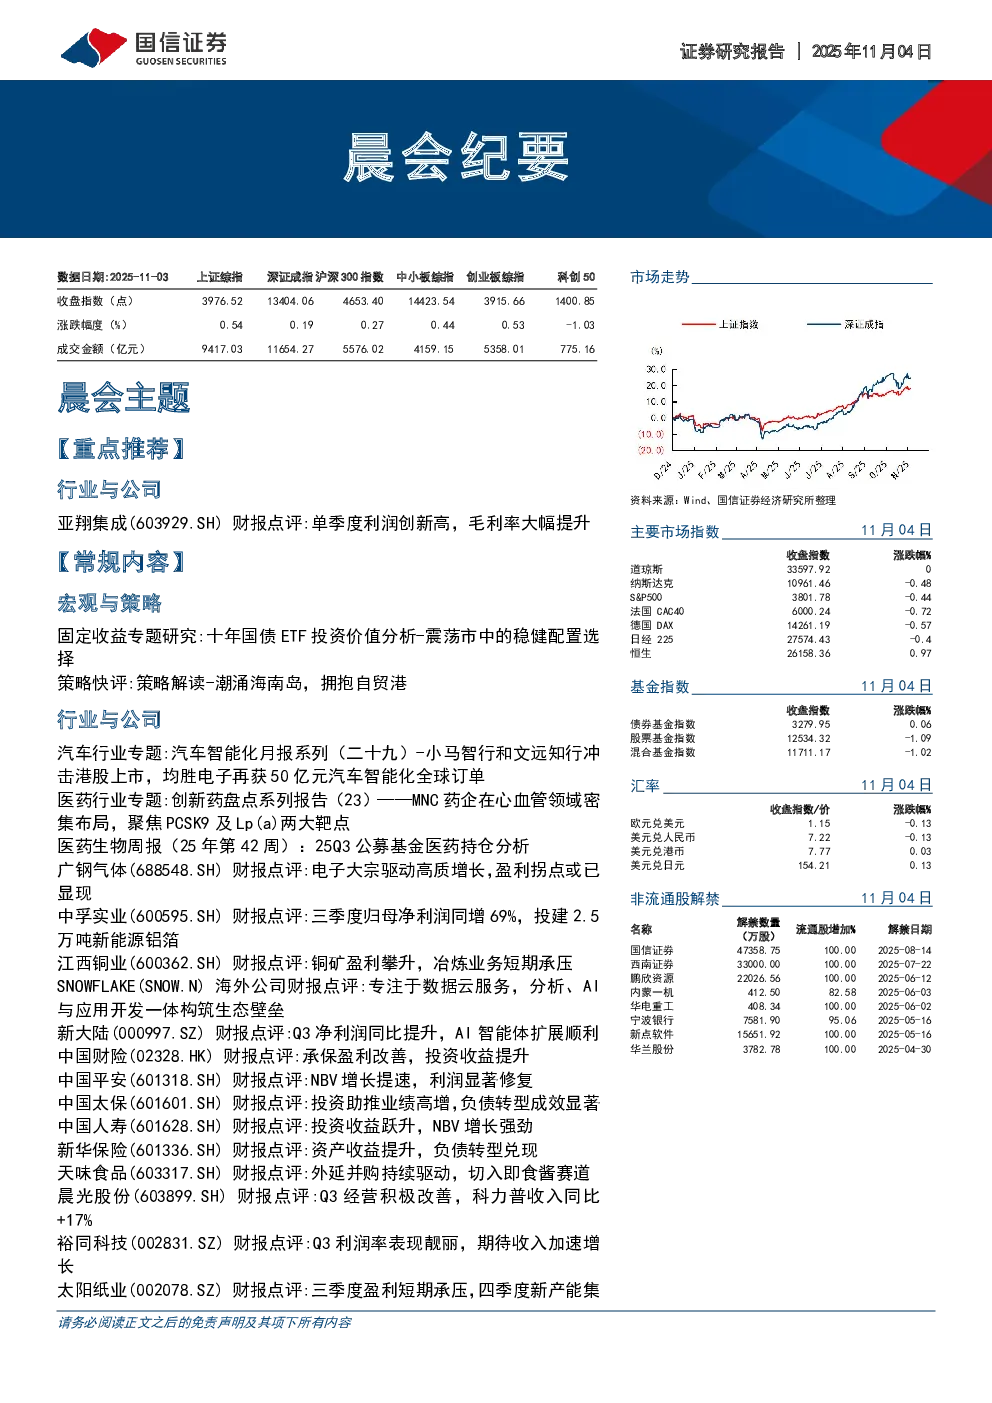
- 主要市场指数:上证综指上涨0.54%,深证成指上涨0.19%,沪深300指数上涨0.27%,中小板综指上涨0.44%,创业板综指下跌1.03%,科创50指数下跌1.03%。成交金额9417.03亿元。
- 基金指数:债券基金指数上涨0.06%,股票基金指数下跌1.09%,混合基金指数下跌1.02%。
- 汇率:欧元兑美元下跌0.13%,美元兑人民币下跌0.13%,美元兑港币上涨0.03%,美元兑日元上涨0.13%。
- 非流通股解禁:国信证券、西南证券、鹏欣资源等公司解禁。
重点推荐
- 亚翔集成(603929.SH):单季度利润创新高,毛利率大幅提升。2025年第三季度公司实现归母净利润2.82亿元,同比+40%,环比+257%。毛利率达到27.5%,同比+11.0个百分点。投资建议:上调盈利预测,维持“优于大市”评级。
- 海尔智家(600690.SH):内外销双增,盈利稳步提升。2025年前三季度公司实现归母净利润173.7亿元,同比+14.7%。Q3收入775.6亿元,同比+9.5%。投资建议:上调盈利预测,维持“优于大市”评级。
- 美的集团(000333.SZ):经营业绩韧性增长,B端和OBM持续释放动能。2025年前三季度公司实现归母净利润378.8亿元,同比+19.5%。Q3收入1123.8亿元,同比+9.9%。投资建议:上调盈利预测,维持“优于大市”评级。
常规内容
- 宏观与策略
- 固定收益专题研究:十年国债ETF投资价值分析-震荡市中的稳健配置选择策略:低利率成为长期经济运行常态,十年期国债利率已迈向1.0%时代。十年国债ETF兼具收益弹性和风险可控性,是优化资产组合的优选工具。投资建议:关注十年国债ETF。
- 策略快评:策略解读-潮涌海南岛,拥抱自贸港:“十五五”规划建议实施自由贸易试验区提升战略,高标准建设海南自由贸易港。投资建议:关注海南自贸港建设带来的投资机会。
- 行业与公司
- 汽车行业专题:汽车智能化月报系列(二十九)-小马智行和文远知行冲击港股上市,均胜电子再获50亿元汽车智能化全球订单:小马智行和文远知行开启招股,均胜电子再获50亿元汽车智能化全球订单。投资建议:整车推荐小鹏汽车、零跑汽车、吉利汽车。L4推荐小马智行、文远知行。零部件推荐禾赛科技、沪光股份、地平线机器人-W等。
- 医药行业专题:创新药盘点系列报告(23)——MNC药企在心血管领域密集布局,聚焦PCSK9及Lp(a)两大靶点:MNC药企在心血管领域密集布局,聚焦PCSK9及Lp(a)两大靶点。投资建议:关注恒瑞医药、石药集团等。
- 医药生物周报(25年第42周):25Q3公募基金医药持仓分析:本周医药板块表现强于整体市场,化学制药板块领涨。投资建议:关注医药板块投资机会。
- 广钢气体(688548.SH):电子大宗驱动高质增长,盈利拐点或已显现。2025年前三季度公司实现归母净利润2.01亿元,同比增长10.64%。投资建议:下调盈利预测,维持“优于大市”评级。
- 中孚实业(600595.SH):三季度归母净利润同增69%,投建2.5万吨新能源铝箔。2025年前三季度公司实现归母净利润11.87亿元,同比+63.25%。投资建议:维持盈利预测,维持“优于大市”评级。
- 江西铜业(600362.SH):铜矿盈利攀升,冶炼业务短期承压。2025Q3公司归母净利润18.5亿元,同比增长35.2%。投资建议:维持“优于大市”评级。
- SNOWFLAKE(SNOW.N):专注于数据云服务,分析、AI与应用开发一体构筑生态壁垒。FY2026Q2公司实现收入11.45亿美元,同比增长31.78%。投资建议:首次覆盖,给予“优于大市”评级。
- 新大陆(000997.SZ):Q3净利润同比提升,AI智能体扩展顺利。2025Q3公司实现归母净利润3.23亿元,同比增长11.75%。投资建议:维持盈利预测,维持“优于大市”评级。
- 中国财险(02328.HK):承保盈利改善,投资收益提升。2025年前三季度公司实现净利润402.68亿元,同比大幅增长50.5%。投资建议:上调盈利预测,维持“优于大市”评级。
- 中国平安(601318.SH):NBV增长提速,利润显著修复。2025年前三季度公司归母净利润1328.56亿元,同比增长11.5%。投资建议:维持公司盈利预测,维持“优于大市”评级。
- 中国太保(601601.SH):投资助推业绩高增,负债转型成效显著。2025年前三季度公司实现归母净利润457.00亿元,同比增长19.3%。投资建议:上调盈利预测,维持“优于大市”评级。
- 中国人寿(601628.SH):投资收益跃升,NBV增长强劲。2025年前三季度公司实现归母净利润1678.0亿元,同比增长60.5%。投资建议:上调盈利预测,维持“优于大市”评级。
- 新华保险(601336.SH):资产收益提升,负债转型兑现。2025年前三季度公司实现归母净利润328.57亿元,同比增长58.9%。投资建议:上调盈利预测,维持“优于大市”评级。
- 天味食品(603317.SH):外延并购持续驱动,切入即食酱赛道。2025年前三季度公司实现归母净利润3.92亿元,同比减少9.30%。投资建议:下调盈利预测,维持“优于大市”评级。
- 晨光股份(603899.SH):Q3经营积极改善,科力普收入同比+17%。2025Q3公司实现收入65.2亿元,同比+7.5%。投资建议:下调盈利预测,维持“优于大市”评级。
- 裕同科技(002831.SZ):Q3利润率表现靓丽,期待收入加速增长。2025Q3公司实现归母净利润6.3亿元,同比增长+1.6%。投资建议:维持盈利预测,维持“优于大市”评级。
- 太阳纸业(002078.SZ):三季度盈利短期承压,四季度新产能集中投产。2025Q3公司实现收入98.2亿元,同比-6.0%。投资建议:下调盈利预测,维持“优于大市”评级。
- 伊之密(300415.SZ):2025年三季度净利润同比增长21%,海外市场加速布局。2025年前三季度公司实现营收43.06亿元,同比增长17.21%。投资建议:维持盈利预测,维持“优于大市”评级。
- 柏楚电子(688188.SH):2025年三季度利润同比增长13%,智能焊接实现多行业突破。2025年前三季度公司实现营收16.20亿元,同比增长24.51%。投资建议:维持盈利预测,维持“优于大市”评级。
- 唯万密封(301161.SZ):2025年第三季度净利润增长94%,人形和半导体已获订单。2025年前三季度公司实现营收5.72亿元,同比增长10.68%。投资建议:维持2025年-2027年归母净利润预测,维持“优于大市”评级。
- 蓝黛科技(002765.SZ):三季度净利润同比增长69%,机器人业务稳步推进。2025年前三季度公司实现营收27.9亿元,同比+6.6%。投资建议:维持公司盈利预测,维持“优于大市”评级。
- 沪光股份(605333.SH):单三季度收入同比增长4%,积极布局机器人线束、无人机线束等新品类。2025Q3公司实现收入22亿元,同比增长4.5%。投资建议:下调盈利预测,维持“优于大市”评级。
- 宇通客车(600066.SH):盈利能力稳健,三季度净利润同比增长79%。2025年前三季度公司实现归母净利润32.9亿元,同比+35.4%。投资建议:维持“优于大市”评级。
- 丽珠集团(000513.SZ):2025年前三季度业绩稳健,创新药产品推进顺利。2025年前三季度公司实现营收91.16亿元,同比增长0.4%。投资建议:维持此前的盈利预测,维持“优于大市”评级。
- 张家港行(002839.SZ):利润稳定增长,资产质量稳健。2025年前三季度公司实现归母净利润15.72亿元,同比增长5.79%。投资建议:维持公司盈利预测,维持“中性”评级。
- 无锡银行(600908.SH):营收利润增速稳步提升。2025年前三季度公司实现归母净利润18.33亿元,同比增长3.78%。投资建议:维持公司盈利预测,维持“中性”评级。
- 金融工程
- 金融工程月报:券商金股2025年11月投资月报:上月券商金股股票池上月回顾表现优异。本月券商金股在电子、有色金属、基础化工、计算机、电力设备及新能源行业配置较高。
- 金融工程周报:ETF周报-上周股票型ETF资金净流入近200亿元,其中沪深300ETF净申购达70亿元:上周股票型ETF净申购185.26亿元,总体规模增加57.25亿元。
- 金融工程日报:A股探底回升,AI应用题材拉升、煤炭股再度走强:中证2000指数表现较好,传媒、煤炭、石油石化等行业表现较好。
市场数据
- 商品期货:黄金上涨0.37%,ICE布伦特原油上涨0.10%,白银下跌0.14%,铜下跌0.29%,铝上涨0.94%,铅上涨0.05%,豆一上涨0.19%,锌上涨0.58%,豆粕上涨0.44%,镍上涨0.18%,玉米上涨0.57%,锡上涨0.62%,螺纹钢下跌0.99%。
- 股票市场指数:道琼斯工业平均指数下跌0.47%,德国DAX指数上涨0.71%,法国CAC40指数下跌0.13%,恒生指数上涨0.97%,沪深300指数上涨0.27%,美国SP500指数下跌0.17%,纳斯达克综合指数上涨0.46%,日经225指数下跌0.11%。
- 沪深港通资金流入流出:陆股通净流入前十大股票主要为航天科技、神州信息等。陆股通净流出前十大股票主要为凯美特气、思维列控等。
- 港股资金流入流出:港股资金流入前十大股票主要为华虹半导体、阿里巴巴-W等。港股资金流出前十大股票主要为凯美特气、潮宏基等。