- 核心观点:特斯拉(TSLA)的Robotaxi业务发展迅速,FSD渗透率提升,储能需求保持强劲,公司未来24个月峰值年化产能目标为300万台。
- 业绩摘要:2025Q3总收入280.95亿美元,同比增长12%;汽车收入同比增长6%至212.05亿美元;储能收入同比增长44%至34.15亿美元;服务收入同比增长25%至5亿美元。汽车交付量49.7万台,同比增长7%,储能部署量同比增长81%至12.5 GWh。剔除碳积分后汽车毛利率为15.4%,能源业务毛利率为31.4%。净利润为13.73亿美元,同比减少37%。自由现金流为39.90亿美元,同比增长46%。
- Robotaxi业务:Robotaxi已在德州奥斯汀和加州湾区运营,预计年底奥斯汀部分区域将不再配备线下安全员,总运营区域将增加至8到10个。V14已大规模推送,FSD付费率为存量车的12%,付费用户总数仍具备较大提升空间。V14.3将加入推理,预计年底推送。
- 擎天柱发布:擎天柱V3将在2026年第一季度发布,目标依然是建造年产能100万台的产线,将于2026年底投产。
- 产能规划:未来24个月峰值产能目标为300万台,扩产计划将在不牺牲当前毛利率的前提之下进行。其中,最大的增量将来自2026年第二季度投产的Cybercab。
- 储能需求:预计2026年Megapack和Powerwall需求将保持强劲,Megablock发布后的订单反馈十分积极,将由休斯顿新工厂交付。由于政策变化,美国住宅太阳能需求出现激增,预计这种需求将持续至2026年上半年。
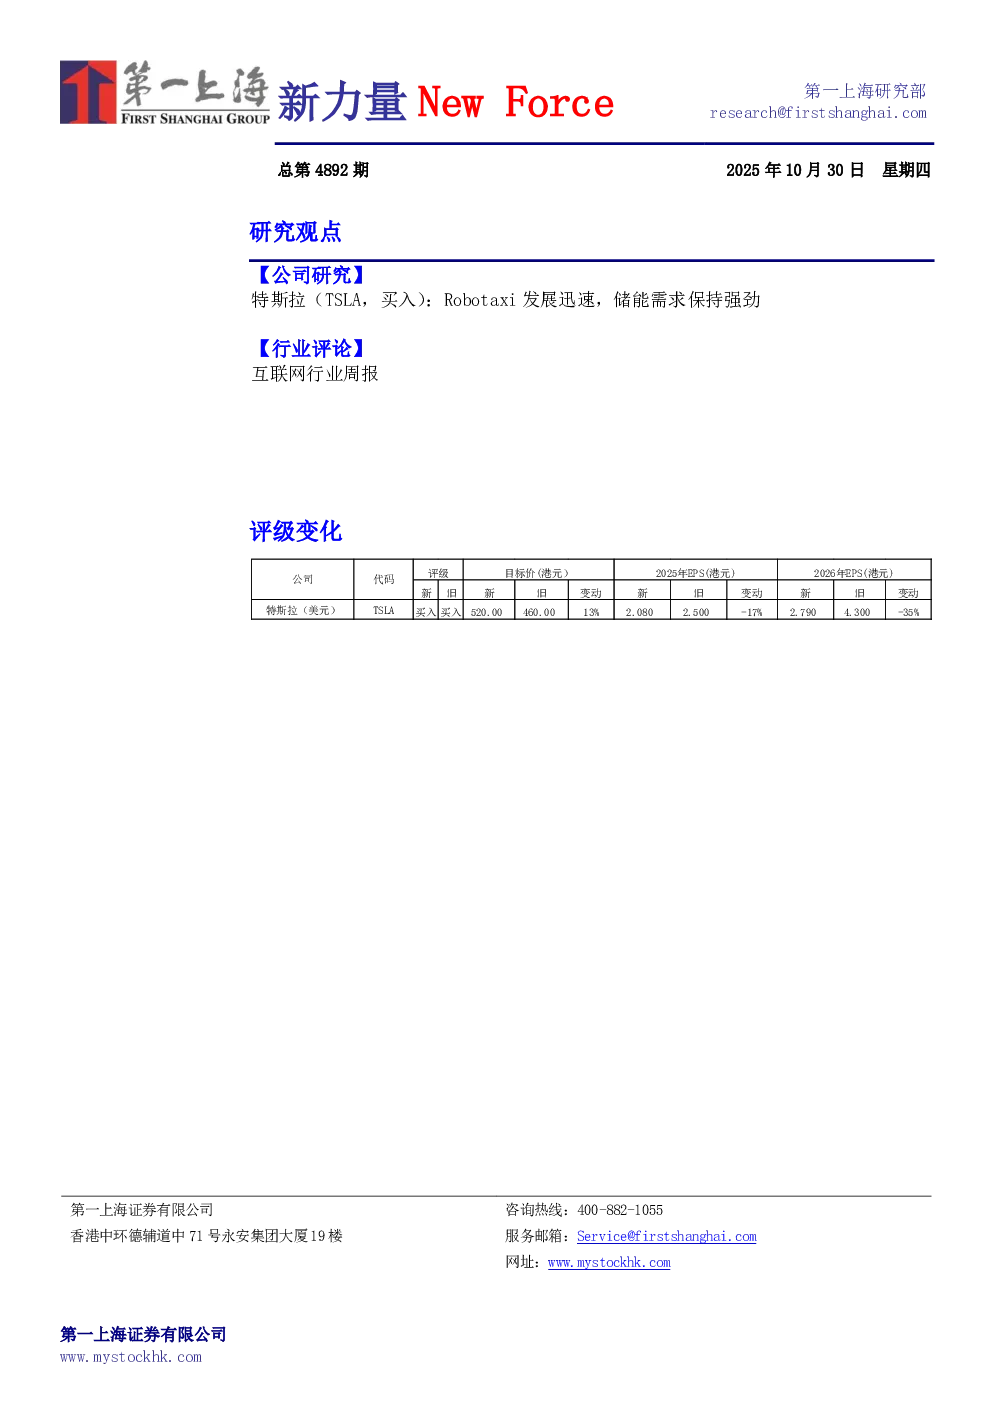
- 目标价与评级:目标价520.00美元,维持买入评级。上调未来三年汽车交付量至201.1万/245.2万/331.1万台。采用2026年自由现金流折现,WACC 10%,永续增长率为3%,求得合理股价应为520.00美元。
- 风险提示:关税影响、美国IRA补贴取消、FSD中欧推送不达预期、出行软件监管问题、机器人产能不达预期。