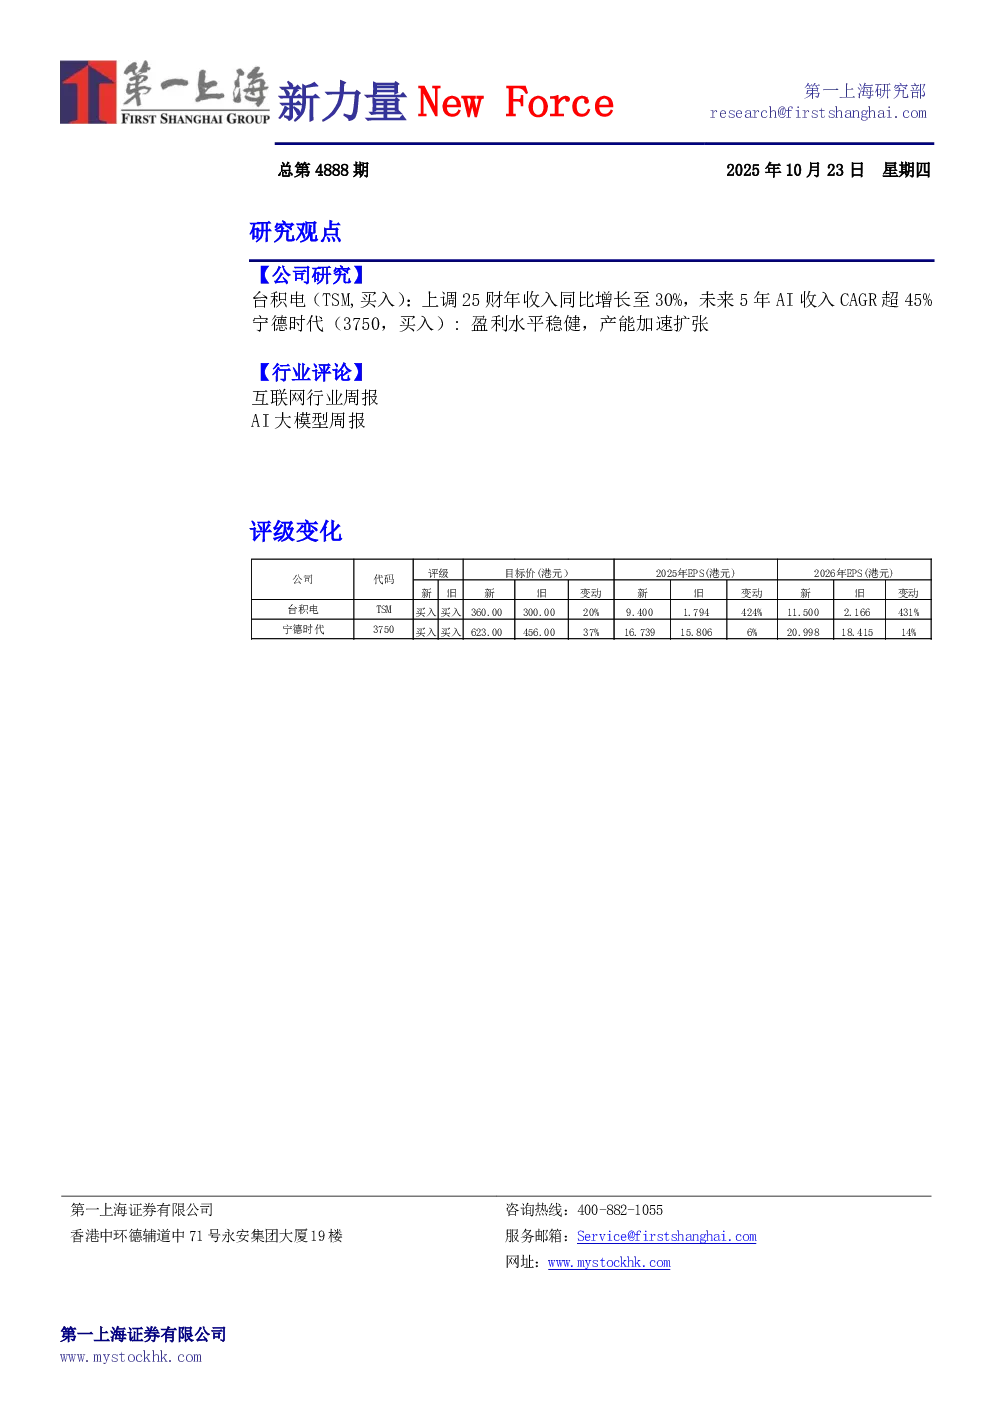
台积电(TSM,买入):上调25财年收入同比增长至30%,未来5年AI收入CAGR超45%
- 季度业绩摘要:25Q3总收入9899.2亿新台币(同比增长30.3%),晶圆收入8466.3亿新台币(同比增长31.2%),毛利率59.5%(同比增长1.7pct),经营利润5006.9亿新台币(同比增长38.8%),归母净利润4523.0亿新台币(同比增长39.1%),摊薄后每股收益2.92美元(同比增长50.5%)。
- 行业TMT股价目标价:294.51美元目标价360.00美元(+22.24%)。
- 算力增长驱动客户向先进制程迁移:7纳米及以下的先进制程贡献收入74%(3nm/5nm分别贡献收入23%/37%),AI技术从云数据中心渗透到边缘计算,tokens用量增长驱动算力需求提升,推动客户订单向更先进制程迁移。公司指引2024-2029年GPU、ASIC及AI服务器CPU相关收入CAGR将超45%。下一代N2制程将于25H2量产。
- 未来两年提升先进封装产能:Q3封测等其他业务收入1457.1亿新台币(同比增长27.2%),预计25/26/27年平均月产能同比90%/35%/28%达到7.0/9.5/12.1万片。
- 目标价与评级:目标价360.00美元,维持买入评级。未来5年AI营收CAGR超45%,长期毛利率有望达到60%。上调2025全年美元收入同比增长30%的指引,调整2025-2027年净利润预测至16139/20091/24901亿新台币(三年复合增速45.7%)。DCF法估值目标价360美元。
- 风险因素:半导体周期风险;先进制程技术投产不及预期;先进封装产能不及预期;海外工厂投产不及预期。
宁德时代(3750,买入):盈利水平稳健,产能加速扩张
- 2025Q3业绩:营业收入1041.86亿元(同比增长12.90%),归母净利润185.49亿元(同比增长41.21%),扣非归母净利润164.22亿元(同比增长35.47%)。年初至报告期末,营业收入2830.72亿元(同比增长9.28%),归母净利润490.34亿元(同比增长36.20%),扣非归母净利润436.19亿元(同比增长35.56%)。
- 高端化突破,毛利率优化提升:第三季度毛利率维持在28%左右(同比提升1.2个百分点),高毛利储能业务占比提升,海外储能订单占比显著提升。高端动力电池产品出货增加,NP3.0技术及神行Pro电池量产落地,钠新电池获新国标认证。
- 现金流充裕,支撑研发投入:期末货币资金及交易性金融资产超3600亿元,在建工程达到373亿元,合同负债达到407亿元。公司将持续投入固态电池研发和设备开支。
- 产能加速扩张:上半年总体产能利用率约90%,国内多地基地大幅扩产,山东济宁基地2026年新增储能产能超100吉瓦时,德国工厂已投产并盈利,匈牙利工厂一期项目预计年底建成,西班牙工厂完成前期审批,印尼电池产业链项目预计明年上半年投产。
- 目标价与评级:目标价623港元,维持买入评级。预测2025-2027年收入分别为4226/5120/6065亿元,归母净利润分别为688/862/1043亿元。基于26年30倍PE估值,目标价623港元。
互联网行业周报
- 即时零售:行业竞争趋稳,美团保持领跑,骑手获取成本逐步正常化,京东低线城市配送效率优势突出,用户增长维度京东表现亮眼。
- 行业TMT:双11大促推进,竞争焦点转向非食品与传统电商品类,补贴力度、用户留存率及盈利控制能力对四季度业绩至关重要。
AI大模型周报
- Claude:Anthropic发布Claude Haiku 4.5(低成本、低延迟),推出Claude for Life Sciences(面向科研人员)。
- Deepseek:发布新型视觉压缩模型DeepSeek-OCR(长文本上下文压缩)。
- Gemini:谷歌计划发布Gemini 3.0,推送Gemini3.0Pro模型("Deep Think"推理架构,多模态处理)。
- Qwen:通义千问推出长记忆功能Qwen Chat Memory(理解上下文、保留重要信息)。