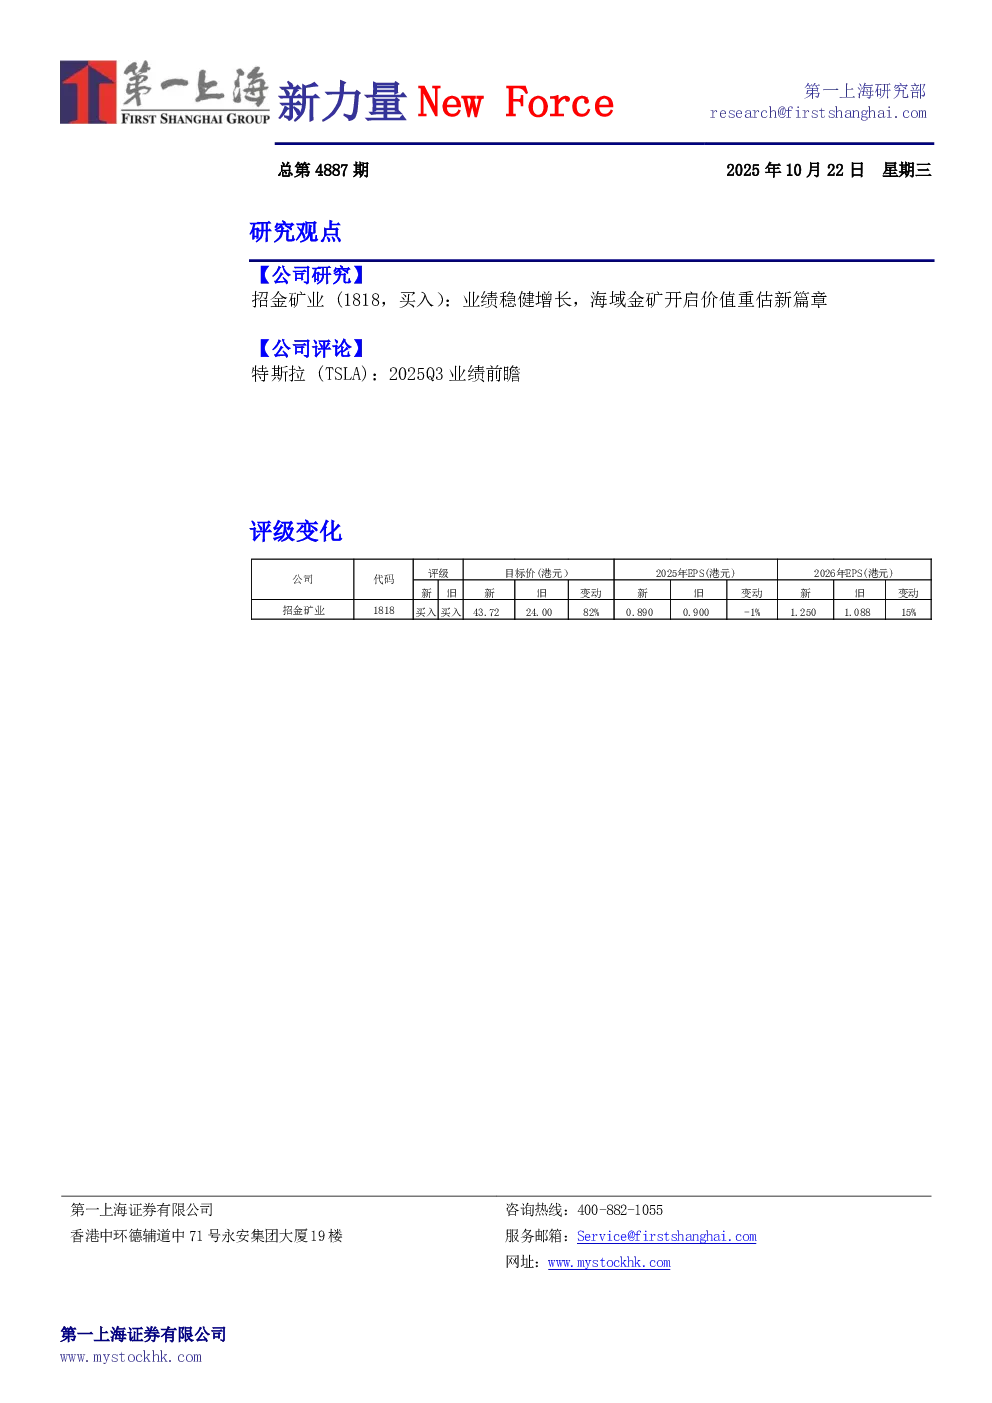
- 核心观点:招金矿业业绩稳健增长,海域金矿开启价值重估新篇章。特斯拉2025Q3业绩前瞻,FSD及Robotaxi业务进展受关注。
- 招金矿业业绩:
- 2025年前三季度营业收入124.3亿元,同比增长53.73%;净利润21.17亿元,同比增长140.43%。
- 单季度营业收入50.79亿元,同比增长59.03%;净利润6.78亿元,同比增长106.69%,环比下滑13.18%。
- 主要受资产减值损失及套保业务亏损影响。
- 黄金牛市支撑:
- 2025年第三季度黄金均价3459美元/盎司,同比增长39.88%。
- 金价上涨直接增厚公司收入,未来盈利弹性充足。
- 海域金矿投产恰逢牛市,形成“产量增长”与“价格上涨”的“戴维斯双击”效应。
- 海域金矿价值:
- 探明黄金储量超560吨,平均品位4.20克/吨,是国内特大型金矿。
- 选矿系统已试车成功,预计2026至2027年逐步达产,达产后年产量至少15吨黄金。
- 达产后克金综合成本将处于行业极低水平,具备强大竞争力。
- 目标价与评级:
- 目标价43.72港元,维持买入评级。
- 预测2025-2027年归母净利润分别为31.6/44.3/72亿元。
- 上涨空间43.2%,对应2026年31倍PE及2027年20倍PE。
- 重要风险:
- 特斯拉业绩前瞻:
- 预计2025Q3总收入273.36亿美元,汽车收入205.52亿美元。
- 预计综合毛利率17.3%,汽车Non-GAAP毛利率15.6%。
- 预计经营利润17.42亿美元,经营利润率6.4%,归母净利润16.39亿美元。
- 预计汽车交付量164万台,同比下降8%。
- 特斯拉业务进展:
- FSD v14进展:v14.2将启动大规模推送,v14.3预计具备“感知能力”。
- 减配版Model 3/Y发布,起售价36,990/39,990美元。
- 业绩会关注Robotaxi进度、无监督版FSD推送时间、新车型计划等。