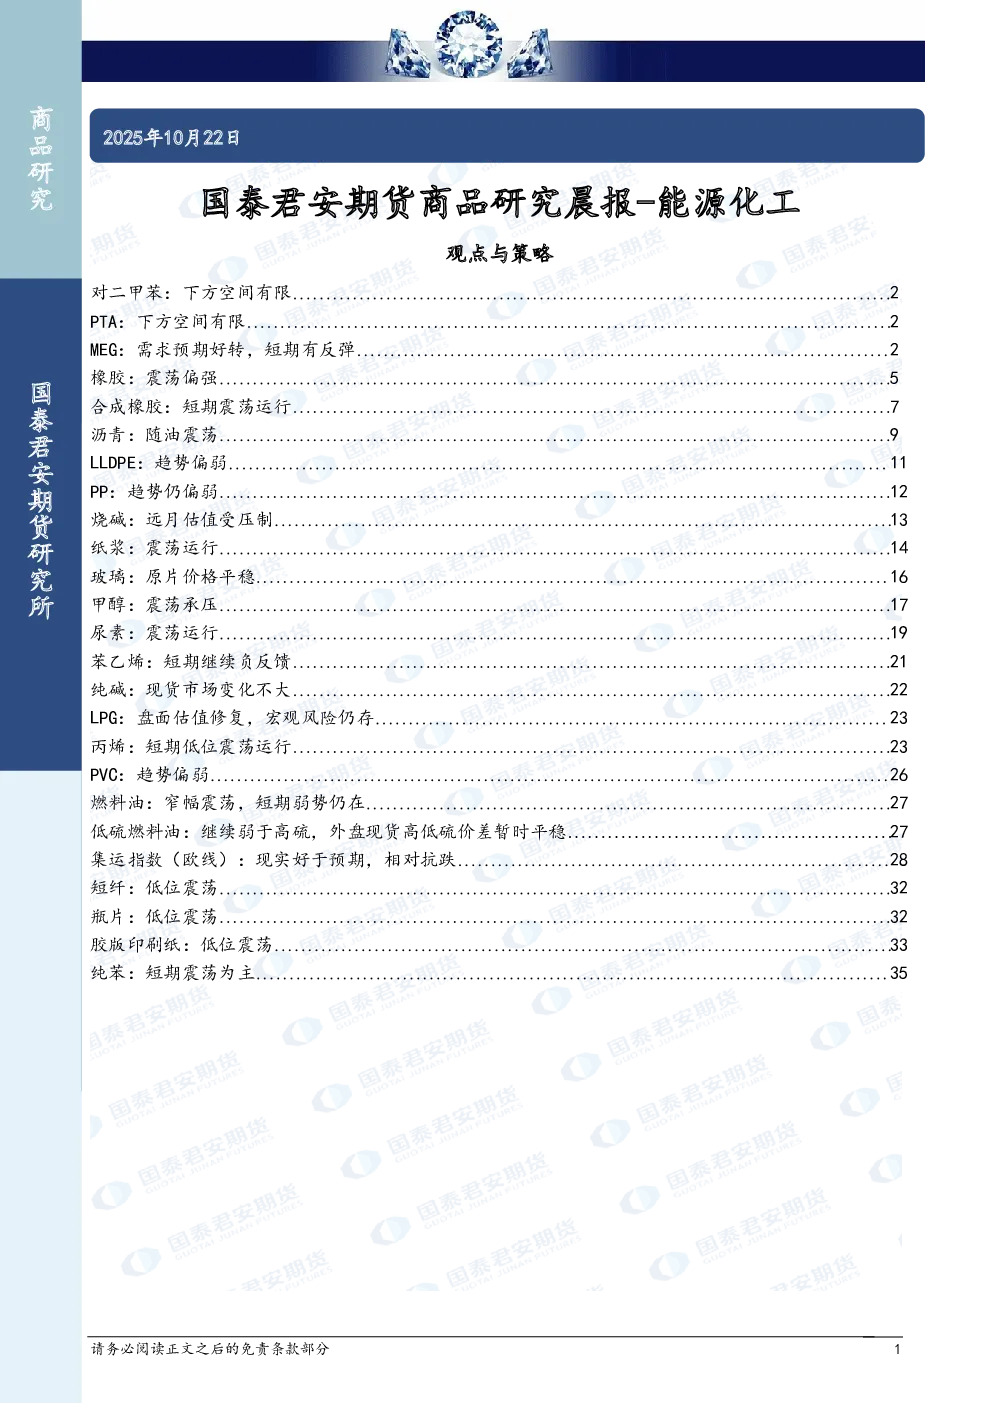
研报总结
观点与策略
- 对二甲苯(PX):下方空间有限,短期震荡市,建议工厂适当套保,关注英国制裁对国内芳烃产量的影响,随着天气转冷,聚酯消费预计逐步好转。
- 精对苯二甲酸(PTA):需求有望边际好转,单边震荡市,空单减持,新凤鸣PTA新装置计划开车,关注未来印度PTA新装置投产进度。
- 乙二醇(MEG):需求预期好转,短期有反弹,空单减持,关注盛虹炼化90检修、镇海炼化重启情况,煤制装置利润跌至盈亏线以下。
- 橡胶:震荡偏强,青岛地区天胶保税和一般贸易库存量环比下降,海外原料价格表现坚挺,成本支撑尚存。
- 合成橡胶:短期震荡运行,国内丁二烯市场维持整理,顺丁橡胶市场价格震荡幅度放大,基本面有压力,但估值中性偏低。
- 沥青:随油震荡,国内沥青地炼排产量环比下降,社会库库存共计139.4万吨,较10月16日减少2.0%。
- 低密度聚乙烯(LLDPE):趋势偏弱,市场受贸易战影响,心态转弱,原料端原油价格走低,供应端10月检修量环比下滑,库存向下传导压力较大。
- 聚丙烯(PP):趋势仍偏弱,国内PP市场偏弱整理,上游石化厂价部分下跌,下游工厂采购积极性不高。
- 烧碱:远月估值受压制,山东液碱市场整体稳定,氧化铝厂集中采购烧碱,短期山东市场大幅下跌难以出现。
- 纸浆:震荡运行,新一轮外盘报价下调,供需基本面变动不大,港口库存虽环比小幅下降,但绝对值仍处高位。
- 玻璃:原片价格平稳,国内浮法玻璃市场价格稳中下调,期货价格持续走低,投机货源影响仍在。
- 甲醇:震荡承压,国内甲醇市场区域化调整,海外中东地区部分甲醇装置有临停,烯烃利润挤压明显。
- 尿素:震荡运行,尿素企业库存继续高位上涨,出口仍在继续,但由于贸易商前期备货充分,社会库存偏高。
- 苯乙烯:短期继续负反馈,原油价格快速下跌带来化工品估值中枢下移,整体化工估值下台阶,下游3s明显进入负反馈阶段。
- 纯碱:现货市场变化不大,国内纯碱市场稳中震荡,个别企业控制接单,下游需求波动不大。
- 液化石油气(LPG):盘面估值修复,宏观风险仍存,11月份CP纸货,丙烷、丁烷价格较上一交易日下跌。
- 聚氯乙烯(PVC):趋势偏弱,黑色大宗产品盘中持续走低,低位采购心态偏弱,供应端维持高开工,内需方面与地产相关的PVC下游制品需求同比仍偏弱。
- 燃料油:窄幅震荡,短期弱势仍在,燃料油基本面数据,窄幅震荡。
- 低硫燃料油:继续弱于高硫,外盘现货高低硫价差暂时平稳。
- 集运指数(欧线):现实好于预期,相对抗跌,欧洲与乌克兰拟定12点和平计划,特朗普将领导监督。
- 短纤、瓶片:低位震荡,江浙报价维稳,福建下跌50,成交优惠商谈,上游原料期货偏弱震荡,聚酯瓶片工厂报价多稳局部下调。
- 胶版印刷纸:低位震荡,山东市场主流意向成交价格在4600-4750元/吨,广东市场主流意向成交价格为4600-4700元/吨。
- 纯苯:短期震荡为主,江苏纯苯港口样本商业库存总量环比下降,华东纯苯现货商谈于5420-5450。
基本面跟踪
各品种均进行了详细的基本面跟踪,包括供应、需求、库存、价格等方面的数据和分析。
行业新闻
各品种均报道了相关的行业新闻,包括政策变化、市场动态、供需情况等。
趋势强度
各品种的趋势强度均进行了评估,取值范围为-2至2,其中-2表示最看空,2表示最看多。
观点及建议
各品种均提出了相应的观点及建议,包括短期走势预测、操作建议等。