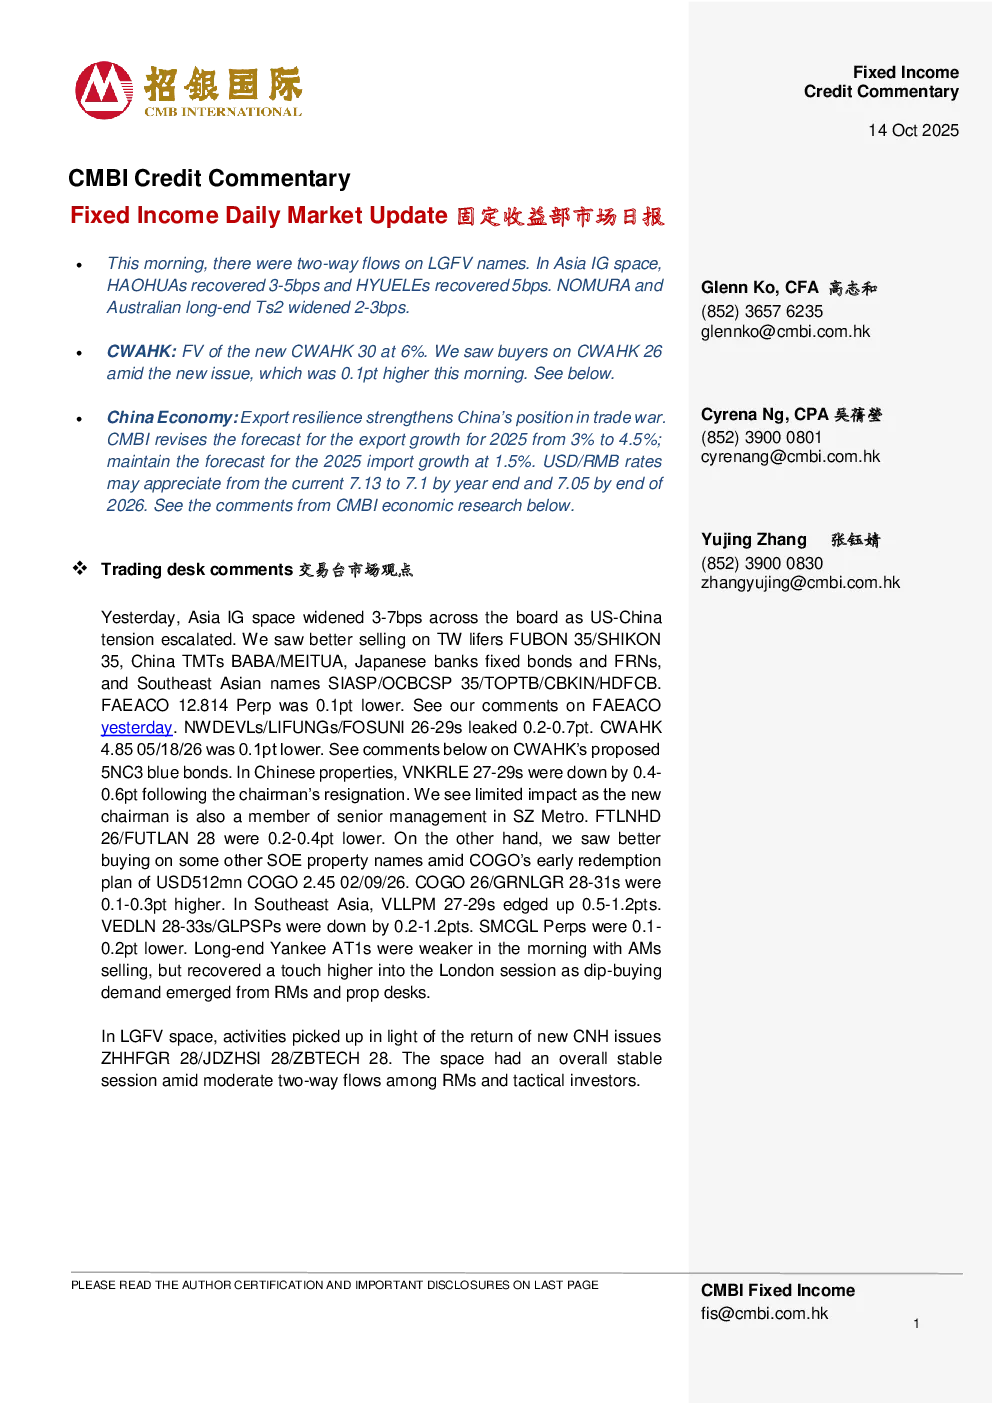
- 市场观点:亚洲投资级债券市场因中美紧张局势加剧而普遍收窄3-7个基点。台湾寿险公司、中国科技股、日本银行固定债券和东南亚债券表现疲软,而中国银行间市场指数(FAEACO)掉期利率下跌0.1个基点。中国房地产行业受董事长辞职影响,部分债券下跌,但中国水务集团(CWAHK)的蓝债发行引发买盘。东南亚债券市场波动较大,LGFV市场因新发行债券回归而活跃。
- 中国水务集团(CWAHK)蓝债发行:CWAHK拟发行5年期3亿美元高级蓝债(Ba1/BB+/BB-),发行利率预计为6%,发行规模不超过其剩余离岸发行额度2亿美元。募集资金将用于偿还离岸债务(包括可赎回债券)和资助绿色项目。新债设有CoC条款,触发条件为控制权变更导致评级下调。
- 中国经济:中国出口增长强于预期,对非洲、拉丁美洲和欧盟的出口回升,集成电路和船舶出口保持强劲,而个人消费类商品(如汽车、科技产品、服装和房地产相关产品)保持疲软。进口全面反弹,尤其是加工贸易。中国加强稀土出口管控是对美国半导体出口限制的反击。预计2025年出口增长从3%上调至4.5%,进口增长维持1.5%。人民币兑美元汇率可能从当前7.13升值至年底7.1,2026年底7.05。
- 市场动态:内地信用债发行量环比上升,当月发行118只债券,规模1380亿元人民币。印尼缩短地热项目许可流程至三个月。碧桂园大股东同意债务换股方案,债权人将于11月5日投票。Freeport Indonesia因矿难停用Gresik炼铜厂。中国能源海外公司计划赎回GEZHOU 4.15掉期债券。LG电子预计第三季度经调整利润同比下降8.4%。劳埃德银行预计将增加80亿英镑的额外拨备。中国南方电网赢得与PSALM的十年电力纠纷。软银与微软洽谈投资英国人工智能初创公司Wayve。中国万科成立商业服务合资企业。穆迪上调中安保险评级至Baa1,展望转为正面。
- 新发行情况:当日无离岸亚洲新发行,但有三只债券进入发行管道。
- 重要公告:印尼将缩短地热项目许可流程至三个月;碧桂园大股东同意债务换股方案;Freeport Indonesia因矿难停用Gresik炼铜厂;中国能源海外公司计划赎回GEZHOU 4.15掉期债券;LG电子预计第三季度经调整利润同比下降8.4%;劳埃德银行预计将增加80亿英镑的额外拨备;中国南方电网赢得与PSALM的十年电力纠纷;软银与微软洽谈投资英国人工智能初创公司Wayve;中国万科成立商业服务合资企业;穆迪上调中安保险评级至Baa1,展望转为正面。