宏观与策略
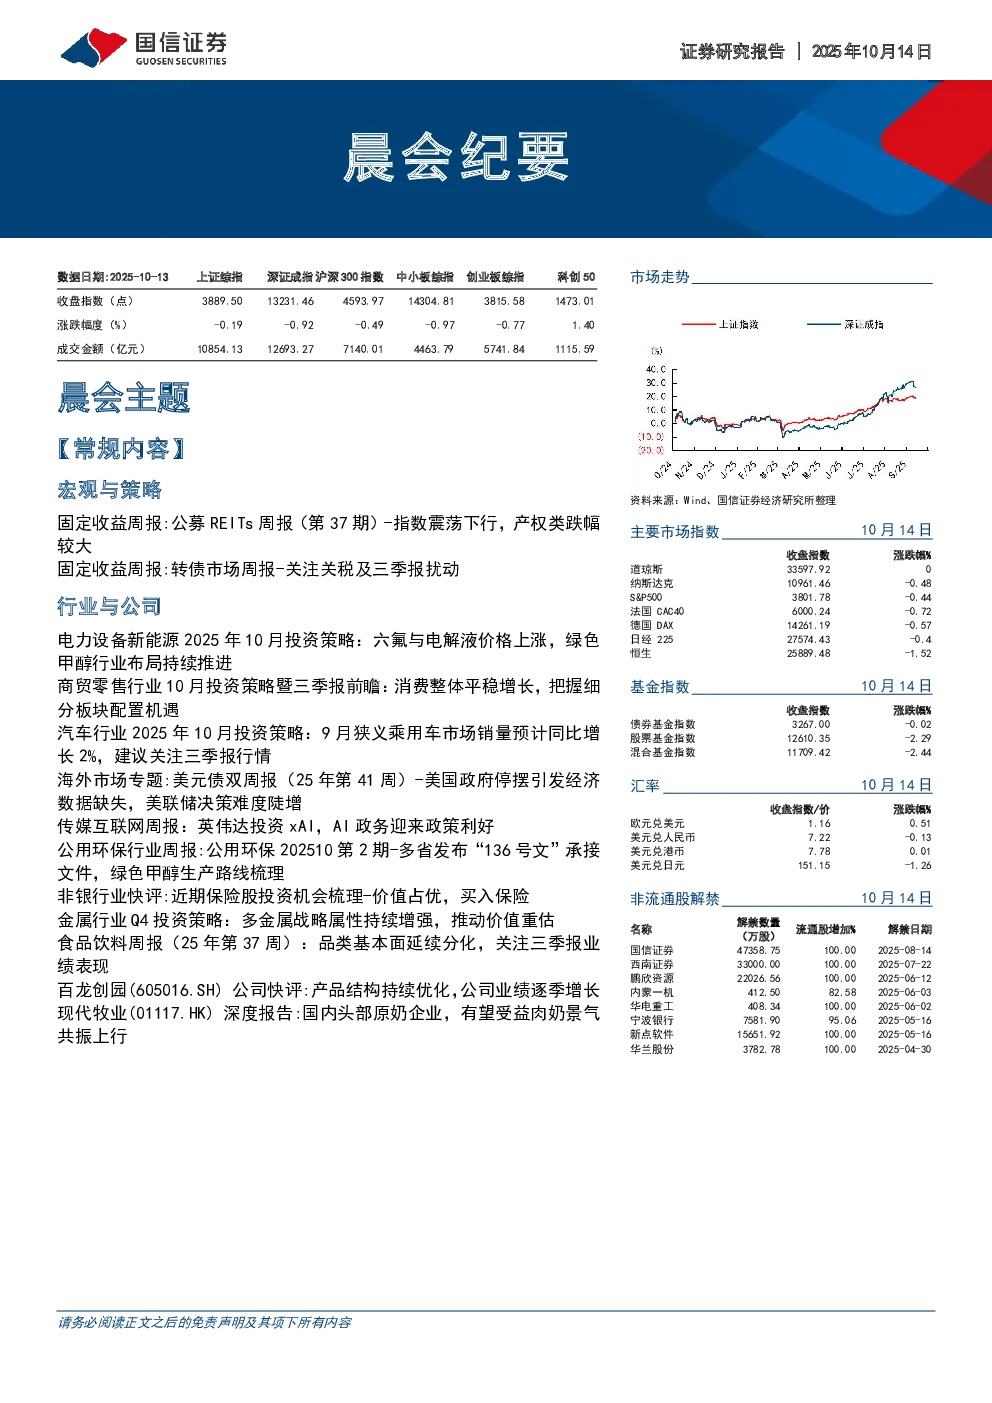
- 固定收益:公募REITs指数本周下跌0.3%,表现弱于中证全债和中证转债,强于沪深300。产权类和特许经营权类REITs平均下跌0.3%和0.1%。市政设施和生态环保板块涨幅领先。截至10月10日,产权REITs股息率比中证红利高86BP,经营权类REITs内部收益率与十年期国债利差为207BP。首单外资消费REITs华夏凯德商业REIT上市,标志着中国公募REITs市场国际化发展。
- 转债市场:节后首个交易日A股延续上涨态势,随后情绪回落。黄金股强势上涨,带动有色板块。制造业PMI改善,钢铁、建筑装饰板块表现较好。传媒板块节后表现不佳。债市利率进一步下探。转债市场节后4个交易日多数收涨,中证转债指数全周+1.58%。中环转2、精达、领益等转债涨幅靠前。观点方面,关注关税及三季报扰动,建议配置低价“化债”+银行,均衡配置反内卷、招标改善等行业,关注算力、AI应用、创新药等。
- 行业与公司:
- 电力设备新能源:六氟磷酸锂和电解液价格上涨,固态电池产业化持续推进。绿色甲醇行业布局持续推进,金风科技兴安盟项目将形成年产145万吨绿色甲醇的总产能。AI数据中心资本开支扩增,电力设备企业受益。国内储能系统招标高增,需求持续释放。电网设备行业景气延续。建议关注四季度电网设备景气度、绿色甲醇行业布局、锂电材料价格变动、固态电池产业化、全球储能装机需求以及AIDC电力设备行业需求扩张。
- 商贸零售:消费整体平稳增长,个股表现分化。美容护理板块竞争加剧,费用率上行。黄金珠宝板块销售规模持续向好。商超百货板块处于转型期,基本面仍待拐点。跨境电商板块收入端受益海外需求,利润端受外部环境扰动。建议把握细分板块配置机遇,推荐上美股份、青木科技、潮宏基、东鹏饮料、小商品城等。
- 汽车行业:9月狭义乘用车市场销量预计同比增长2%。汽车板块跑赢沪深300指数。关注智驾、机器人、车型&整车、三季报行情。中长期维度,关注自主崛起和电动智能趋势下增量零部件机遇。一年期维度,看好强新品周期的华为汽车及车型元年的小米汽车产业链。建议关注零跑汽车、江淮汽车、吉利汽车、科博达、华阳集团、拓普集团等。
- 海外市场:美国政府停摆导致关键经济数据缺失,市场缺乏定价指引。美国消费者信心三连降,通胀预期高位徘徊。特朗普TACO交易或再度上演。建议维持中短久期美债为核心配置,信用债以投资级为主,关注科技与消费必需品龙头,高收益债宜控久期。中资美元债具配置价值,整体策略以“优质+短久期”为主。
- 传媒互联网:传媒板块本周下跌3.58%。重点关注英伟达投资xAI,AI政务迎来政策利好。建议持续看好游戏板块新品周期与影视行业底部反转,关注AI应用机会。推荐恺英网络、吉比特、芒果超媒、哔哩哔哩、泡泡玛特等。
- 公用环保:公用事业指数上涨3.45%,环保指数上涨1.49%。多省发布“136号文”承接文件,启动或完成新能源增量项目机制电价竞价。绿色甲醇是指通过可再生资源制备的甲醇,其生产过程碳排放显著降低。投资策略方面,推荐华电国际、龙源电力、三峡能源、中国核电、长江电力、九丰能源等。
- 非银行业:近期保险业政策利好持续释放,利好龙头险企稳健发展。资产端收益预期持续改善,政策与资产端双轮驱动,板块配置价值凸显。建议关注中国平安、中国财险、中国太保。
- 金属行业:多金属战略属性持续增强,推动价值重估。工业金属方面,布局有色金属行业格局改善、价格上涨的机会。铜价重心上移,铝市场“脆弱的平衡”,锡库存回落。贵金属方面,金价迭创新高,年内有望保持强势。能源金属方面,刚果(金)配额制落地,钴价有望迎来长牛。小金属方面,稀土、钨、铀、锑战略属性增强,价格或继续上行。推荐紫金矿业、洛阳钼业、金诚信、西部矿业、铜陵有色等。
- 食品饮料:品类基本面延续分化,饮料>食品>酒类。白酒板块景气度及基本面仍处于磨底阶段。啤酒板块行业库存良性,静待需求回暖。乳制品板块需求平稳复苏,供给渐进出清。饮料板块行业景气延续,龙头明显跑赢。食品板块零食优选确定性强的alpha型个股,餐饮供应链进入旺季观察阶段。看多食品饮料板块,推荐巴比食品、东鹏饮料、卫龙美味、泸州老窖等。
- 公司快评:
- 百龙创园:产品结构持续优化,公司业绩逐季增长。公司通过不断调整优化产品结构,板块毛利率水平持续提升。维持对公司2025-2027年的盈利预测,维持“优于大市”评级。
- 现代牧业:国内头部原奶企业,有望受益肉奶景气共振上行。公司业务覆盖从育种、饲料到奶牛养殖全环节。2025年肉牛大周期有望迎来拐点,看好国内肉奶景气共振上行。公司原奶业务直接受益原奶销售价格回暖,业绩有望随肉奶景气上行实现高弹性修复。首次覆盖,给予“优于大市”评级。