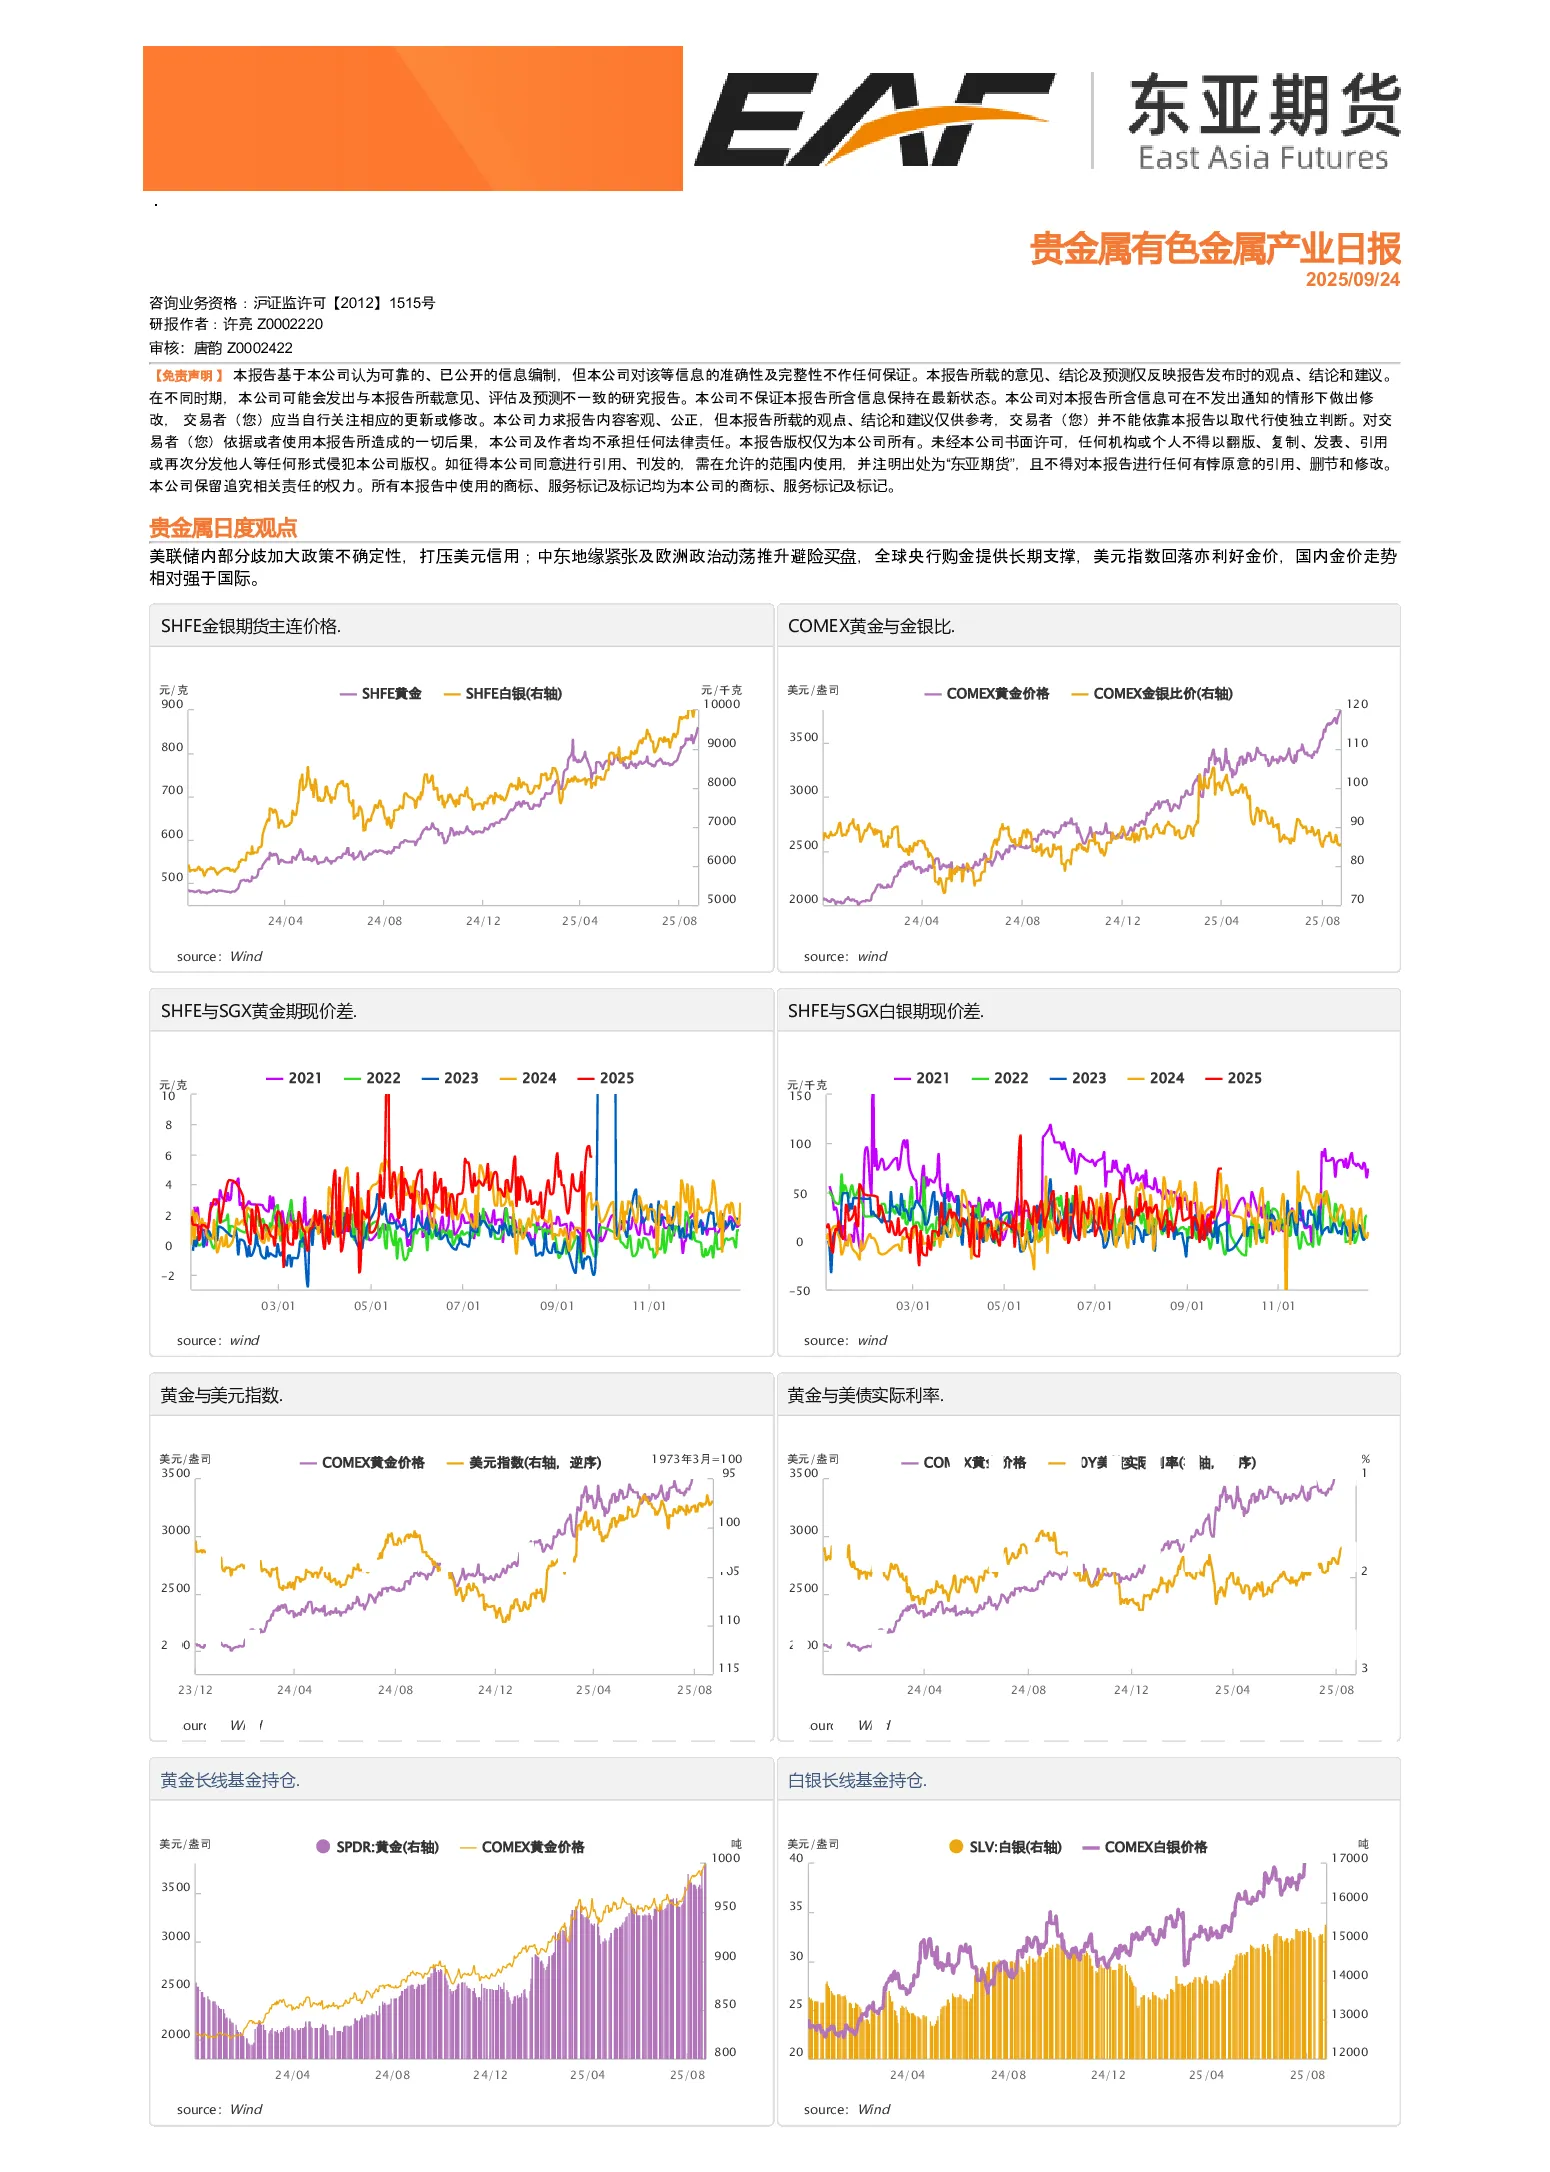
贵金属日度观点
- 美联储政策不确定性打压美元信用:美联储内部分歧加大,美元指数回落,利好金价。
- 地缘政治与央行购金支撑金价:中东地缘紧张及欧洲政治动荡推升避险买盘,全球央行购金提供长期支撑。
- 国内金价相对强于国际:国内金价走势相对强于国际市场。
铜日度观点
- 短期宏观影响降低:美联储利率决议尘埃落定,宏观对铜价影响降低。
- 铜价在8万元/吨附近震荡偏强:铜自身存在韧性,或继续在8万元/吨附近震荡偏强。
- 供给端偏紧:印尼Grasberg铜矿仍需1-2周恢复开采,供给端偏紧。
- 需求端保持稳定:铜杆开工率基本保持稳定,下游终端需求暂时保持稳定。
铝日度观点
- 宏观驱动暂缓:9月降息落地,宏观驱动暂缓,沪铝交易聚焦基本面。
- 库存是关注焦点:短期铝价回调后,下游成交情绪回暖,大户积极入场挺价,沪铝或将震荡偏强。
- 铝价格核心因素:宏观政策预期和旺季基本面。
- 降息预期影响:8月底起降息预期成为铝价利多因素,9月18日前市场消化了今年余下三次降息预期,18日降息落地前夕市场交易“利多出尽”,价格出现阶段性回调。
- 基本面方面:旺季边际需求好转,但国内铝下游加工龙头企业开工率环比增但旺季不旺概率较大,开工率与去年同期相比下降,前期高铝价压制下游接货情绪,周一电解铝继续累库对铝价形成压制。
氧化铝日度观点
- 铝土矿矛盾:国产矿偏紧,几内亚铝土矿发运维持低位,但铝土矿库存绝对高位。
- 短期矿价弱势震荡:几内亚雨季影响发运,北方铝土矿暂未复产,库存绝对量仍高,铝土矿货源充足,氧化铝价格走弱使得氧化铝厂压价意愿增强。
- 氧化铝价格偏弱:国内运行产能高位,海外进口氧化铝陆续到港,库存持续增加,现货价格延续下跌,但仍有利润,暂无减产消息,过剩状态仍将持续,短期内价格或将偏弱。
铸造铝合金日度观点
- 基本面多空交织:原材料紧俏,价格持续抬升提供成本支撑;临近春节,压铸企业陆续放假,节前刚需备货利好价格;但需求旺季表现一般,库存持续积累,需求乏力压制价格。
- 短期高位震荡:基本面多空博弈,短期铝合金或维持高位震荡。
- 仓单生成业务启动:2025年9月22日起将启动铸造铝合金期货标准仓单生成业务,需关注下周仓单注册情况。
锌日度观点
- 供给端过剩:矿端国内价格优势明显,加工费9月涨幅放缓,海外矿增量颇多;进口受国外冶炼厂产能偏弱影响,增量较少,锌矿进口处于历年高点,整体库存震荡偏强。
- 需求端预期一般:市场对金九银十预期一般,需持续观望开工率和库存消耗,国内七地库存持续累库,未观察到旺季现象。
- 库存格局外强内弱:LME库存持续下降,锌价外强内弱格局明显。
- 交易策略:内外反套可继续观望LME库存逼近极值,或卖出虚值看涨期权收取权利金。
- 短期震荡:短期内观察宏观与消费,震荡为主。
镍产业链日度观点
- 镍矿:印尼能源部制裁190家矿业公司,对镍矿配额影响在300万吨以下,但10月次年配额审批临近,供给稳定性担忧加剧。
- 新能源:刚果延长钴出口禁令并公布2025、2026年出口总配额,钴价上行带动MHP及镍盐价格,市场流通偏紧,库存较低,报价或延续偏强。
- 镍铁:价格较为坚挺,成本支撑下暂无下行驱动。
- 不锈钢:盘面不温不火,现货陷入矛盾,试图挺价但价高无人问津,节前观望情绪较浓。
交割品价格及仓单
- 镍矿价格及库存:需关注。
- 下游利润:需关注。
- 镍生铁价格:需关注。
锡日度观点
- 宏观影响降低:美联储利率决议尘埃落定,宏观对锡价影响降低。
- 供给偏紧短期格局:9月或难以改变,需求弱势暂时无法对价格产生太大影响。
- 锡价震荡:供需双弱情况下,锡价或仍以震荡为主。
碳酸锂日度观点
- 技术面多空平仓:临近国庆,多空双方均有平仓离场迹象。
- 基本面暂无较大变化:整体询价情绪尚可。
- 价格震荡整理:预计国庆假期前,碳酸锂期货价格或呈现震荡整理态势。
硅产业链日度观点
- 技术面多空平仓:临近国庆假期,多空双方均有平仓离场迹象。
- 基本面暂无较大变化:市场情绪一般。