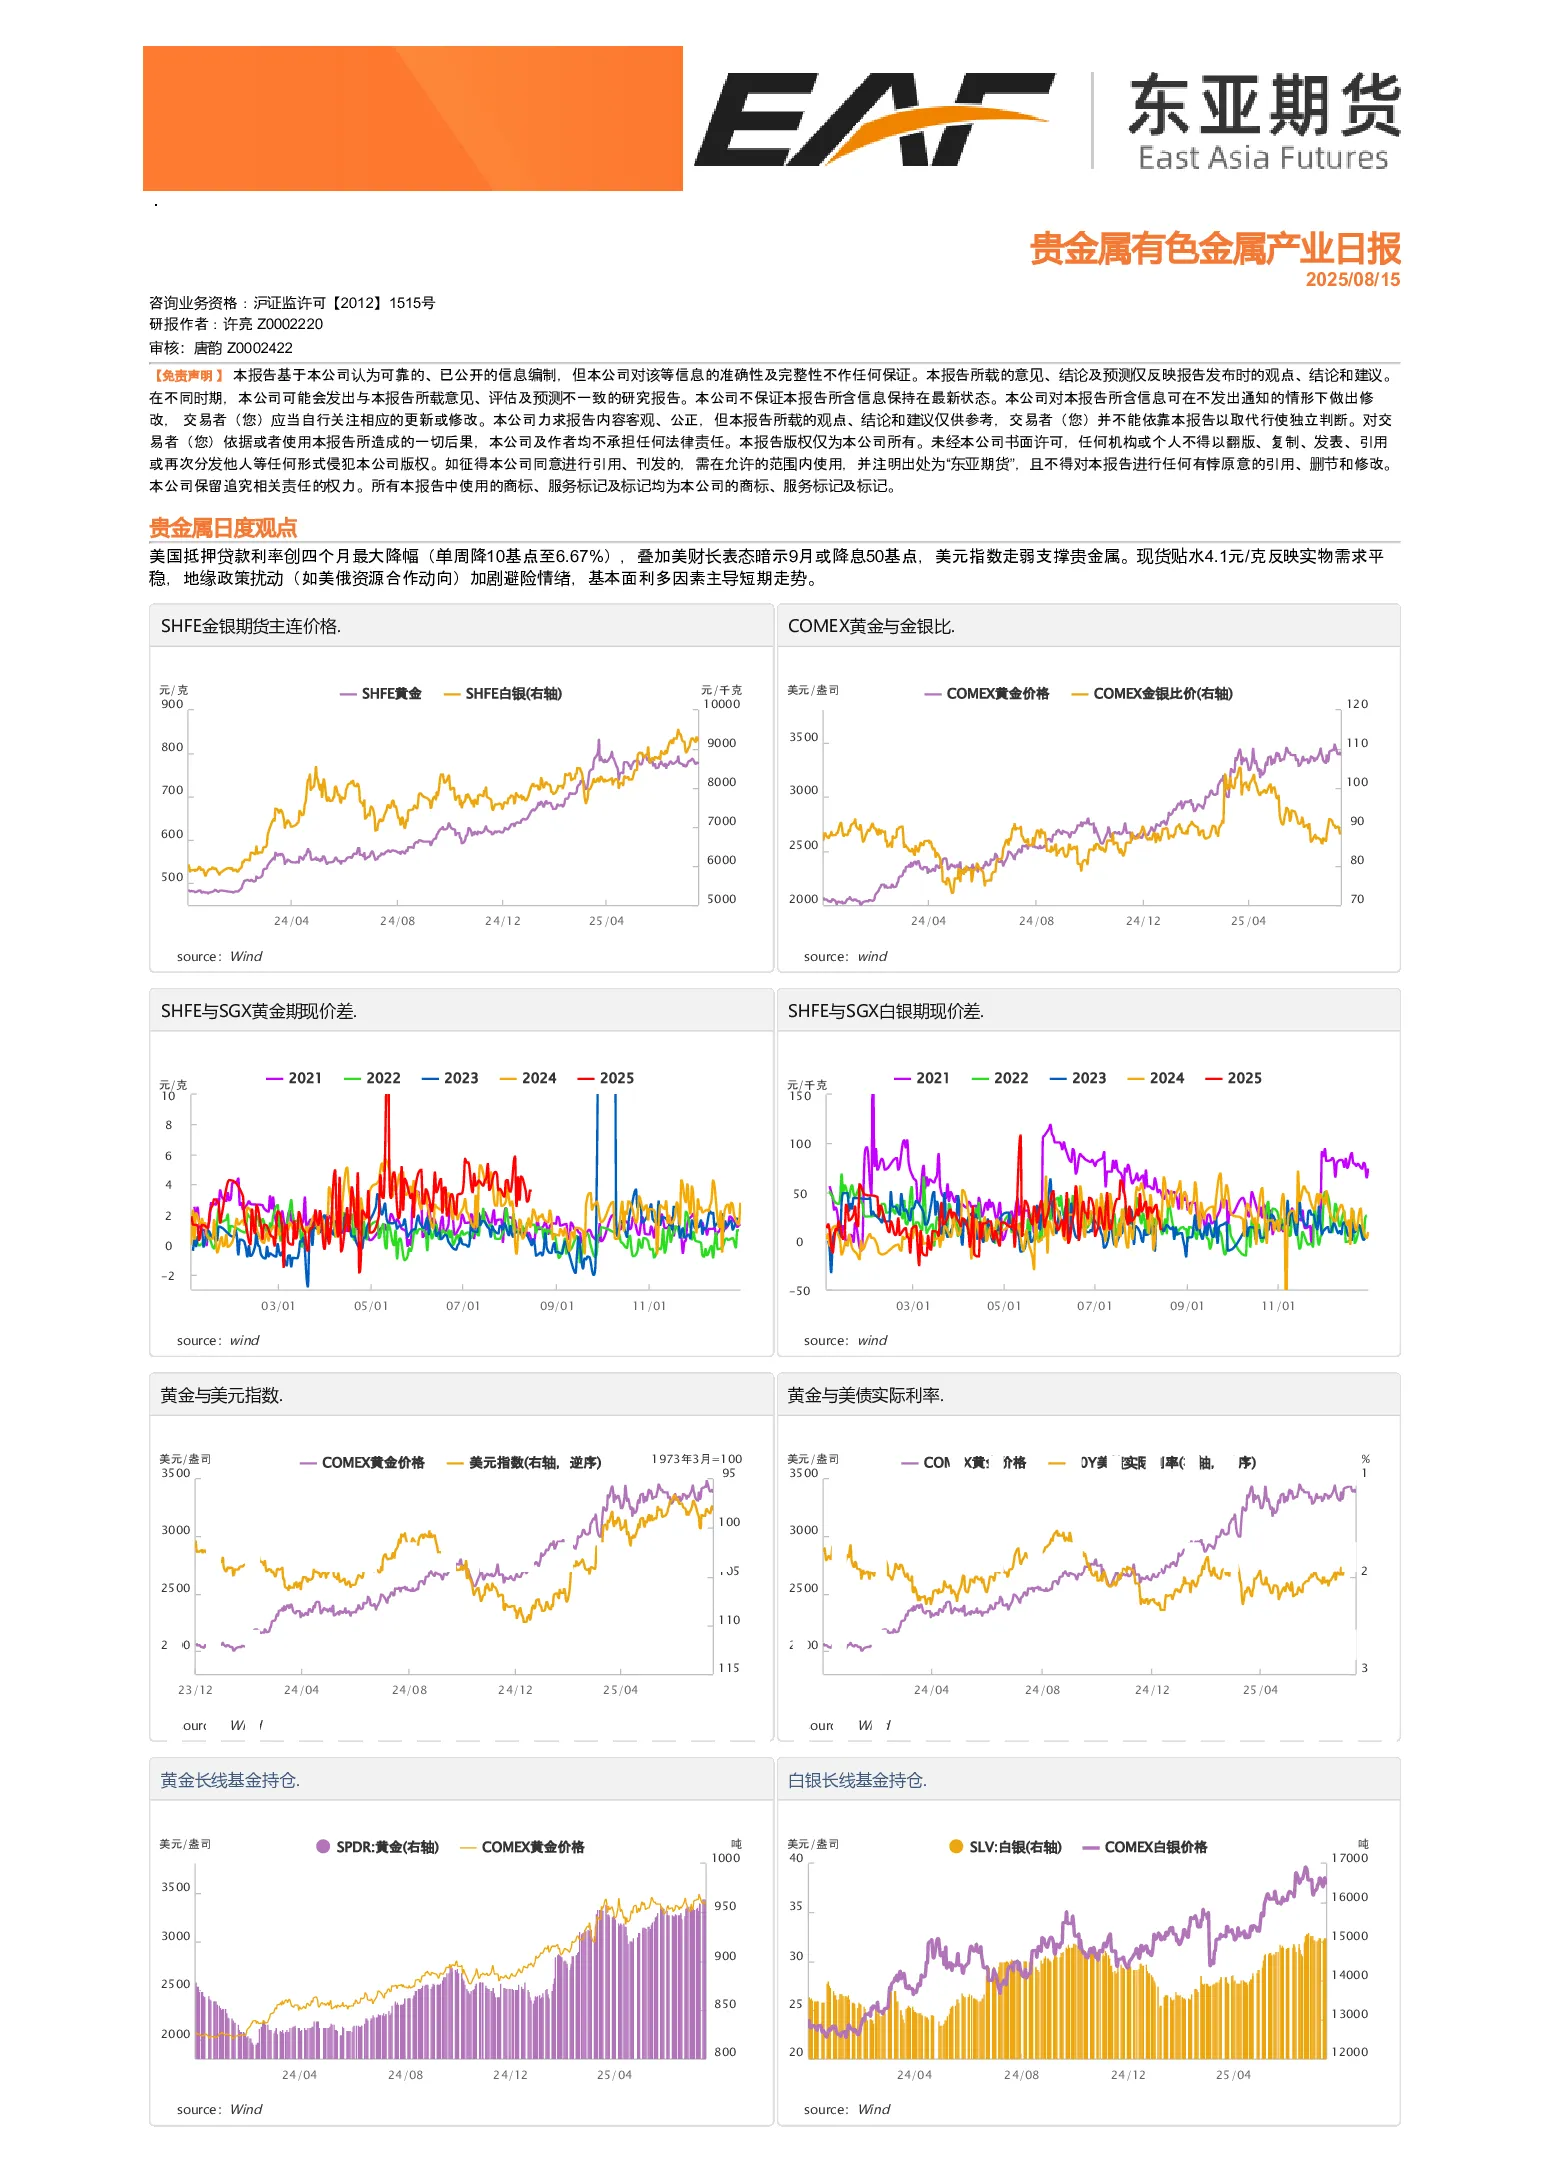
贵金属
- 美国抵押贷款利率下降及财长降息暗示支撑贵金属,美元指数走弱。
- 现货贴水反映实物需求平稳,地缘政策扰动加剧避险情绪。
- 基本面利多主导短期走势。
铜
- 铜价短期回落因美元企稳及国内股市回落,但中期偏强格局显现。
- 美国通胀数据有利于降息,有色金属板块估值提升。
- 下游需求对关税影响预期变化,价格已兑现前期预期。
铝
- 沪铝累库未结束,库存仍低,短期高位震荡,价格区间20300-21000。
- 中期临近旺季及美联储降息预期,旺季去库后铝价有上行动力。
- 氧化铝供应过剩,库存增加,短期震荡调整,关注成本支撑位3000-3150。
- 铸造铝合金受废铝价格支撑,需求尚可,期货跟随沪铝波动,价差350-500元/吨。
锌
- 供给端冶炼利润修复,进口增量,矿端宽松;需求端传统淡季疲软。
- 库存持续累库,七地库存超11万吨,LME库存有挤仓风险。
- 短期内警惕LME库存变动,宏观观察为主,震荡为主。
镍产业链
- 镍矿供给高位,库存高,印尼升水未变,松动预期存。
- 镍铁供给坚挺,不锈钢上行动力有限,关注13000一线稳固。
- 现货跟涨但成交一般,硫酸镍盐厂挺价情绪稳定,市场流通偏紧。
锡
- 宏观影响有限,供给端缅甸锡矿复工复产预期推迟支撑锡价。
- 需求变化不大,Bisie锡矿减产推升短期价格。
碳酸锂
- 宁德时代矿区停产引发供应担忧,下游备货需求回暖,供需边际改善。
- 价格上涨刺激复产及海外进口,中长期过剩格局未改,警惕情绪退潮风险。
硅产业链
- 工业硅成本端电价扰动,供给端未来小幅增量,多晶硅复产消耗库存,短期震荡,区间8400-9100。
- 多晶硅成本端电价扰动,供给端增量,需求低迷,仓单增加,“反内卷”政策待关注。