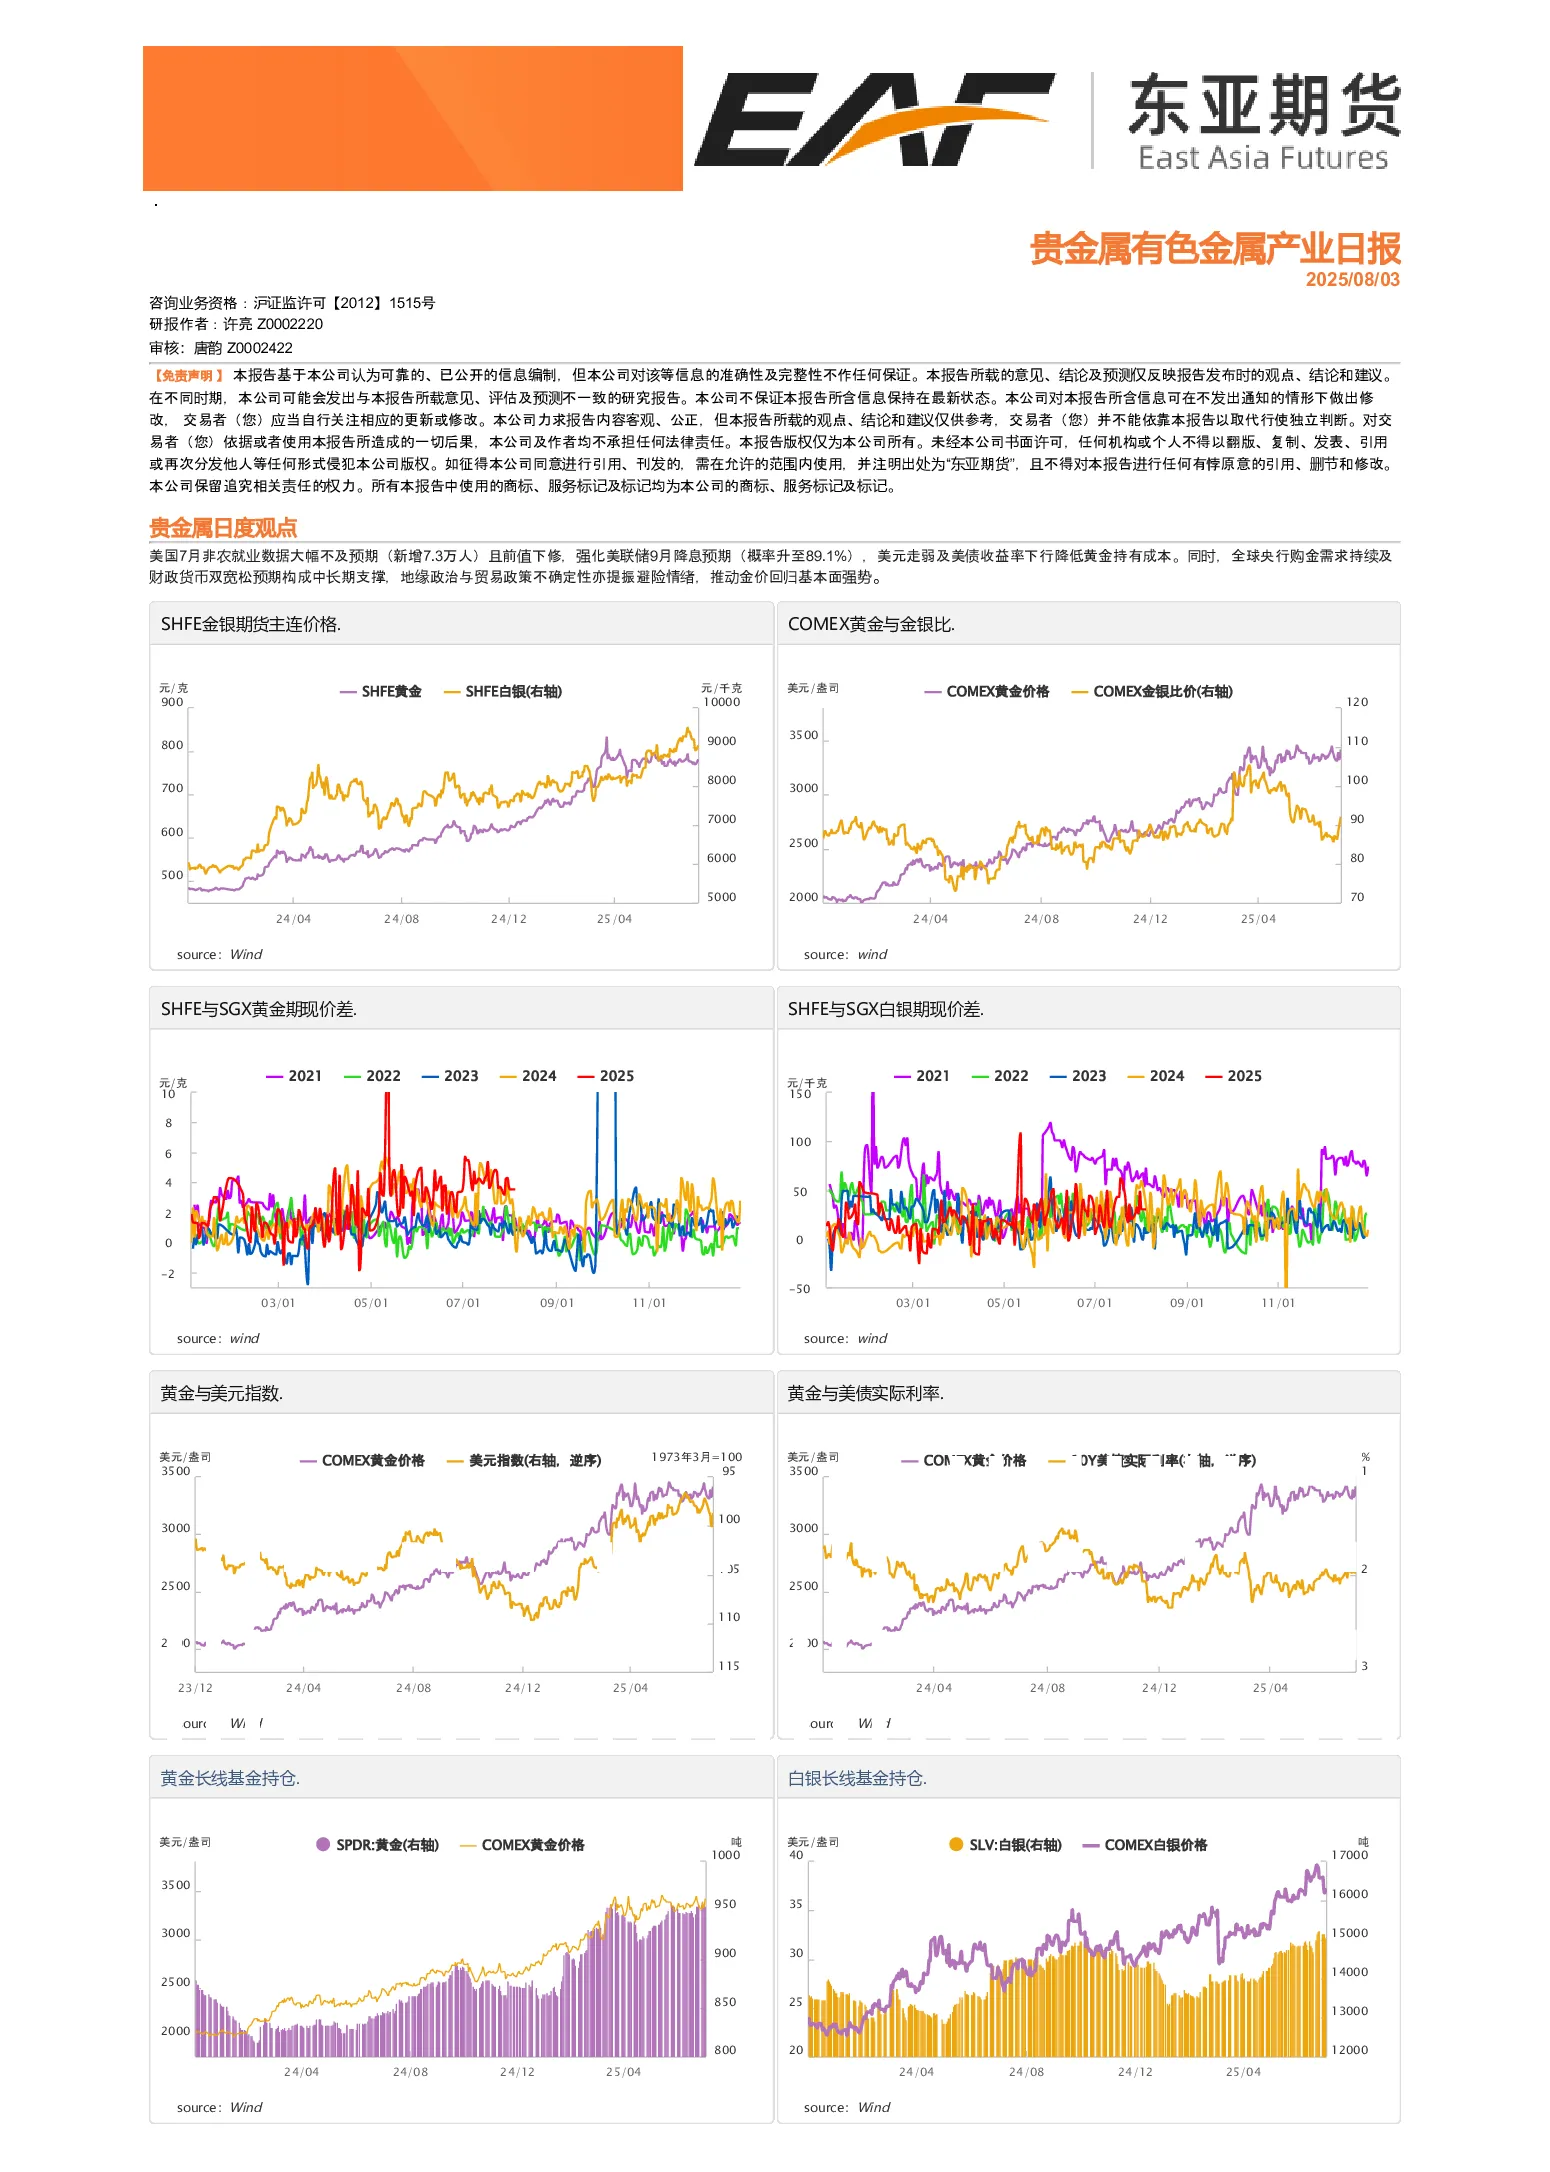
贵金属方面,美国7月非农就业数据不及预期强化美联储9月降息预期,美元走弱及美债收益率下行降低黄金持有成本,同时全球央行购金需求及财政货币双宽松预期构成中长期支撑,地缘政治与贸易政策不确定性亦提振避险情绪,推动金价回归基本面强势。铜价上周回落主要是美国对铜关税政策的调整,此次关税并未涵盖市场普遍预期的原材料范围,预计COMEX铜和LME、SHFE铜的价差将在未来2个交易日达到平衡。铝价短期承压震荡运行,国内需求进入淡季下游加工铝继续下滑,社会库存积累,但幅度并未超出季节性,且绝对库存仍处于低位对价格形成一定支撑。氧化铝价格存在反复可能,但总体来说短期氧化铝预计偏弱运行。锌价短期内以宏观数据和市场情绪为主要关注点,同时关注供给端扰动,锌矿进口处于历年高点,库存近期持续累库,需求端方面,传统消费淡季表现较为疲软,受近期高锌价影响,整体水平保持偏弱运行。镍价或仍然以震荡为主,菲律宾矿价有所松动,下游需求有一定起色;印尼方面目前八月第一期镍矿基准价也有所上移,但是升水改善有限。硫酸镍方面周内价格较为坚挺,现阶段目前为部分前驱体厂补库周期,镍盐厂有一定挺价情绪,关注后续实际成交情况。周内镍铁进一步回调,若镍铁持续上涨,冰镍供应相对将有所削减,并降低纯镍供应预期,镍铁上涨逻辑仍将成为较强支撑。不锈钢方面周内同样震荡偏弱,但是多重逻辑下跌幅有限。镍铁成本支撑有所加强,雅鲁藏布江水电站预计将对高端不锈钢产生一定的需求提振,且不锈钢近期有连续的去库行为,周内现货成交也有一定回暖,8月部分钢厂或有加强排产预期,关注后续供需情况。锡价或仍然以震荡为主,供给端的话题仍有炒作空间,缅甸锡矿开采证已经基本审核完毕,预计最早将在8月下旬开始正式复工。这将是对锡基本面影响最大的因素,不过不太会对短期供需产生影响。焊锡条、无铅焊锡价格有所上涨。碳酸锂价格短期将维持宽幅震荡状态,建议时刻关注市场转换节奏,注意持仓风险。预计8月排产预期向好。工业硅市场维持震荡走势,下周召开的工业硅相关会议值得重点关注。多晶硅市场仍由宏观情绪主导运行方向,消息刺激影响期货价格波动,预计未来多晶硅市场将宽幅震荡。硅产业链当前宏观情绪的影响持续,基本面并未发生实质改变。