固定收益每日市场更新
市场观点
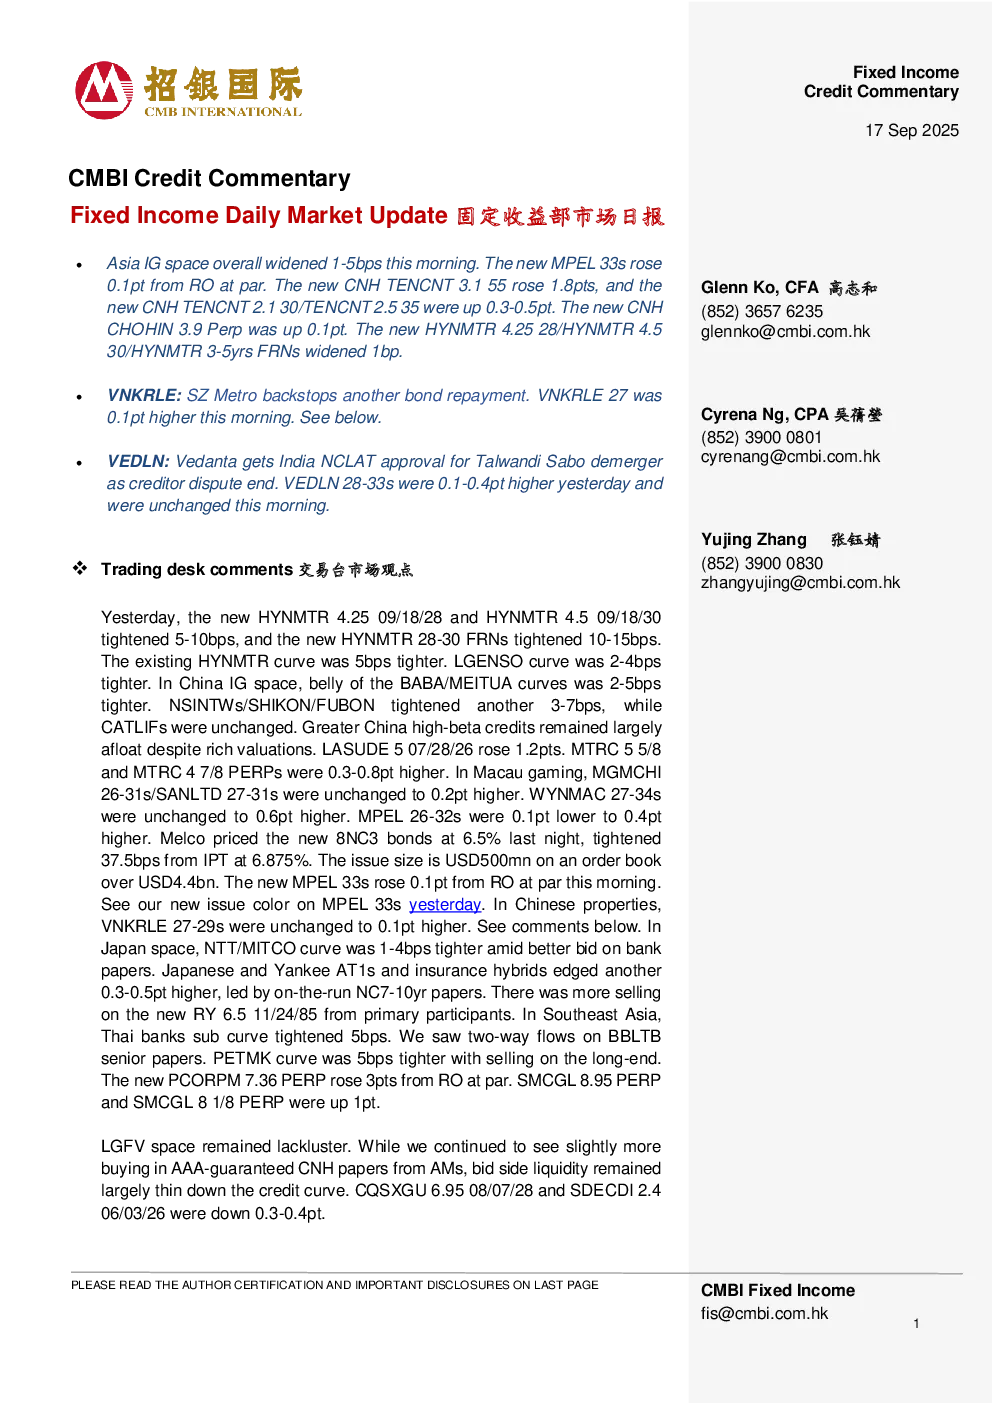
LGFV市场表现平平,买方流动性在信用曲线大部分区间仍然稀薄。AM发行的AAA担保离岸人民币债券略有更多买入。CQSXGU 6.95和SDECDI 2.4均下跌了0.3-0.4个基点。新的HYNMTR 4.25和HYNMTR 4.5均收紧5-10个基点,现有HYNMTR曲线收紧5个基点,LGENSO曲线收紧2-4个基点。中国IG市场,BABA/MEITUA曲线中段收紧2-5个基点,NSINTWs/SHIKON/FUBON再次收紧3-7个基点,CATLIFs保持不变。大中华高贝塔信用债活跃,LASUDE 5上涨1.2个基点,MTRC 5 5/8和MTRC 4 7/8 PERPs上涨0.3-0.8个基点。澳门博彩业,MGMCHI 26-31s/SANLTD 27-31s和WYNMAC 27-34s保持不变或上涨,MPEL 26-32s下跌0.1个基点至上涨0.4个基点。Melco新债定价6.5%,发行规模5亿美元,累计订单超44亿美元。日本市场,NTT/MITCO曲线收紧1-4bps,银行票据出价更好,AT1s及保险混合品种上涨0.3-0.5pt,主要参与者对新RY 6.5 11/24/85有更多卖盘。泰国银行子曲线收紧5bps,BBLTB高级票据双向流动,PETMK曲线收紧5bps,长端有卖盘,新PCORPM 7.36 PERP从平价RO上涨3pt,SMCGL 8.95 PERP和SMCGL 8 1/8 PERP上涨1pt。
信用评论
- VEDLN:作为债权人争议结束,VEDLN 28-33s上涨0.1-0.4pt。
- VNKRLE:深圳地铁再次暂停债券偿付,VNKRLE 27-29s不变,较0.1pt更高。万科获得深铁集团20.64亿元股东贷款,期限3年,成本2.34%。预计深铁集团将继续提供财务支持。维持VNKRLE买入评级。
- 全新CNH TENCNT 3.1 55:上涨1.8pt,全新CNH TENCNT 2.1 30/TENCNT 2.5 35上涨0.3-0.5pt,全新CNH CHOHIN 3.9 Perp上涨0.1pt,全新HYNMTR 4.25 28/HYNMTR 4.5 30/HYNMTR 3-5年FRN扩大1bp。
亚洲离岸新发行(定价)
- VNKRLE 3.975 11/09/27:收益率14.4%。
- VNKRLE 3 1/2 11/12/29:收益率11.8%。
亚洲离岸新发行(管道)
- FRESHK 0 06/15/26:转股价下调至HKD6.48/股,进行股息支付。
- MEDCIJ:美科能源收购苏门答腊石油和天然气区块。
- CTFSHK:CTF服务公众持股比例提高至25%阈值以上。
- CNH PerpNC5:中银香港报价3.9%,较IPT收紧65个基点,发行规模21亿元人民币。
- SK On:计划2029年商业化固态电池,提前一年。
- RAKUTN:乐天赎回RAKUTN 2.61的全部金额。
- NICAU:镍业公司计划用新发行债券再融资4亿美元。
- NASAY:尼桑汽车关闭设计中心,缩减业务规模。
- FOSUNI:福布斯国际生物技术部门与强生、罗氏商讨癌症治疗许可权。
- TENCNT:腾讯新债定价分别为2.1%/2.5%/3.1%。
- FRIDPT:印度尼西亚政府可能提高弗里波特股份至61%以上。
- SKM:韩国政府就涉嫌泄露用户数据展开调查。
免责声明
本报告信息基于公开资料分析,CMBIGM不保证其准确性、完整性、及时性或正确性。信息和内容如有更改,恕不另行通知。CMBIGM可能发布其他不同信息和结论的出版物。作者及其关联方在报告发布日前30日内未买卖报告涵盖的股票,发布日后3个交易日亦不会买卖。本报告仅供CMBIGM客户及其附属机构使用,不构成购买或出售证券的要约或招募。投资者应独立评估投资,并咨询专业财务顾问。