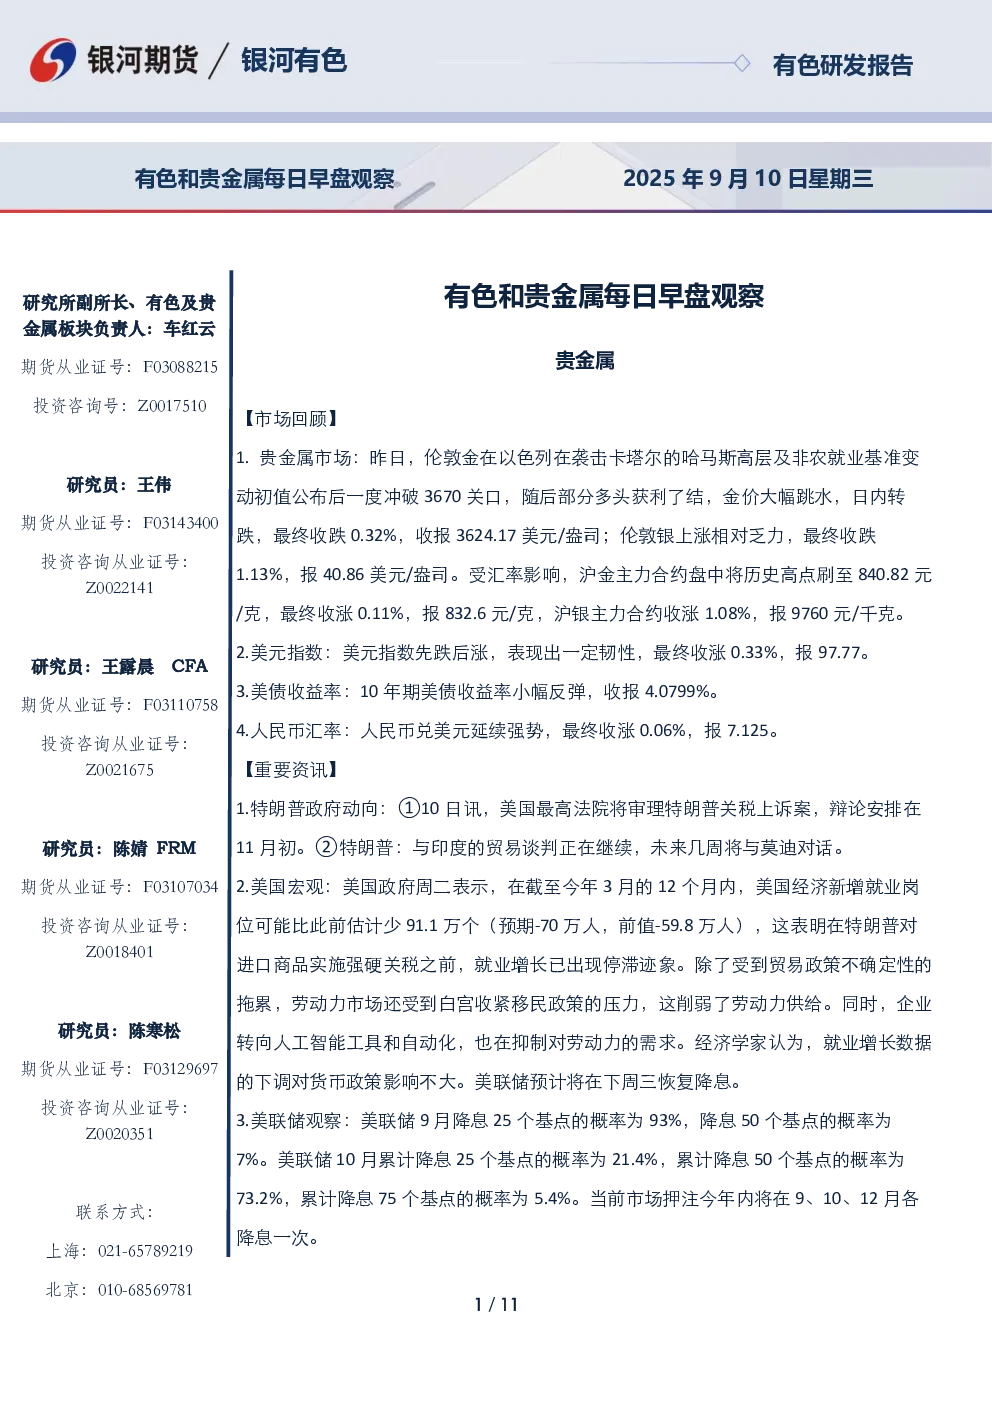
贵金属
- 市场回顾:伦敦金受非农数据下调和地缘冲突影响波动较大,最终收跌0.32%至3624.17美元/盎司;伦敦银收跌1.13%至40.86美元/盎司。沪金主力合约收涨0.11%至832.6元/克,沪银主力合约收涨1.08%至9760元/千克。
- 重要资讯:特朗普政府将审理关税上诉案;美国就业数据走弱,显示劳动力市场脆弱性;美联储9月降息概率高;以色列空袭卡塔尔引发避险情绪。
- 逻辑分析:美国劳动力市场走弱和关税冲击下,“类滞胀”风险未解除,贵金属有望在高位延续偏强走势。
- 交易策略:黄金背靠5日均线持有多单,白银逢高止盈;套利观望;期权看涨领式期权策略。
铜
- 市场回顾:沪铜主力合约收跌0.14%至79600元/吨,LME铜收涨0.1%至9916.5美元/吨。LME库存减少550吨至15.52万吨,COMEX库存增加1917吨至30.76万吨。
- 重要资讯:美国非农就业数据大幅下修,美联储9月降息基本确认;英美资源集团与泰克资源公司合并;Freeport Grasberg矿山发生事故导致停产。
- 逻辑分析:美国就业数据走弱,美联储降息,但衰退担忧增强。南美铜出口到美国,LME库存减少。国内精炼铜产量下降,进口增加,短期累库。下游消费边际走弱,但废铜替代性凸显。
- 交易策略:短期回调,关注78500元/吨支撑位,企稳后买入;跨市正套;期权观望。
锌
- 市场回顾:LME锌跌0.21%至2867美元/吨,沪锌主力合约跌0.32%至22130元/吨。
- 相关资讯:中国锌原料联合谈判小组商议下一阶段加工费预期参考区间;SMM七地锌锭库存增加0.58万吨至15.21万吨。
- 逻辑分析:国内冶炼厂检修导致产量小幅下降,消费端旺季预期未兑现,社会库存累库。LME持续去库,对锌价有一定支撑。
- 交易策略:获利空头继续持有,警惕资金面对锌价影响;套利观望;期权观望。
铅
- 市场回顾:LME铅跌0.6%至1978美元/吨,沪铅主力合约跌0.56%至16820元/吨。
- 相关资讯:SMM五地铅锭社会库存增加约600吨至6.77万吨;西南地区铅酸蓄电池厂家计划三季度调试新增产线。
- 逻辑分析:国内再生铅冶炼企业减停产规模扩大,消费端未见明显旺季,海外关税制裁影响,供需双弱,沪铅价格延续震荡运行。
- 交易策略:短期沪铅价格横盘整理;套利观望;期权观望。
镍
- 外盘情况:LME镍价跌75至15105美元/吨,库存增加456至218070吨。沪镍主力合约NI2510跌540至120400元/吨。
- 相关资讯:奥瑞克矿业有限公司完成Munda金矿收购交易。
- 逻辑分析:美国就业数据不佳,市场担忧衰退,降息对有色的刺激作用打折。LME库存持续大幅增加,反映中国精炼镍过剩。供应增速高于需求,镍价上行空间有限,走势偏弱。
- 交易策略:震荡偏弱;套利观望;期权观望。
不锈钢
- 市场回顾:主力SS2510合约跌15至12835元/吨。
- 重要资讯:美国不锈钢价格保持坚挺,主要受50%关税和钢厂提价支撑。美国与欧盟等潜在贸易配额协议或带来新变量。
- 逻辑分析:美联储降息预期升温,但市场担忧衰退。国内下游消费未见显著增长点,供应端压力逐渐累积。预计不锈钢保持宽幅震荡格局。
- 交易策略:宽幅震荡;套利观望。
工业硅
- 市场回顾:工业硅期货主力合约震荡走弱,收于8410元/吨,涨1.58%。现货价格暂稳。
- 相关资讯:克拉玛依一年产10万吨工业硅项目招商引资中。
- 综合分析:供需维持紧平衡,厂家库存低位,下游原料库存较高但接受度高。价格空间弹性大,涨价空间大于跌价空间。多晶硅回调压力下,工业硅或继续回调,8月低点附近可试多。
- 策略:短期回调,回调充分后买入;期权卖出虚值看跌期权;套利11、12合约反套。
多晶硅
- 市场回顾:多晶硅期货主力合约跌0.73%至53520元/吨。
- 相关资讯:美国新增光伏装机容量占比达75%,预计未来三年光伏仍将领跑新增装机。
- 综合分析:9月硅片排产增加,多晶硅需求约11.6万吨,产量维持13万吨附近。行业总库存接近40万吨,下游库存约18-20万吨。产能整合是节奏问题,长周期价格向上。短期期货升水现货,11合约面临仓单注销压力,或回调至8月低点。
- 策略:回调波段轻仓短线参与,回调企稳后多单参与;套利2511、2512合约反套;期权买入宽跨式期权止盈。
碳酸锂
- 市场回顾:主力2511合约跌1960至72900元/吨,广期所仓单增加650至38101吨。
- 重要资讯:中汽协将设立新能源汽车电池分会;宁德时代推出电池领域最高安全等级的NP3.0技术平台;8月新能源乘用车出口同比增长102.7%。
- 逻辑分析:宁德时代可能提前复产的消息结束多头炒作题材,中长期回归基本面过剩逻辑,多头可能踩踏式离场,今日开盘或将大幅低开。
- 交易策略:偏空思路对待;套利观望;期权卖出虚值看涨期权。
锡
- 市场回顾:沪锡主力合约跌0.28%至269040元/吨。上海金属网现货锡锭报均价270250元吨,涨750元吨。
- 相关资讯:美国政府非农就业数据大幅下修。
- 逻辑分析:美国8月非农数据远低于预期,伦锡震荡偏弱。矿端供应持续偏紧,缅甸佤邦短期难复产,刚果金电力谈判僵局、澳大利亚品位下滑亦制约供应。7月锡锭进口激增,出口向东南亚转移。需求端市场对国内消费持谨慎态度,“金九银十”或有所延后。
- 交易策略:锡价或偏弱震荡;期权观望。