猜你想问
这份研报主要分析了哪些有色金属和贵金属?
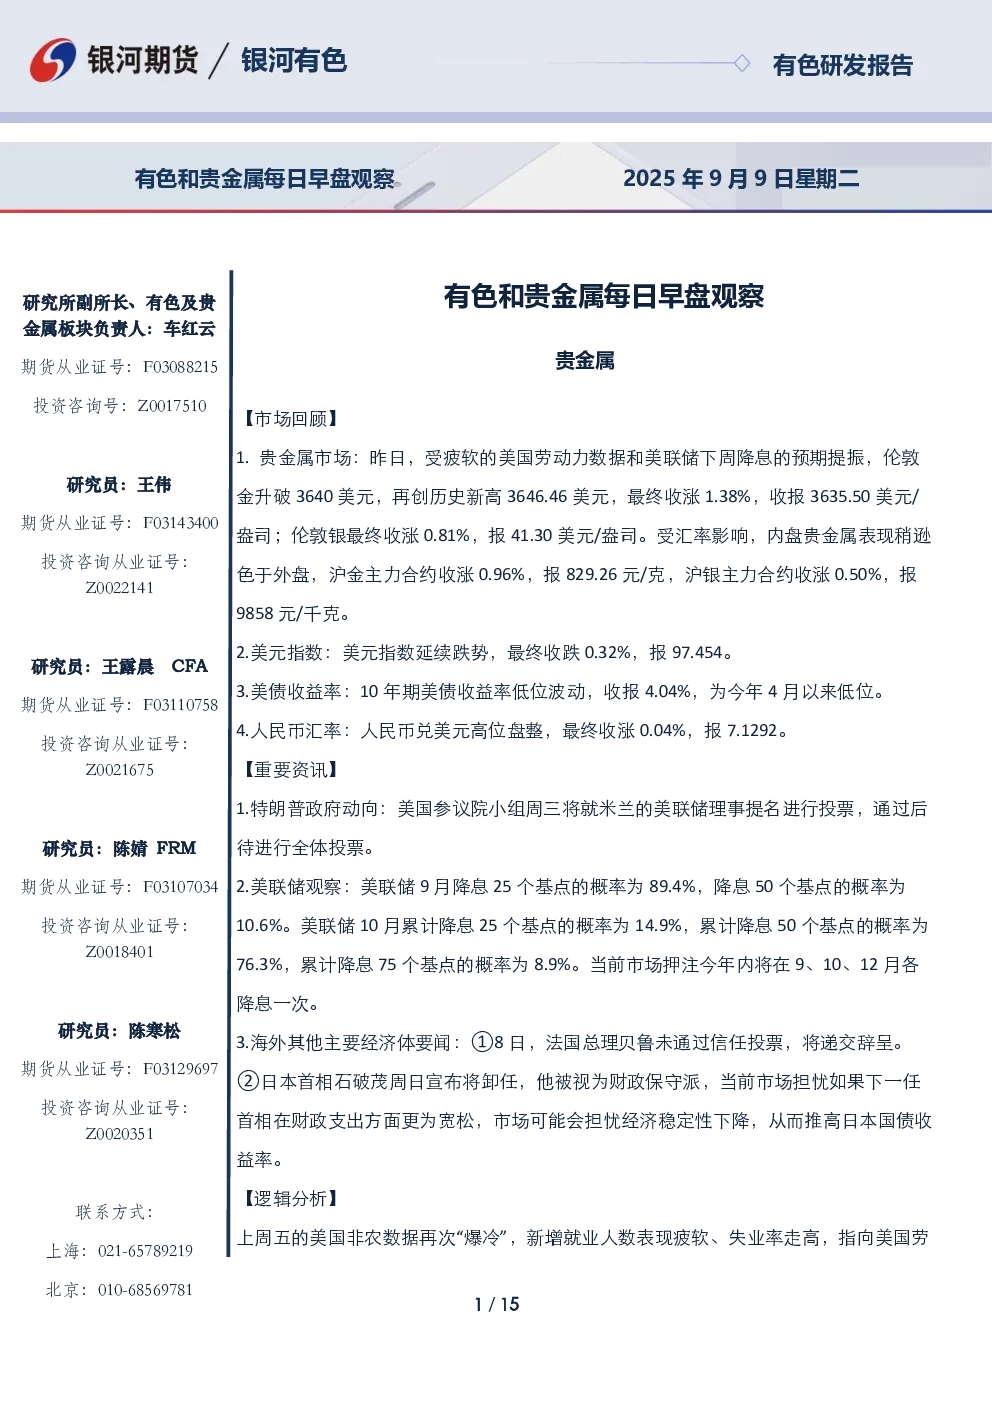
本研报涵盖了贵金属中的伦敦金、伦敦银,以及有色金属中的铜、氧化铝、铸造铝合金、电解铝、锌、铅、镍、不锈钢、工业硅、多晶硅、碳酸锂和锡等多个品种。内容涉及市场回顾、重要资讯、逻辑分析和交易策略等维度,为投资者提供全面的行业动态和投资参考。
报告对贵金属赛道的分析有哪些关键点?
报告指出,美国劳动力数据疲软和美联储降息预期提振了贵金属价格,特别是伦敦金创历史新高。美国政坛动荡和关税冲击等因素可能推动全球资产配置向黄金倾斜。交易策略建议单边多单和看涨领式期权策略。此外,特朗普政府提名美联储理事、美联储降息概率提升以及海外主要国家政坛变动等资讯也值得关注。
报告重点分析了哪些有色金属品种的走势?
报告重点分析了铜、铝、锌、铅、镍等品种。铜方面,美联储降息预期增强衰退担忧,但就业数据走弱和日本冶炼厂减产影响价格。铝方面,美联储降息预期升温,但市场担忧衰退风险,铝水转化率提升和下游开工率回暖影响价格。锌方面,国内供应或小幅减量,消费端订单平淡,库存持续累库,但LME持续去库提供一定支撑。铅方面,国内再生铅减停产规模扩大,消费端新增订单不明显,海外关税制裁影响价格。镍方面,美国就业数据不佳,市场担忧衰退风险,降息对有色的刺激作用打折,LME库存增加反映中国精炼镍过剩。
当前有色金属和贵金属市场的整体现状如何?
当前有色金属和贵金属市场呈现分化态势。贵金属方面,受美联储降息预期和全球政坛动荡提振,黄金价格表现强势。有色金属方面,铜、铝、锌、铅等品种价格受美联储降息预期、就业数据、库存变化、供需关系等多重因素影响,呈现震荡走势。镍价因市场担忧衰退风险和库存增加而表现偏弱。不锈钢、工业硅和多晶硅等品种则受国内外供需关系、成本支撑和下游需求等因素影响,价格呈现宽幅震荡或回调态势。碳酸锂价格受海外矿山销售、锂盐端产能和下游库存等因素影响,价格或企稳。锡价因美国非农数据不及预期、矿端供应偏紧和进口增加等因素影响,价格或偏弱震荡。
投资有色和贵金属需要注意哪些风险?
投资有色和贵金属需关注多重风险。宏观经济风险方面,美国就业数据走弱可能引发市场对经济衰退的担忧,影响美联储降息预期和贵金属价格。地缘政治风险方面,美国对俄罗斯等国的制裁、法国总理递交辞呈、日本首相宣布卸任等事件可能引发市场波动。行业政策风险方面,欧盟可能对中国实施制裁、发改委等四部委发布规范招商引资行为的通知等政策可能影响有色金属价格。供需风险方面,关税冲击、海外主要国家政坛动荡、再生铝行业税收返还政策调整、印尼镍矿商协会发布价格基准、印尼资源到港增加等因素可能影响有色金属的供需关系和价格。库存风险方面,LME镍库存持续大幅增加反映中国精炼镍过剩,SMM七地锌锭库存增加可能影响价格。此外,市场情绪波动也可能影响有色金属和贵金属价格,投资者需谨慎评估风险。