研究观点
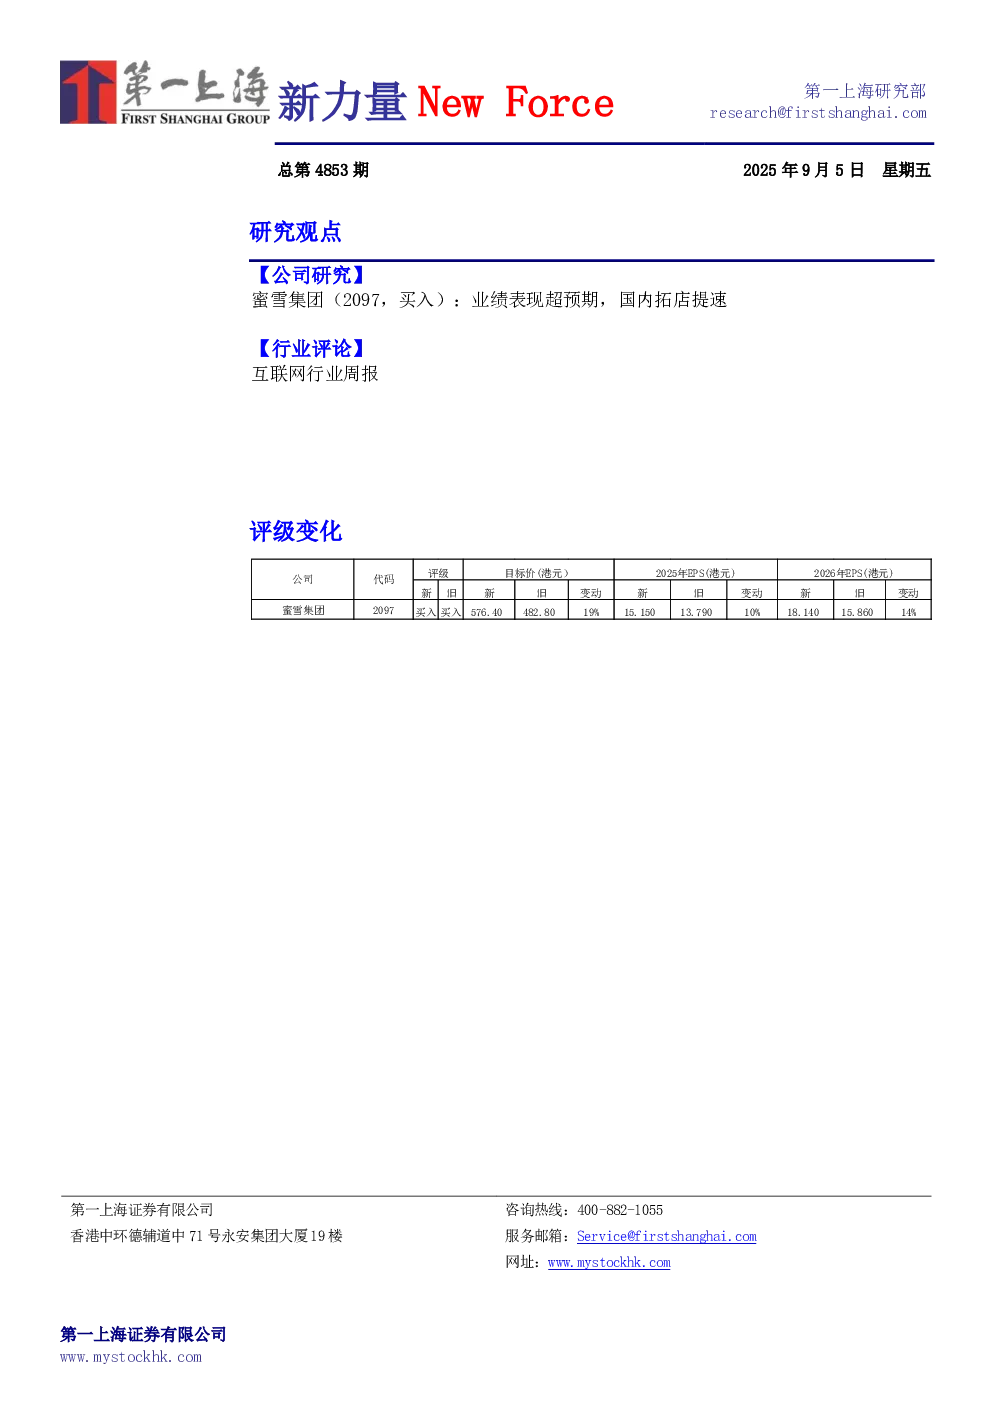
蜜雪集团(2097,买入):业绩表现超预期,国内拓店提速
业绩概况
2025年上半年,公司实现营收148.74亿元,同比增长39.3%。分业务收入来看,商品销售/设备销售/加盟和相关服务收入分别为138.43/6.52/3.80亿元,同比+39.5%/+42.3%/+29.8%。公司估算,平均单店商品销售同比+13.2%,平均单店设备销售同比+4.7%,平均单店加盟及服务费同比+5.3%。毛利47.06亿元,同比增长38.3%,归母净利润27.2亿元,同比增长44.1%,收入及利润增长均超出预期。
国内开店速度超预期,印尼及越南市场门店优化
2025年上半年,蜜雪冰城全球门店总数达53,014家,净增门店6,697家,新开门店7,721家,新关门店1,187家。其中,国内门店48,281家,净增6,697家,二线/三线及以下城市门店占比持续提升至19%/58%,同比+0.9/+0.4pct;海外门店4,733家,净减少162家,印尼和越南因深度调改门店有所减少,海外新开门店集中于泰国及马来西亚,哈萨克斯坦开设首家门店,开拓中亚市场。预计主品牌蜜雪冰城将持续加密下沉市场网点密度,副品牌“幸运咖”作为第二增长曲线,有望获得更多资源倾斜,门店规模下半年预计保持快速扩张。
毛利率略有下滑,费用管控良好
公司整体毛利率31.6%,同比-0.3pct。商品和设备销售毛利率30.3%,同比-0.2pct,尽管原材料价格上行,但糖、奶价格下行,毛利率总体平稳,展现供应链抗风险能力;加盟和相关服务毛利率82.7%,同比+1.0pct,主因加盟网络扩张强化规模效应。2025年上半年销售/管理/研发费用率6.1%/2.9%/0.3%,同比持平/+0.3pct/持平。净利率18.3%,同比+0.6pct。
目标价及评级
对比同业公司,公司凭借极致性价比策略、供应链深度整合及领先门店规模,具备更深的护城河,长期增长能力不受外卖平台补贴减少影响。预测FY2025-FY2027公司归母净利润为57.7/69.1/77.2亿元,按FY25 35xPE计算,目标价576.4港元,较现价有40.9%上升空间,维持买入评级。
风险提示
1)海内外门店扩张不及预期;2)外卖平台补贴变化带来的经营波动;3)行业竞争加剧。
行业评论
阿里巴巴
财报显示AI+云和消费两大战略领域强劲增长。阿里云收入同比增长26%,AI相关产品收入连续八个季度实现三位数同比增长。即时零售业务快速取得阶段成果,月度活跃买家数达3亿,短期内单位经济损失有望减半。阿里当前战略选择为“短期盈利”与“长期布局”平衡,放弃部分短期利润投入AI、即时零售等未来赛道。
腾讯
腾讯响应AI生成内容标识办法,微信等场景上线AI内容标识功能,要求用户主动声明并禁止篡改。此举增强用户信任度与安全感,凸显合规与社会责任前瞻性,有助于降低潜在监管风险,巩固AI与内容生态长期竞争力。
字节跳动
字节跳动为旗下Seed部门大模型技术骨干实施大规模期权增发计划,覆盖核心员工,按绩效与职级分三档,最高档员工18个月累计可得约234万元。期权基准价189.9美元/股,低于最新回购价,体现对核心团队的战略性让利,意在绑定核心技术团队,抵御对手挖角。