猜你想问
银河能化早报研报主要分析了哪些行业?
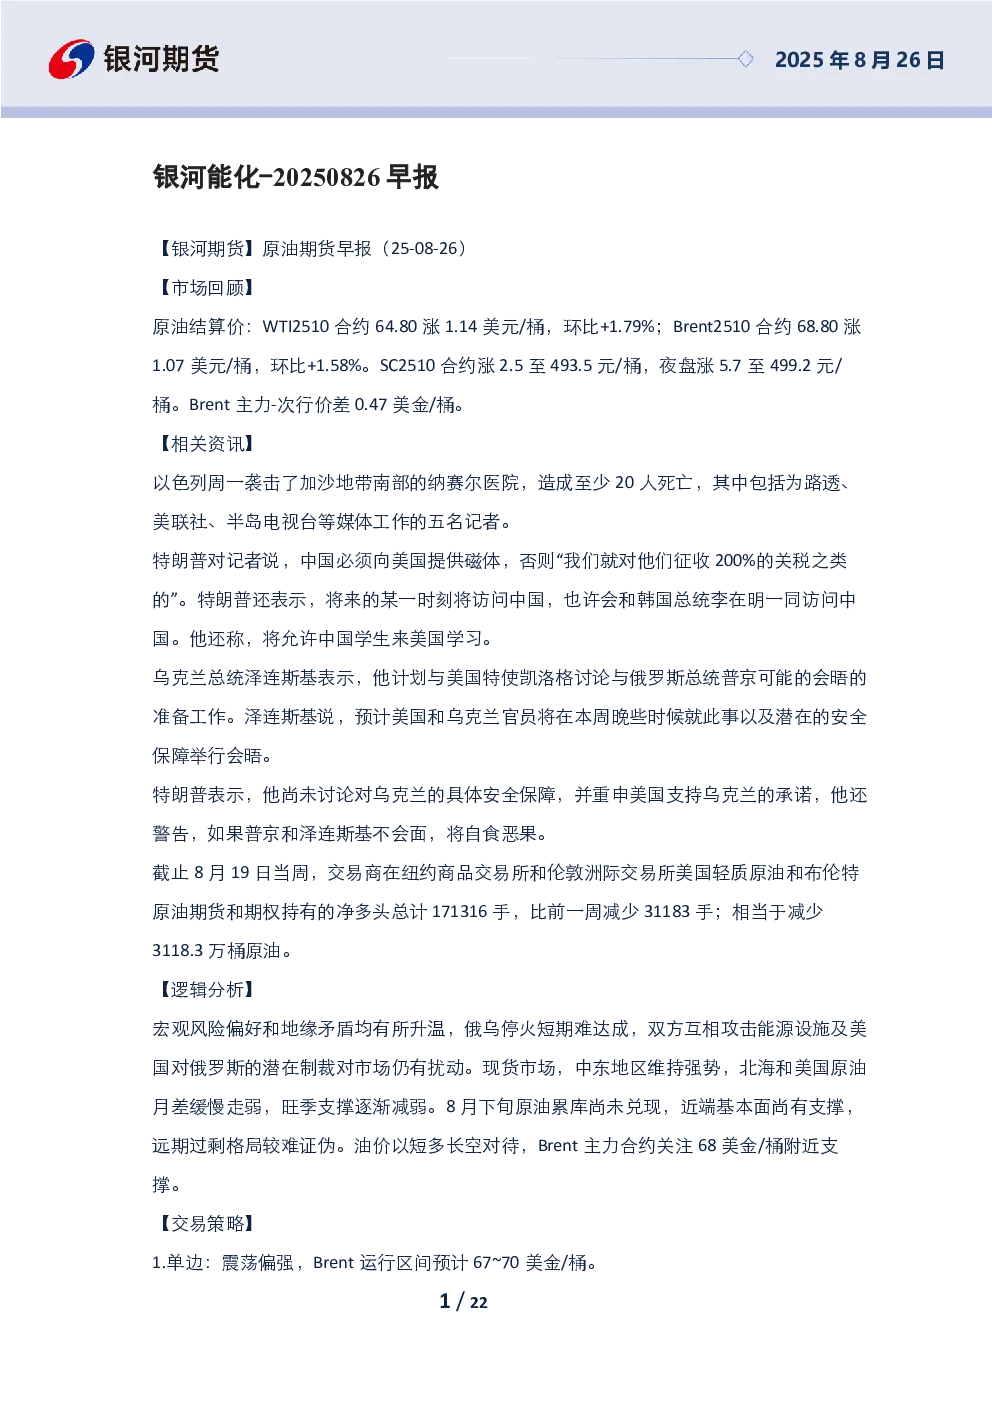
银河能化早报研报主要分析了原油、沥青、燃料油、PX(对二甲苯)、PTA、乙二醇、短纤、PR(瓶片)、纯苯苯乙烯、丙烯、PVC烧碱、塑料PP、玻璃、纯碱、甲醇、尿素、胶版印刷纸、原木、纸浆、丁二烯橡胶、天然橡胶及20号胶等化工行业。
研报对原油行业的市场现状有何判断?
研报指出,WTI和Brent期货结算价均上涨,SC期货合约夜盘上涨,Brent主力-次行价差收窄。地缘政治风险和宏观风险偏好升温,俄乌冲突持续,美国对俄潜在制裁对市场仍有扰动。中东地区原油市场维持强势,但旺季支撑逐渐减弱。8月下旬原油累库尚未兑现,近端基本面尚有支撑,但远期过剩格局较难证伪。油价以短多长空对待,关注68美金/桶附近支撑。
研报重点分析了哪些化工赛道的发展趋势?
研报重点分析了PX(对二甲苯)、PTA、乙二醇、短纤、纯苯苯乙烯、丙烯、PVC烧碱、塑料PP、玻璃、纯碱、甲醇、尿素等化工赛道的发展趋势。例如,PX供需基本面预计维持良好,PTA短期偏强但中期存在累库预期,乙二醇供需维持紧平衡格局,丙烯价格处在年内低位,PVC供需预期仍弱,塑料短期震荡偏强,玻璃价格震荡偏弱等。
研报对沥青行业的市场现状有何判断?
研报指出,BU期货合约夜盘上涨,山东沥青现货价格上涨。中东地区原油供应减少支撑沥青价格,但市场对高价资源接受度不高,需求提振有限。炼厂资源供应减少对价格存在底部支撑,但市场对高价资源接受度不高,沥青价格或继续走稳。9月供应继续增长,需求受天气和限产影响表现平平,产业链去库速度放缓。
研报提示了哪些化工行业投资风险?
研报提示了多个化工行业投资风险。例如,原油行业面临地缘政治风险和宏观风险偏好升温,俄乌冲突持续,美国对俄潜在制裁对市场仍有扰动。PTA行业中期存在累库预期,价格上方压力较大。PVC行业出口预期下降形成较大利空,社会库存及行业库存连续累库,供需持续走弱。塑料PP即将面临宁波大榭二期90万吨新装置投放,投产压力较PE更大。
你可能感兴趣
银河能化-20250818 早报
基础化工银河期货2025-08-18
银河能化早报
银河期货2025-09-03
银河能化-20250703 早报
银河期货2025-07-03
银河能化早报
银河期货2025-07-04
银河能化早报
银河期货2025-07-14
银河能化早报
银河期货2025-09-24
银河能化早报
银河期货2025-07-24
银河能化早报
银河期货2025-06-26
银河能化早报
银河期货2025-06-24
银河能化早报
银河期货2025-09-11