对二甲苯
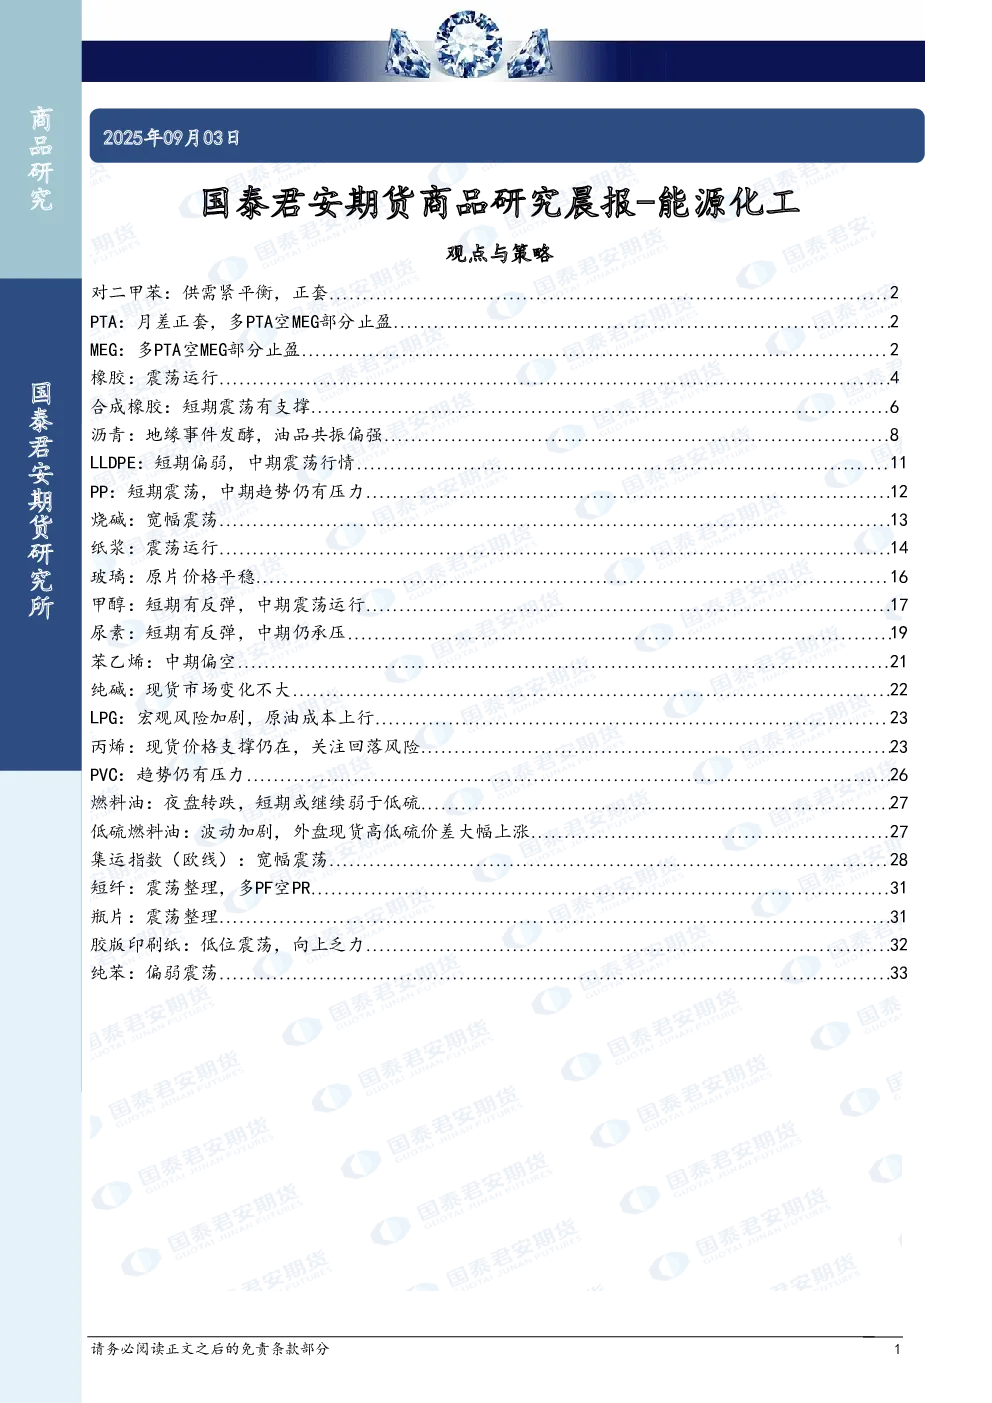
- 供需:供需紧平衡,11月1日正套,1-5反套。
- 观点:单边价格下方空间有限,9月中旬之前逢低多,油价持续反弹对PX形成一定支撑;供应边际回升,但PTA新投产在即,PX供需仍然是紧平衡格局。
- 策略:多PX空EB,多PTA空MEG部分止盈。
橡胶
- 观点:震荡运行,近期多数轮胎上市企业发布上半年业绩报告,多数企业营业收入呈现上涨态势,利润同比均呈现下滑状态,原材料成本面高位,贸易壁垒等因素是利润下滑主因。
合成橡胶
- 观点:短期震荡有支撑,基本面偏中性格局下,预计合成橡胶处于区间运行阶段,上方有压力,下方有支撑。
沥青
- 观点:地缘事件发酵,油品共振偏强,9月2日,马杜罗称委内瑞拉正面临“近百年来最大威胁”;国内沥青周度总产量环比下降,社会库库存共计减少。
- 策略:关注9月2日凌晨特朗普公开发言。
LLDPE
- 观点:短期偏弱,中期震荡行情,PE需求持续好转,主要因农膜行业要逐渐开始旺季备货,支撑PE价格;供应端9月检修量和8月份差比不大,9月底镇海炼化检修或导致华东地区LLDPE供应压力阶段性缓解。
PP
- 观点:短期震荡,中期趋势仍有压力,短期需求环比有改善,不过成本端仍偏弱;供应端随着检修装置逐步复产、供应端新增产能扩张未来逐步落地,供应压力进一步增加。
烧碱
- 观点:宽幅震荡,目前烧碱上涨的堵点主要来自出口,内需方面仍稳定,非铝需求面临旺季改善,氧化铝开工高位,刚需支撑强。
纸浆
- 观点:震荡运行,当前供需格局未见明显转变,港口库存水平仍居高位,下游需求维持刚需节奏。
玻璃
- 观点:原片价格平稳,国内浮法玻璃原片价格主流走稳,短期供需面变化有限,中下游维持刚需采购节奏。
甲醇
- 观点:短期有反弹,中期震荡运行,短期跟随宏观或震荡偏强,中期来看仍处于震荡格局,近端港口库存持续大幅累库,甲醇下方空间有所收窄。
尿素
- 观点:短期有反弹,中期仍承压,短期而言,尿素或跟随宏观情绪偏强运行,中期来看仍处于震荡承压格局,尿素处于高库存、高升水格局,基本面压力仍偏大。
苯乙烯
- 观点:中期偏空,反内卷阶段性炒作结束,产业对于金九银十旺季的预期仍然很强,华东港口苯乙烯持续累库,9月罐容紧张。
纯碱
- 观点:现货市场变化不大,国内纯碱市场趋弱调整,价格重心下移,下游需求不温不火,采购积极性不佳。
LPG
- 观点:宏观风险加剧,原油成本上行,10月份CP纸货,丙烷、丁烷价格均上涨。
丙烯
- 观点:现货价格支撑仍在,关注回落风险,PDH装置检修计划。
PVC
- 观点:趋势仍有压力,PVC基本面供需表现欠佳,供应预期缓增,需求未有变化,行业库存继续累库的压力下,实盘价格重心企稳为主。
燃料油
- 观点:夜盘转跌,短期或继续弱于低硫,燃料油基本面数据。
低硫燃料油
- 观点:波动加剧,外盘现货高低硫价差大幅上涨,燃料油基本面数据。
集运指数(欧线)
- 观点:宽幅震荡,9月空班维持6艘不变,已无待定航次,周均运力达29.6万TEU/周;10月待定数量2艘,分别来自长荣和PA联盟;空班数量11艘,OA/PA/MSC依次有5/2/4;不考虑待定航次的情况下,周均运力目前为28.2万TEU/周,环比跌4.6%,同比增7%。
短纤
- 观点:震荡整理,多PF空PR,短纤期货跟随原料震荡偏弱,现货方面江浙工厂报价维持,成交按单商谈。
瓶片
- 观点:震荡整理,上游聚酯原料期货小幅下跌,聚酯瓶片工厂报价多稳,局部下调20-30元附近。
胶版印刷纸
- 观点:低位震荡,向上乏力,山东市场高白双胶纸主流意向成交价格在4800-4850元/吨,部分本白双胶纸价格在4400-4600元/吨区间,价格较上一工作日稳定。
纯苯
- 观点:偏弱震荡,江苏纯苯港口样本商业库存总量环比上升,华东纯苯现货商谈于5820-5880,均价5850,跌20。