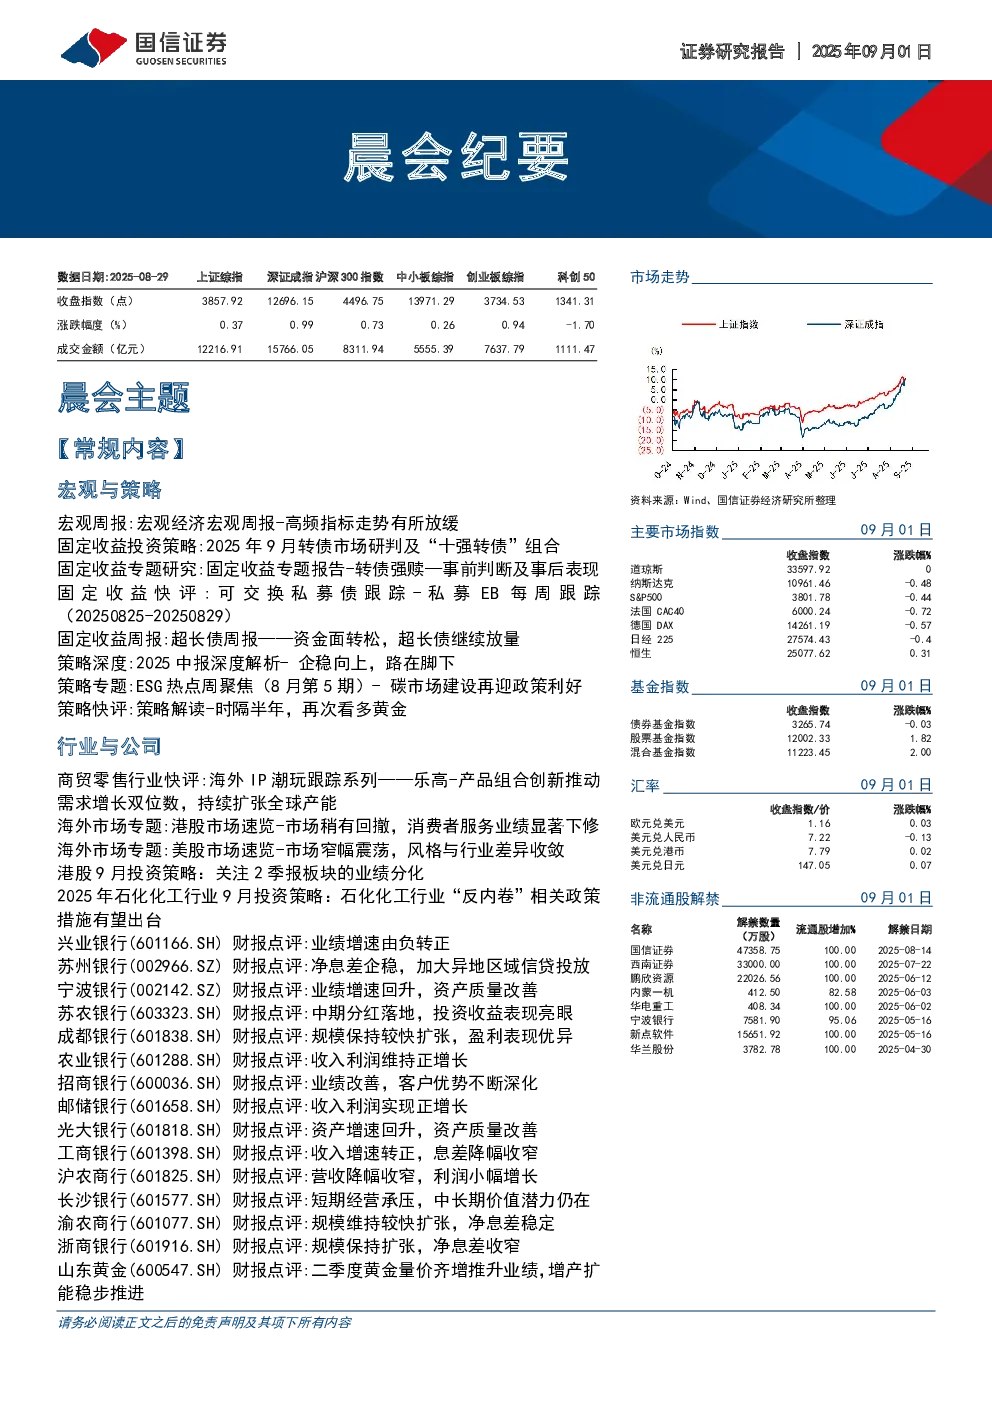
宏观经济
- 高频指标显示国内经济增长动能有所放缓,但市场情绪乐观,预计利率将上行,上证指数将下行。
- 8月CPI食品价格环比约为0.5%,非食品价格环比约为零,整体CPI环比约为0.1%,同比回落至-0.3%。
- 8月PPI环比约为0.4%,同比明显回升至-2.5%。
固定收益
- 转债市场近期上涨,资金流入,但赔率下降,建议均衡配置科技、反内卷和红利资产。
- 转债强赎事件增多,公告后短期承压,但多数存在卖出机会。
- 影响强赎决策的因素包括市场环境、公司后续赎回机会、短期股价诉求、对表观利润的影响等。
- 私募EB市场本周新增多个项目,主要集中于能源、交通等领域。
- 超长债市场资金面转松,超长债继续放量,但期限利差处于历史偏低水平,需关注通缩风险。
行业与公司
- 中报显示,全A收入波动不大,利润端仍有韧性,科创板回暖明显,但“增收不增利”现象依旧存在。
- 非银、家电、电子、有色、汽车等行业收入正增率较高,上游贵金属景气延续领先,中游汽车各细分行业量端边际改善趋势明显,下游整体分歧较大。
- 商贸零售行业:乐高上半年业绩增长双位数,主要源于产品推新、全球扩张和头部IP联名合作。
- 海外市场:港股市场稍有回撤,消费者服务业绩显著下修;美股市场窄幅震荡,风格与行业差异收敛。
- 石化化工行业:反内卷政策有望出台,行业竞争格局将逐步改善,建议关注炼油炼化、乙烯、钾肥、含氟制冷剂等领域。
- 银行行业:多家银行中报业绩增速由负转正,净息差企稳,但资产质量压力有所增加。
- 保险行业:新华保险转型兑现,盈利提升,太保寿险新业务价值大幅增长,太保产险保持稳健增速。
- 证券行业:中信证券投资收益高增,经纪资管同步扩张,投行业务复苏。
- 其他行业:英伟达业绩增长强劲,阿里巴巴积极投入消费和AI+云两大战略,海天味业上半年收入同比增长7.59%,龙头具备韧性。
金融工程
- 多只量化策略组合表现良好,双创板块领涨,成长稳健组合年内满仓上涨。
- 港股精选组合年内上涨65.81%,相对恒指超额40.80%。
- 沪指缩量收涨,锂电池产业链全线爆发。