-
市场行情回顾
- 股票市场:本周震荡上行,上证50上涨1.63%,沪深300上涨2.71%,中证500上涨3.24%,中证1000上涨1.03%。上海发布房地产新政,优化限购、公积金、信贷等政策,北京也发布稳定楼市新政。7月规上工业企业利润同比下降1.5%,降幅收窄,但仍处于收缩区间,制造业利润同比增长6.8%。
- 商品市场:震荡下行,部分板块反转。能化板块南华能化指数下跌1.11%,甲醇港口库存累库,短期驱动向下。农产品板块南华农产品指数下跌0.96%,棉花期货价格受供应偏紧和高基差支撑,但新作丰产预期限制上涨空间。有色板块南华有色金属指数上涨0.50%,工业硅供需偏弱,短期交易策略推荐逢高布空。
-
持仓量、成交额
- 商品市场成交金额、持仓金额较上周上行,活跃品种成交金额处于历史60分位,持仓金额处于历史89分位,市场成交活跃度轻微上行。
-
分板块动量表现
- 本周商品市场震荡,20日动量较上周持平,动量位于50分位的品种数量下降,位于80分位的品种数量上行。
-
价格与涨跌情况
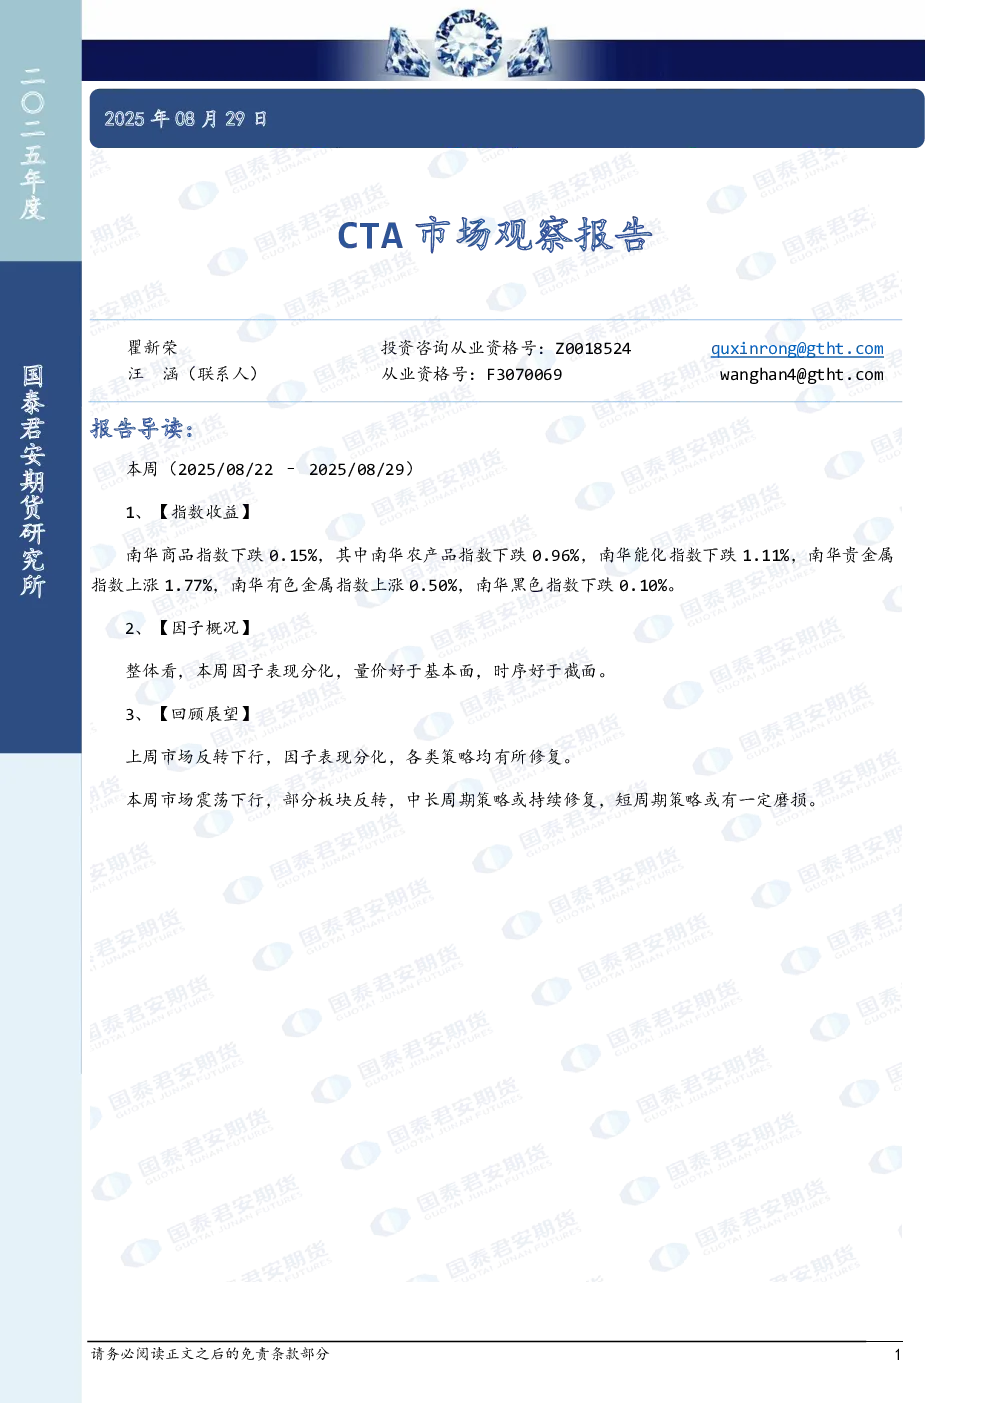
- 南华商品指数下跌0.15%,其中南华农产品指数下跌0.96%,南华能化指数下跌1.11%,南华贵金属指数上涨1.77%,南华有色金属指数上涨0.50%,南华黑色指数下跌0.10%。南华商品指数处于历史92分位。
-
本周CTA因子分析
- 因子表现分化,量价好于基本面,时序好于截面。短期时序动量上涨0.61%,长期动量(时序0.57%,截面0.19%)均有所盈利,基差上涨0.23%,偏度上涨0.31%,仓单上涨0.08%,库存上涨0.01%,利润下跌0.03%。
-
核心观察池CTA策略表现回顾与展望
- 上周市场反转下行,各类策略均有所修复。本周市场震荡下行,部分板块反转,中长周期策略或持续修复,短周期策略或有一定磨损。